عائد الحرب لأرامكو: مؤتمر الأرباح الذي كشف الميزانية العمومية للسعودية في زمن الحرب
تصحيح، 1 نوفمبر 2026: ذكر هذا المقال أن طاقة خط أنابيب شرق-غرب تبلغ نحو 5 ملايين برميل يومياً، والصحيح أن طاقته المعلنة نحو 7 ملايين برميل يومياً، وأن السقف الأدنى للصادرات يعود إلى طاقة التحميل في محطات ينبع، وهي نحو 4.5 ملايين برميل يومياً.
الظهران — أعلنت أرامكو السعودية يوم الثلاثاء أرباحاً معدّلة للربع الرابع بلغت 25.1 مليار دولار، وكشفت عن برنامج لإعادة شراء الأسهم بقيمة 3 مليارات دولار، محققةً نتائج فاقت توقعات المحللين رغم أن طائرات مسيّرة إيرانية ضربت أكبر مصافي الشركة وأن حصاراً بحرياً خنق مضيق هرمز. وتأتي هذه الأرقام في سوق شهدت ارتفاع سهم أرامكو بنسبة 13 في المئة منذ يناير، لكنها لا تملك صورة واضحة عن كيفية إدارة أكبر شركة نفط في العالم من حيث القيمة للفوضى التشغيلية لحرب أوقفت رأس تنورة، وحوّلت ملايين البراميل إلى خط أنابيب صحراوي واحد، وجعلت كل ناقلة تُحمَّل في ينبع هدفاً محتملاً. وما قالته أرامكو في مؤتمر إعلان الأرباح، وما امتنعت عن قوله على نحو لافت، يحمل تداعيات تتجاوز كثيراً الميزانية العمومية للشركة، لتطال الأسس المالية لرؤية 2030، وملاءة صندوق الاستثمارات العامة، والسؤال عمّا إذا كان ولي العهد الأمير محمد بن سلمان قادراً على خوض حرب وتمويل تحول اقتصادي بقيمة 3.3 تريليون دولار في آن واحد.
المحتويات
- كيف كان أداء أرامكو في الربع الرابع من 2025؟
- مفارقة الحرب: منشآت متضررة وإيرادات متصاعدة
- ما التكلفة الحقيقية لخسارة رأس تنورة؟
- رهان خط أنابيب شرق-غرب
- هل تستطيع أرامكو مواصلة دفع أكبر توزيعات أرباح في العالم؟
- كيف تؤثر الحرب في صندوق الاستثمارات العامة وتمويل رؤية 2030؟
- لماذا لا يُعدّ هذا تكراراً لهجوم بقيق؟
- مصفوفة الصمود في زمن الحرب
- ماذا تقول لنا السوق عن مستقبل أرامكو؟
- الحسابات المالية للرياض في زمن الحرب
- استراتيجية أوبك+ في ضباب الحرب
- الحقيقة المزعجة حول عائد الحرب لأرامكو
- الأسئلة الشائعة
كيف كان أداء أرامكو في الربع الرابع من 2025؟
تروي نتائج أرامكو السعودية للربع الرابع قصة شركة تشق طريقها في فترة اضطراب عميق. فقد تجاوزت الأرباح المعدّلة البالغة 25.1 مليار دولار متوسط إجماع المحللين البالغ 24.8 مليار دولار الذي جمعته ريفينيتيف (Refinitiv)، وهو تفوق متواضع لكنه مهم رمزياً، إذ يشير إلى استمرارية التشغيل تحت النار. غير أن صافي ربح الربع تراجع إلى 17.76 مليار دولار، بانخفاض 20.5 في المئة عن 22.34 مليار دولار سُجلت في الفترة نفسها من 2024، ما يعكس انخفاض متوسط أسعار الخام طوال معظم الربع قبل القفزة التي أحدثتها الحرب.
وترسم أرقام العام الكامل 2025 صورة أكثر قتامة. فقد انخفض صافي الدخل 11.6 في المئة إلى 93.38 مليار دولار، تحت ضغط متوسط سعر لخام برنت بلغ 69.2 دولار للبرميل، أي أقل بأكثر من 11 دولاراً من متوسط 2024 البالغ 80.2 دولار. وبلغ التدفق النقدي الحر 85.4 مليار دولار، وهو ما يغطي التوزيعات الأساسية بارتياح لكنه يترك هامشاً أضيق بكثير للتوزيعات المرتبطة بالأداء التي باتت الرياض تعتمد عليها. وظل التدفق النقدي التشغيلي البالغ 136.2 مليار دولار قوياً، وإن تراجع عن العام السابق، مدفوعاً بإنتاج مستقر في قطاع التنقيب والإنتاج وهوامش أقوى في قطاع التكرير والكيميائيات.
| المؤشر | الربع الرابع 2025 | الربع الرابع 2024 | التغير |
|---|---|---|---|
| الأرباح المعدّلة | 25.1 مليار دولار | 24.8 مليار دولار (تقديري) | +1.2% |
| صافي الربح | 17.76 مليار دولار | 22.34 مليار دولار | -20.5% |
| التوزيعات الأساسية (الربع الرابع) | 21.89 مليار دولار | 21.14 مليار دولار | +3.5% |
| متوسط سعر برنت (2025) | 69.2 دولار/برميل | 80.2 دولار/برميل | -13.7% |
| التدفق النقدي الحر للعام المالي | 85.4 مليار دولار | 93.1 مليار دولار (تقديري) | -8.3% |
| توجيهات الإنفاق الرأسمالي لعام 2026 | 50-55 مليار دولار | 48-58 مليار دولار (2025) | نطاق أضيق |
غير أن ما طبع مؤتمر إعلان الأرباح لم يكن البيانات المالية عن الماضي بقدر ما كان الصمت حيال المستقبل. فقد أدلى الرئيس التنفيذي أمين الناصر بتصريحات محسوبة بعناية عن الصمود التشغيلي، لكنه امتنع عن تحديد أثر إغلاق رأس تنورة على الإيرادات، أو حجم الخام الذي يعبر حالياً خط أنابيب شرق-غرب إلى ينبع، أو تكلفة الإجراءات الأمنية الطارئة في شبكة منشآت أرامكو المترامية. وألحّ محللون من غولدمان ساكس ومورغان ستانلي وإتش إس بي سي في طلب التفاصيل، فتلقوا عموميات استراتيجية عن «تخطيط للطوارئ أثبت جدواه» و«صمود نموذجنا المتكامل».
مفارقة الحرب: منشآت متضررة وإيرادات متصاعدة
المفارقة المركزية التي تواجه أرامكو في مارس 2026 أنيقة رياضياً وكابوسية استراتيجياً. فالصراع نفسه الذي ضرب أكبر مصافيها، وهدّد محطات التصدير في المنطقة الشرقية، وأجبرها على خفض احترازي للإنتاج، دفع في الوقت ذاته خام برنت من 69 إلى 114 دولاراً للبرميل، أي بزيادة 65 في المئة في أقل من أسبوعين. وعند 114 دولاراً للبرميل، يدرّ كل برميل تتمكن أرامكو من بيعه نحو 45 دولاراً من الإيرادات زيادةً على متوسط 2025. وحتى مع تراجع أحجام التصدير، يُرجَّح أن تتجاوز الإيرادات اليومية للشركة خلال فترة الحرب أرباحها قبل الحرب بهامش كبير.
وليس هذا حساباً نظرياً. فقد أخرجت حملة القصف الإيرانية نحو 3.2 مليون برميل يومياً من الإنتاج الخليجي المجمّع من الخدمة في ست دول، بحسب تقديرات شركة كبلر (Kpler) لتحليل بيانات السلع. وانهار إنتاج الحقول النفطية الجنوبية في إيران نفسها بنسبة 70 في المئة، من 4.3 مليون برميل يومياً إلى 1.3 مليون فقط، تحت وطأة غارات جوية أمريكية-إسرائيلية متواصلة. وتعرّض العراق، ثاني أكبر منتج في أوبك، لتراجع مماثل. والنتيجة هي أكبر اضطراب في إمدادات النفط في التاريخ الحديث، متجاوزاً حتى حرب الخليج عام 1990، التي أزالت نحو 4.3 مليون برميل من السوق حين توقف إنتاج العراق والكويت تماماً في آن واحد.
وبالنسبة إلى السعودية تحديداً، تتوزع الحسابات على عدة محاور. فالطاقة الإنتاجية الإجمالية لأرامكو تبلغ نحو 12 مليون برميل يومياً، وإن كانت المملكة تنتج نحو 10 ملايين برميل يومياً قبل الحرب. ومن ذلك، كان نحو 7 ملايين برميل تُصدَّر يومياً. ومع تقييد حصار هرمز للصادرات الشرقية وامتلاء المخزونات، بدأت السلطات السعودية خفض الإنتاج، لا بسبب الأضرار، بل لعدم وجود مكان لوضع النفط. وتبلغ الطاقة المعلنة لخط أنابيب شرق-غرب، الشريان البالغ طوله 1,200 كيلومتر الذي يربط حقول المنطقة الشرقية بميناء ينبع على البحر الأحمر، نحو 7 ملايين برميل يومياً، لكن محطات التصدير في ينبع لا تستطيع تحميل سوى نحو 4.5 ملايين برميل يومياً، ما يضع سقفاً صارماً للصادرات لم يكن قائماً حين كان هرمز مفتوحاً.
والدلالة المالية مخالفة للبديهة: فأرامكو تبيع براميل أقل بأسعار أعلى بكثير، والأثر الصافي على الإيرادات إيجابي. ويوضح حساب تقريبي هذه الديناميكية. فقبل الحرب، تدرّ 7 ملايين برميل يومياً بسعر 69 دولاراً للبرميل نحو 483 مليون دولار من إيرادات الخام اليومية. وخلال الحرب، حتى لو انخفضت الصادرات إلى 4 ملايين برميل يومياً مع متوسط أسعار عند 110 دولارات، تصل الإيرادات اليومية إلى 440 مليون دولار، أي بتراجع 9 في المئة فقط رغم انخفاض الحجم بنسبة 43 في المئة. وإذا صمدت الصادرات قرب 5 ملايين برميل عبر الاستغلال الأقصى لخط الأنابيب، ترتفع الإيرادات اليومية فعلياً إلى 550 مليون دولار.
ما التكلفة الحقيقية لخسارة رأس تنورة؟
شكّل إغلاق رأس تنورة في 2 مارس المرة الأولى في تاريخ أرامكو التي تتوقف فيها أكبر مصافيها عن العمل كلياً بفعل عمل عدائي. فقد استهدفت طائرتان مسيّرتان إيرانيتان المنشأة، التي تعالج 550,000 برميل يومياً وتُعدّ إحدى محطات تصدير الخام الرئيسية للسعودية على ساحل الخليج العربي. واعترضت الدفاعات الجوية السعودية الطائرتين، لكن الحطام المتساقط أشعل حريقاً، ورغم احتوائه سريعاً، دفع أرامكو إلى وقف جميع العمليات في المجمع كإجراء احترازي.
كانت الأضرار المباشرة طفيفة. فالتقييم الداخلي لأرامكو، الذي اطّلع عليه عدد مختار من المحللين بحسب رويترز، وصف الدمار المادي بأنه اقتصر على وحدة معالجة ثانوية وعدة وصلات أنابيب. وقُدّرت تكاليف الإصلاح ببضع مئات من ملايين الدولارات، وهو مبلغ كبير لمصفاة عادية، لكنه ضئيل لشركة يبلغ تدفقها النقدي التشغيلي السنوي 136 مليار دولار. أما التكلفة الحقيقية فتكمن في مكان آخر.
رأس تنورة ليست مجرد مصفاة. إنها مجمع تصدير متكامل يضم مرافق تحميل النفط الخام وصهاريج تخزين المنتجات ومحطة جزيرة بحرية قادرة على استقبال ناقلات الخام العملاقة. ولم يُزل إغلاقها طاقة التكرير فحسب، بل أزال جزءاً كبيراً من قدرة أرامكو على تحميل الناقلات على الساحل الشرقي. وإلى جانب اضطراب الملاحة في هرمز، الذي رفع أقساط التأمين ضد مخاطر الحرب إلى مستويات تُخرج فعلياً كثيراً من الناقلات التجارية من الممر المائي بسبب التكلفة، أحدث الإغلاق اختناقاً متسلسلاً. فالخام الذي كان يتدفق عادةً شرقاً عبر هرمز إلى العملاء الآسيويين بات عليه أن يتدفق غرباً عبر خط أنابيب شرق-غرب، ويعبر البحر الأحمر، ويجتاز باب المندب، حيث لا تزال قوات الحوثيين تملك القدرة، وإن لم تكن تملك الرغبة حالياً، على اعتراض الملاحة.
تبرز ثلاث فئات منفصلة من التكاليف جراء إغلاق رأس تنورة. أولاً، تكلفة الإصلاح وإعادة البناء المباشرة: وتُقدَّر بـ200-400 مليون دولار. ثانياً، هامش التكرير الضائع: فالمنتجات المكررة البالغة 550,000 برميل يومياً في رأس تنورة تُباع بأسعار أعلى من الخام، وكل يوم توقف يكلّف نحو 15-20 مليون دولار من الهامش الضائع، بحسب تقديرات ريستاد إنرجي (Rystad Energy). ثالثاً، التكلفة اللوجستية لإعادة التوجيه: إذ يفرض خط أنابيب شرق-غرب رسوم نقل داخلية، وتتطلب عمليات التحميل في ينبع موظفين إضافيين وجدولة للناقلات، وتزيد مدد الرحلات الأطول إلى العملاء الآسيويين تكاليف الشحن التي تتحمل أرامكو جزءاً منها عبر تسعير عقودها الفورية والآجلة.
رهان خط أنابيب شرق-غرب
يمر كل برميل من النفط السعودي يصل إلى السوق العالمية اليوم عبر إحدى نقطتي اختناق: مضيق هرمز، حيث جعلت الألغام الإيرانية والصواريخ المضادة للسفن العبور التجاري مغامرة عالية المخاطر، أو خط أنابيب شرق-غرب إلى ينبع، وهو بنية تحتية تعود إلى حقبة الحرب الباردة لم تُصمَّم قط لتحمّل كامل ثقل اقتصاد التصدير السعودي. ويمثّل تركّز المخاطر في خط أنابيب واحد نوع الثغرة الاستراتيجية التي يقضي مخططو الدفاع مسيرتهم المهنية في محاولة تجنّبها.
دخل خط «بترولاين» (Petroline)، وهو الاسم الرسمي لخط أنابيب شرق-غرب، الخدمة عام 1981 خلال الحرب العراقية الإيرانية لهذا الاحتمال تحديداً: مسار احتياطي لتجاوز هرمز. ويمتد 1,200 كيلومتر من مجمع المعالجة في بقيق بالمنطقة الشرقية إلى ميناء الملك فهد الصناعي في ينبع على ساحل البحر الأحمر. وبعد عقود من التوسعة، باتت الطاقة المعلنة للنظام نحو 7 ملايين برميل يومياً، وإن لم يُختبر قط التشغيل المتواصل بالطاقة القصوى في ظروف تشغيلية فعلية. ويعبر خط الأنابيب بعضاً من أقسى التضاريس على وجه الأرض، إذ تتجاوز درجات الحرارة على السطح بانتظام 50 درجة مئوية في الصيف، وتحافظ 11 محطة ضخ على ضغط التدفق على امتداد المسافة.
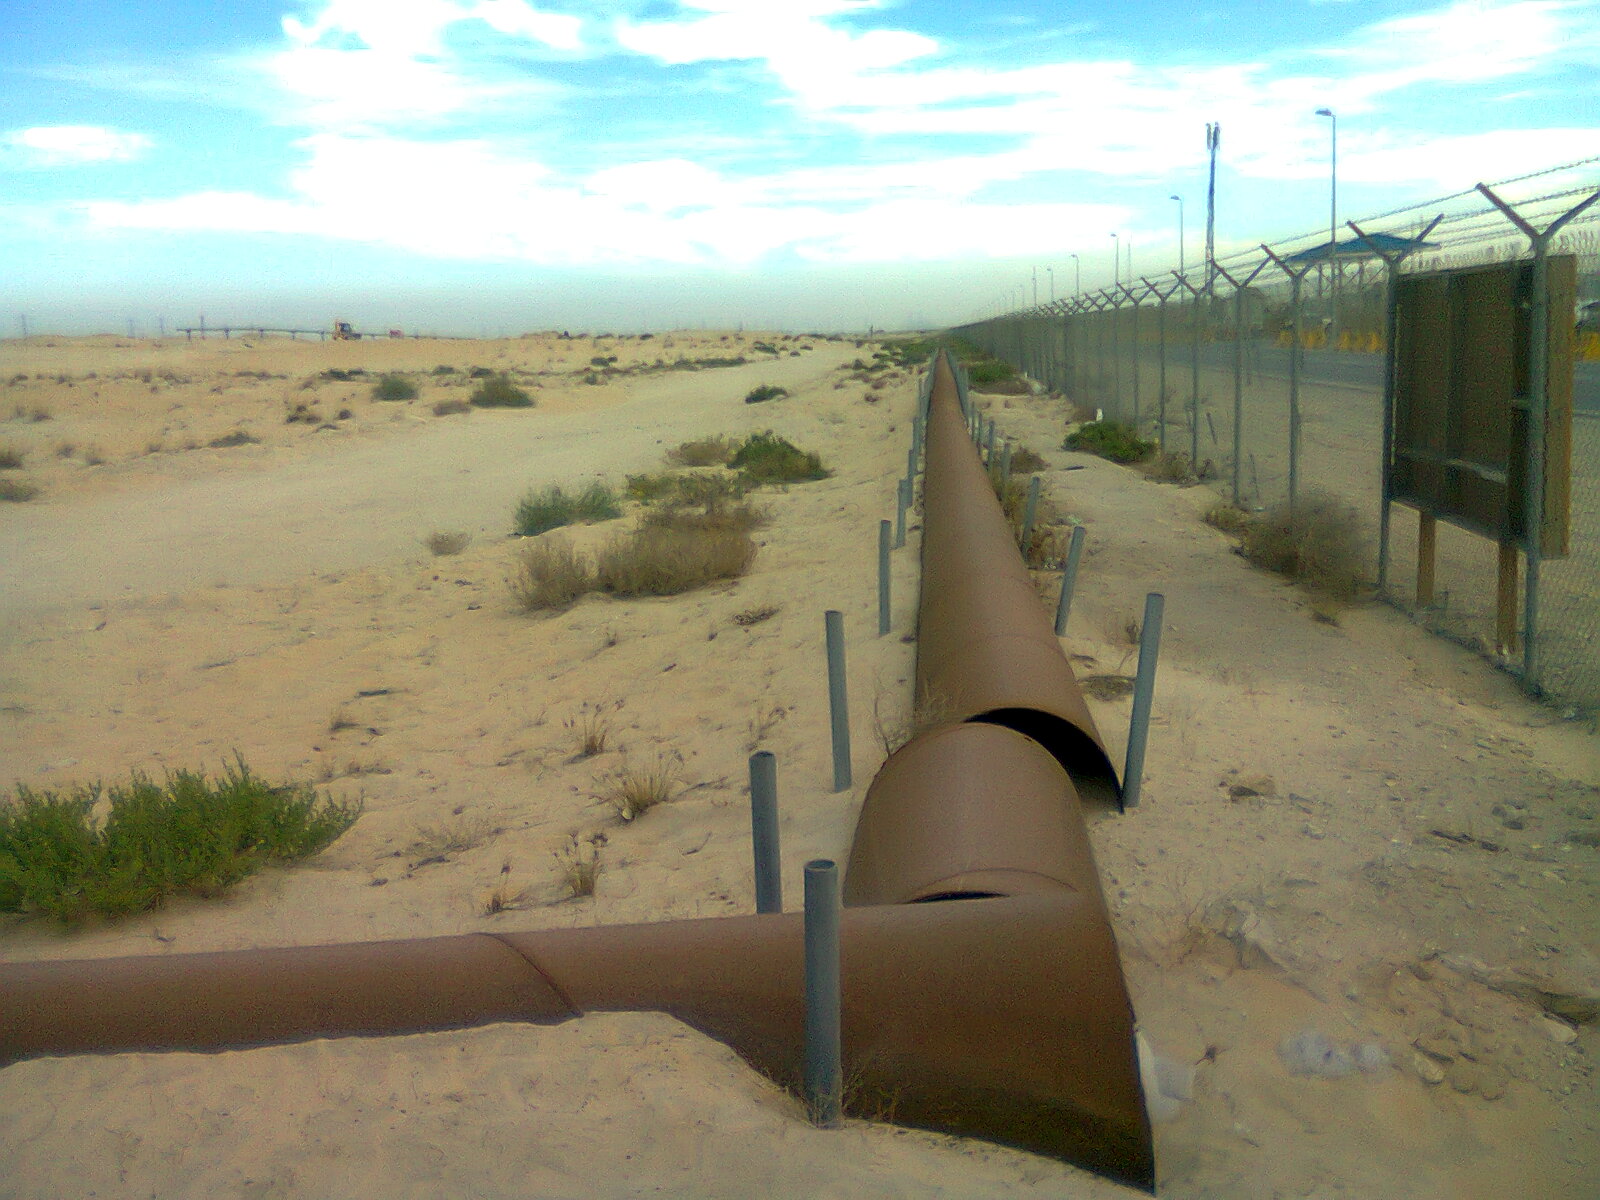
وتجري أرامكو الآن هذا الاختبار في الوقت الفعلي. ويقدّر المحللون الطاقة الحالية لخط الأنابيب بما بين 3.5 و4.5 مليون برميل يومياً، مع زيادة أرامكو الحجم تدريجياً مع مراقبة سلامة الخط. وكانت آخر مرة استُخدم فيها النظام بطاقة عالية لفترة وجيزة خلال هجمات بقيق عام 2019، ولأيام معدودة فقط. أما التشغيل المتواصل بالمعدل الأقصى لأسابيع أو أشهر فيطرح تحديات هندسية مختلفة: إجهاد المعادن في محطات الضخ، والتمدد الحراري عبر تضاريس صحراوية قد تتجاوز فيها درجات الحرارة نهاراً 45 درجة مئوية، والتعقيد اللوجستي الهائل لجدولة تحميل الناقلات في ينبع لحجم لم يُهيَّأ الميناء قط للتعامل معه بوصفه تدفقه الرئيسي.
ويمثّل خط الأنابيب أيضاً ثغرة أمنية. فمساره البالغ 1,200 كيلومتر يعبر صحراء مفتوحة، ورغم أن قوات الأمن السعودية حصّنت محطات الضخ الحيوية، يظل الخط نفسه بنية تحتية مكشوفة يمكن استهدافها بالطائرات المسيّرة أو الصواريخ أو التخريب. ولم تضرب إيران خط أنابيب شرق-غرب مباشرة حتى الآن، لكن هذا الاحتمال يخيّم على كل برميل يعبر النظام. وقد تؤدي ضربة واحدة محكمة على محطة ضخ إلى خفض الطاقة بنسبة 30-40 في المئة لأسابيع، ما يُخرج السعودية فعلياً من أسواق النفط العالمية إلى أن يُعاد فتح هرمز أو تُستكمل الإصلاحات.
هل تستطيع أرامكو مواصلة دفع أكبر توزيعات أرباح في العالم؟
ليست سياسة توزيعات الأرباح لدى أرامكو مجرد قرار في التمويل المؤسسي، بل هي البنية المالية للدولة السعودية. فالحكومة تملك مباشرة نحو 82 في المئة من أسهم أرامكو، بينما يملك صندوق الاستثمارات العامة 16 في المئة أخرى. ومعاً، تحصل هاتان الجهتان الحكوميتان على نحو 98 في المئة من كل دولار توزعه أرامكو. وحين تخفض أرامكو توزيعاتها، تنزف ميزانية الحكومة السعودية.
وتروي الأرقام قصة ضغوط متزايدة. فقد انخفض إجمالي التوزيعات للعام المالي 2025 إلى 85.5 مليار دولار، بتراجع حاد من 124.3 مليار دولار في 2024، أي خفض قدره 38.8 مليار دولار تُرجم مباشرة إلى إيرادات حكومية ضائعة. وتركّز التراجع في التوزيعات المرتبطة بالأداء، التي انهارت من 40 مليار ريال (10.8 مليار دولار) إلى مبلغ رمزي قدره 800 مليون ريال (220 مليون دولار). في المقابل، ارتفعت التوزيعات الأساسية 3.5 في المئة إلى 21.89 مليار دولار للربع الرابع، في إشارة إلى الالتزام بالحد الأدنى للتوزيع حتى مع ضعف الأرباح الأساسية.
وقد قلبت الحرب حسابات التوزيعات. فإذا حافظ برنت على أسعار فوق 100 دولار للبرميل خلال الربعين الثاني والثالث من 2026، فقد تتجاوز أرباح أرامكو لعام 2026 بكثير رقم 2025 البالغ 93.38 مليار دولار. وبمتوسط 100 دولار للبرميل، وهو تقدير متحفظ بالنظر إلى أن برنت تداول بين 85 و120 دولاراً منذ بدء الصراع، قد يقترب صافي الدخل للعام الكامل 2026 من 120-130 مليار دولار، ما يعيد التوزيعات المرتبطة بالأداء ويمنح الحكومة إيرادات استثنائية في الوقت الذي تحتاج إليها فيه أكثر من أي وقت مضى.
وتكمن العقدة في الفجوة بين الإيرادات والقدرة على الوصول إلى الأسواق. فالأسعار المرتفعة بلا معنى إذا لم تتمكن أرامكو من تصدير النفط. وكل برميل يبقى في المخزون لأن خط الأنابيب ممتلئ أو لأن التحميل في ينبع بلغ طاقته القصوى هو إيراد ضائع أياً كان السعر. وكانت طاقة التخزين النفطي في المملكة، المقدّرة بنحو 60-75 مليون برميل في المنشآت الاستراتيجية والتجارية، تمتلئ بسرعة بالفعل بحلول أوائل مارس. وأفادت تقارير بأن أرامكو بدأت خفض الإنتاج لتجنب فيضان المخزونات، وهي خطوة استثنائية لشركة دأبت تاريخياً على استخدام الطاقة الفائضة أداةً استراتيجية لتهدئة الأسواق.
| المكوّن | 2023 | 2024 | 2025 | 2026 (تقديري) |
|---|---|---|---|---|
| التوزيعات الأساسية | 78.0 مليار دولار | 81.2 مليار دولار | 84.0 مليار دولار | 87.0 مليار دولار |
| توزيعات الأداء | 22.0 مليار دولار | 43.1 مليار دولار | 1.5 مليار دولار | 20-40 مليار دولار |
| إجمالي التوزيعات | 100.0 مليار دولار | 124.3 مليار دولار | 85.5 مليار دولار | 107-127 مليار دولار |
| متوسط سعر برنت | 82.6 دولار | 80.2 دولار | 69.2 دولار | 90-110 دولارات |
| حصة الحكومة (~82%) | 82.0 مليار دولار | 101.9 مليار دولار | 70.1 مليار دولار | 88-104 مليار دولار |
| حصة صندوق الاستثمارات العامة (~16%) | 16.0 مليار دولار | 19.9 مليار دولار | 13.7 مليار دولار | 17-20 مليار دولار |
كيف تؤثر الحرب في صندوق الاستثمارات العامة وتمويل رؤية 2030؟
يجد صندوق الاستثمارات العامة، الأداة الرئيسية لـولي العهد الأمير محمد بن سلمان في التحول الاقتصادي، نفسه عالقاً في تناقض يمس جوهر نموذج التنمية السعودي. فقد تضاعفت أصول الصندوق السيادي ثلاث مرات منذ 2015 لتبلغ نحو 941 مليار دولار، وحدد المحافظ ياسر الرميان هدف بلوغ 1 تريليون دولار بحلول نهاية 2026. وكان الصندوق يخطط لرفع استثماراته السنوية من 40 مليار دولار إلى 70 مليار دولار، موظفاً رأس المال في السياحة والترفيه والتصنيع المتقدم والطاقة المتجددة ومجموعة المشاريع العملاقة ومنها نيوم. وأطلق الصندوق أكثر من 100 شركة ووسّع قوته العاملة من 40 إلى نحو 4,000 موظف خلال العقد الماضي.
وقامت خطة الاستثمار تلك على افتراضين: توزيعات مستقرة من أرامكو واستمرار الوصول إلى أسواق الدين الدولية. وقد أخلّت الحرب بكليهما. فخفض التوزيعات في 2025 قلّص دخل الصندوق من أرامكو بنحو 6 مليارات دولار مقارنة بعام 2024، وهو عجز كبير لصندوق يسعى إلى مضاعفة إنفاقه الاستثماري السنوي تقريباً. وفي الوقت نفسه، رفعت الحرب علاوة المخاطر على الدين السيادي وشبه السيادي السعودي، ما جعل إصدار سندات جديدة أكثر تكلفة في الوقت الذي يحتاج فيه الصندوق تحديداً إلى اقتراض المزيد. واتسعت فروق مقايضات مخاطر الائتمان السيادية السعودية بنحو 30 نقطة أساس منذ بدء الحرب، وهو ما يعادل نحو 150-200 مليون دولار من تكاليف الاقتراض السنوية الإضافية على إصدار سندات بقيمة 10 مليارات دولار.
وتتردد أصداء المفارقة على كل مستويات رؤية 2030. فارتفاع أسعار النفط، إذا استمر، سيعيد دخل الصندوق من التوزيعات، بل ربما يضعه في مسار أفضل مما كان عليه قبل الحرب. وقد يرفع متوسط سعر لبرنت عند 100 دولار للبرميل طوال 2026 توزيعات أرامكو للصندوق بمقدار 3-7 مليارات دولار فوق مستوى 2025 المنخفض، ما يعوّض جزئياً ارتفاع تكاليف الاقتراض والاضطرابات التشغيلية في المشاريع العملاقة المحلية. وقد صدرت توقعات وزارة الاقتصاد السعودية لنمو 2026 البالغة 4.6 في المئة قبل الحرب، وسيتوقف الرقم الفعلي على ما إذا كانت مكاسب أسعار النفط الاستثنائية ستفوق الاضطراب في القطاعات غير النفطية.
غير أن الاقتصاد غير النفطي الذي صُمّمت رؤية 2030 لبنائه هو تحديداً الاقتصاد الأكثر تضرراً من الحرب. فالسياحة، التي تجاوزت هدف 100 مليون زائر سنوياً في 2023، قبل سبع سنوات من الموعد المحدد، وبلغت 122 مليون زائر في 2025، انهارت بعد أن أصدرت وزارة الخارجية الأمريكية تحذير سفر من المستوى 3 وأمرت موظفي السفارة غير الأساسيين بمغادرة المملكة. ويواجه البناء في نيوم، الذي قُلّص بالفعل في إعادة هيكلة في يناير، مزيداً من التأخير مع سحب المقاولين الدوليين موظفيهم واضطراب سلاسل الإمداد بفعل إغلاق هرمز. ويعمل قطاع الترفيه، من موسم الرياض إلى دوري المحترفين السعودي، في ظل ضربات الطائرات المسيّرة على المناطق السكنية.
وقد صُمّمت استراتيجية الصندوق الجديدة ذات القطاعات الستة، المعلنة في يناير 2026 والمركّزة على السياحة والتطوير العمراني والتصنيع المتقدم والخدمات اللوجستية والطاقة المتجددة ونيوم، لبيئة سلمية. وثلاثة على الأقل من هذه القطاعات الستة (السياحة والتطوير العمراني ونيوم) متضررة مباشرة من الصراع. وتواجه النسخة الرابعة من منتدى صندوق الاستثمارات العامة والقطاع الخاص، المقررة في 2026 بمشاركة أكثر من 12,000 مشارك و120 شركة من شركات المحفظة، تحديات واضحة حين يقترن السفر الدولي إلى المملكة بتحذير من مخاطر الحرب. ويظل هدف بلوغ أصول بقيمة 1 تريليون دولار قابلاً للتحقيق من الناحية الفنية، بل إن قفزة سهم أرامكو أضافت على الأرجح عشرات المليارات إلى قيمة محفظة الصندوق، لكن تركيبة تلك الأصول تبتعد عن التنويع المنتج وتعود نحو تقييم مرتبط بالنفط. ويكشف عرض شامل لـتحوّل الصندوق ذي التريليون دولار في زمن الحرب أن إعادة التوازن تمتد إلى ما هو أبعد بكثير من أرامكو، لتشمل الدفاع والزراعة والاحتياطيات الاستراتيجية.
وتُبحث العواقب اللاحقة لهذا الضغط على التوزيعات، والفخ المالي الأوسع الذي تواجهه محفظة الصندوق البالغة 1.15 تريليون دولار في زمن الحرب، بالتفصيل في تحليل مرافق حول كيف تلتهم حرب إيران مستقبل السعودية ذا التريليون دولار.
لماذا لا يُعدّ هذا تكراراً لهجوم بقيق؟
استشهد المتعاملون في السوق الباحثون عن سوابق تاريخية حتماً بهجوم بقيق وخريص في سبتمبر 2019، آخر مرة تعرضت فيها البنية التحتية لأرامكو لضربة كبيرة. وهذه المقارنة، وإن كانت مفهومة، تحجب أكثر مما توضح. فالفوارق بين سبتمبر 2019 ومارس 2026 ليست كمية فحسب بل نوعية، وتعكس بيئة تهديد مختلفة جذرياً.
فهجوم 2019، الذي نُسب إلى قوات الحوثيين المدعومة من إيران باستخدام طائرات مسيّرة وصواريخ كروز، أوقف 5.7 مليون برميل يومياً من الإنتاج السعودي، أي نحو نصف إنتاج المملكة و5 في المئة من الإمدادات العالمية. وقفزت أسعار النفط نحو 20 في المئة في جلسة واحدة، مع ارتفاع برنت من 60 إلى 69 دولاراً للبرميل. وكان رد فعل السوق دراماتيكياً لكنه قصير الأمد. فخلال أسبوعين، استعادت أرامكو الإنتاج المفقود بالكامل، وانخفضت أسعار النفط دون مستويات ما قبل الهجوم، وأصبحت الحادثة دراسة حالة في الصمود أمام اضطرابات الإمدادات.
وجعلت ثلاثة عوامل ذلك التعافي السريع ممكناً. أولاً، تركزت الأضرار المادية، رغم مشهدها اللافت في صور الأقمار الاصطناعية، في معدات المعالجة لا في رؤوس الآبار أو البنية التحتية لخطوط الأنابيب. ثانياً، احتفظت أرامكو بطاقة فائضة كبيرة ومخزون استراتيجي أمكن نشره فوراً. ثالثاً، والأهم، كان هجوم 2019 حدثاً منفرداً. فلم تكن هناك حملة عسكرية مستمرة، ولا قصف متواصل، ولا حصار بحري، ولا صراع إقليمي أوسع يفرض اضطرابات متزامنة في الإنتاج لدى عدة أعضاء في أوبك.
| العامل | بقيق (سبتمبر 2019) | حرب إيران (مارس 2026) |
|---|---|---|
| الإنتاج السعودي المتوقف | 5.7 مليون برميل يومياً (48 ساعة) | 2-3 مليون برميل يومياً (مستمر) |
| إجمالي الاضطراب الخليجي | 5.7 مليون برميل يومياً (السعودية فقط) | ~3.2 مليون برميل يومياً (6 دول) |
| المدة | ~14 يوماً حتى التعافي الكامل | 10+ أيام، دون نهاية في الأفق |
| اضطراب مسارات التصدير | لا يوجد (هرمز مفتوح) | هرمز شبه مغلق |
| الأثر على أسعار النفط | $60 → $69 (+15%) | $69 → $114 (+65%) |
| مدة تعافي الأسعار | ~2 أسبوع | مستمرة، والأسعار مرتفعة |
| قدرة المهاجم | ضربة منفردة بمسيّرات/صواريخ | حملة متواصلة، وضربات يومية |
| السياق الإقليمي | حادثة معزولة | حرب إقليمية متعددة الجبهات |
| توقيت الطرح العام/السوق | تأجيل الطرح العام الأولي لأرامكو | سعر السهم يقفز |
وكل عامل من عوامل التعافي تلك في 2019 غائب في 2026. فقد تكون أضرار ضربة رأس تنورة محدودة، لكن التهديد متواصل، إذ اعترضت الدفاعات الجوية السعودية أكثر من 50 طائرة مسيّرة وصاروخاً في عشرة أيام، وكل عملية اعتراض تنطوي على احتمال فشل ضئيل لكنه ليس معدوماً. والطاقة الفائضة لأرامكو تُستهلك لا بسبب الأضرار بل بسبب اختناق التخزين الذي أحدثه حصار هرمز. ولا يُظهر الصراع الإقليمي أي مؤشر على انتهاء سريع، فقد رفضت إيران مقترحات وقف إطلاق النار الفوري وسمّت مجتبى خامنئي مرشداً أعلى جديداً لها، معززةً سيطرة المتشددين على المجهود الحربي.
مصفوفة الصمود في زمن الحرب
تعتمد قدرة أرامكو على مواصلة عملياتها تحت النار على أربعة عوامل مترابطة: سلامة البنية التحتية المادية، وتوافر مسارات التصدير، وطاقة التخزين، والاحتياطيات المالية. ويكشف تقييم هذه العوامل في ضوء بيئة التهديد الحالية عن شركة صامدة لكنها ليست منيعة، وصمودها رهن بمتغيرات خارجة عن سيطرتها.
| العامل | الوضع قبل الحرب | الوضع الحالي (اليوم 10) | مستوى المخاطر | نقطة الضعف الرئيسية |
|---|---|---|---|---|
| الطاقة الإنتاجية | طاقة 12 مليون برميل يومياً، وإنتاج فعلي 10 ملايين برميل يومياً | انخفض إلى ~8 ملايين برميل يومياً (تقديري) | متوسط | ضربات متواصلة بالمسيّرات على منشآت المعالجة |
| مسار التصدير الشرقي (هرمز) | ~5 ملايين برميل يومياً عبر محطات الخليج | قرابة الصفر (الحصار) | حرج | الألغام الإيرانية، والصواريخ المضادة للسفن |
| مسار التصدير الغربي (ينبع) | احتياطي، ~2 مليون برميل يومياً فعلياً | يرتفع إلى 4-5 ملايين برميل يومياً | مرتفع | مهاجمة خط الأنابيب، وباب المندب |
| طاقة التخزين | 60-75 مليون برميل متاحة | تمتلئ بسرعة | عالٍ | تفرض خفض الإنتاج خلال أسابيع |
| الاحتياطيات المالية | تدفق نقدي تشغيلي 136 مليار دولار | تتعزز (أسعار أعلى) | منخفض | الإيرادات رهن بحجم الصادرات |
| أمن القوى العاملة | عمليات طبيعية | نقل الموظفين غير الأساسيين | مرتفع | مغادرة الوافدين، ومخاوف السلامة |
| طاقة التكرير | 3.2 مليون برميل يومياً إجمالاً | ~2.65 مليون برميل يومياً (رأس تنورة متوقفة) | متوسط | ضربات إضافية على المنشآت |
| تغطية الدفاع الجوي | باتريوت وثاد في المواقع الرئيسية | اشتباك نشط، ومعدل اعتراض مرتفع | متوسط | نفاد مخزون الصواريخ الاعتراضية |
تكشف المصفوفة عن لاتماثل حاسم: فالوضع المالي لأرامكو يتعزز مع استمرار الحرب (بفعل ارتفاع الأسعار)، لكن وضعها التشغيلي يتدهور (بفعل تراكم المخاطر المادية وقيود التصدير). فالشركة تزداد ثراءً على الورق بينما تتآكل قدرتها الفعلية على إيصال النفط إلى العملاء. وهذا التوتر غير قابل للاستمرار على أي مدى زمني ممتد. فإذا استمرت الحرب شهراً واحداً، تتجاوزها أرامكو بارتياح. وإذا استمرت ثلاثة أشهر، تفرض أزمة التخزين تخفيضات متزايدة العمق في الإنتاج تطغى في النهاية على مكاسب الأسعار. وإذا استمرت ستة أشهر، فقد تعيد الأضرار المتراكمة في البنية التحتية واضطراب القوى العاملة وتحوّل العملاء إلى موردين بديلين تشكيل أنماط تجارة النفط العالمية بشكل دائم وعلى نحو يضر بالسعودية.
ماذا تقول لنا السوق عن مستقبل أرامكو؟
يبدو سلوك سهم أرامكو منذ 28 فبراير حالة نموذجية لتسعير علاوة الحرب، وحدودها. فقد قفزت الأسهم 4.9 في المئة في 8 مارس، وهو أكبر مكسب في يوم واحد منذ أبريل 2023، مع تجاوز خام برنت 100 دولار للمرة الأولى منذ الغزو الروسي لأوكرانيا عام 2022. ومنذ بداية العام، ارتفع السهم 13 في المئة، مضيفاً نحو 245 مليار دولار إلى القيمة السوقية لأرامكو ودافعاً إجماليها إلى ما فوق 6.3 تريليون ريال (نحو 1.68 تريليون دولار). وللمقارنة، يتجاوز مكسب القيمة السوقية هذا في عام واحد الناتج المحلي الإجمالي بأكمله لدول مثل مصر أو باكستان، وهي دول يفوق عدد سكانها عدد سكان السعودية بأضعاف مضاعفة.
وقد أصبحت السوق المالية السعودية (تداول) سوقاً ذات مسارين. فقد قفزت أرامكو والشركات المرتبطة بالدفاع، بينما تراجعت أسهم البنوك والبناء والسياحة والتجزئة بحدة، بما يعكس الأثر الاقتصادي غير المتوازن للحرب. وانخفض مؤشر السوق الرئيسية (تاسي) 4.2 في المئة في الأسبوع الأول من الصراع، لكن وزن أرامكو، إذ تمثّل أكثر من 12 في المئة من المؤشر، أخفى جزئياً الضرر الذي لحق بالاقتصاد الأوسع.
ويقرأ المستثمرون الدوليون حركة السهم بحذر. فبرنامج إعادة الشراء البالغ 3 مليارات دولار المعلن مع الأرباح متواضع بشكل لافت، إذ يمثّل أقل من 0.2 في المئة من القيمة السوقية لأرامكو. وهذه ليست شركة تعيد رأس المال إلى المساهمين بقوة، بل شركة تحافظ على السيولة في بيئة غير مؤكدة. ويشير برنامج إعادة الشراء إلى الثقة دون التزام، وهو موقف مألوف لدى المؤسسات المملوكة للدولة التي تتعامل مع تعقيدات جيوسياسية.
وتأتي الإشارة الأكثر دلالة من سوق السندات. فقد اتسعت مقايضات مخاطر الائتمان (CDS) السيادية السعودية بنحو 30 نقطة أساس في الأسبوع الأول من الحرب، ما يدل على أن مستثمري الدخل الثابت يرون مخاطر أعلى بشكل ملموس حتى مع ملاحقة مستثمري الأسهم لموجة صعود أسعار النفط. وتراجعت سندات أرامكو نفسها، مع انخفاض سند الشركة الدولاري المستحق في 2049 إلى 88 سنتاً للدولار من 94 سنتاً قبل الحرب. ويشير التباين بين حماسة الأسهم وحذر الائتمان إلى أن السوق لم تتوصل إلى إجماع على الكيفية التي سينتهي بها هذا الوضع.
ويقدّم سلوك المستثمرين الأجانب مؤشراً آخر. فقد تراجعت الحيازات الدولية من الأسهم السعودية منذ بدء الحرب، مع بلوغ متوسط صافي البيع الأجنبي في تداول نحو 800 مليون ريال يومياً في الأسبوع الأول من الصراع. وامتصّ الشراء المؤسسي المحلي ضغط البيع هذا، ولا سيما من الجهات المرتبطة بالحكومة، ما يشير إلى أن قفزة سهم أرامكو مدعومة جزئياً على الأقل برأس مال قريب من الدولة لا بثقة دولية حقيقية. ولا تختلف هذه الديناميكية كثيراً عما حدث خلال الطرح العام الأولي لأرامكو في 2019، حين وفّر المستثمرون المحليون والصناديق السيادية الخليجية الجزء الأكبر من الطلب بعد أن جاء اهتمام المؤسسات الدولية دون التوقعات.
وربما تقدّم أسواق التأمين القراءة الأكثر تفصيلاً للمخاطر التشغيلية. فقد قفزت أقساط التأمين ضد مخاطر الحرب لدى لويدز أوف لندن للناقلات الداخلة إلى الخليج العربي من نحو 0.05 في المئة من قيمة هيكل السفينة إلى أكثر من 2 في المئة، وهي زيادة بأربعين ضعفاً تُخرج فعلياً السفن التجارية من عبور هرمز بسبب التكلفة. وتواجه ناقلة خام عملاقة (VLCC) تبلغ قيمة هيكلها 100 مليون دولار الآن قسط تأمين ضد مخاطر الحرب قدره 2 مليون دولار لكل رحلة، فوق تكاليف التأمين المعتادة. وأصدرت عدة نوادٍ كبرى للحماية والتعويض (P&I) إشعارات استثناء لمياه الخليج، ورفض عدد من مشغلي الناقلات ببساطة دخول المضيق. وتشير إشارة سوق التأمين هذه إلى أن اضطراب هرمز قد يستمر طويلاً بعد أي وقف لإطلاق النار، إذ ستطالب شركات إعادة التأمين بأدلة على استقرار مستدام قبل خفض الأقساط.
الحسابات المالية للرياض في زمن الحرب
دخلت الحكومة السعودية عام 2026 بعجز متوقع في الميزانية قدره 165 مليار ريال (3.3 في المئة من الناتج المحلي الإجمالي)، وهو تحسن مقارنة بالعجز المقدّر لعام 2025 البالغ 245 مليار ريال (5.3 في المئة من الناتج المحلي الإجمالي). وقُدّرت الإيرادات بـ1.15 تريليون ريال (306 مليارات دولار)، مع تحديد إجمالي النفقات عند 1.31 تريليون ريال. وافترضت هذه التوقعات بيئة أسعار نفط متسقة إجمالاً مع 2025، أي نحو 65-70 دولاراً للبرميل.
وقد حطمت الحرب هذه الافتراضات في الاتجاهين. فعلى جانب الإيرادات، قد يضيف ارتفاع أسعار النفط عشرات المليارات من الدولارات إلى دخل الحكومة إذا استمر. وذكر موقع AGBI أن حرب إيران قد تقلّص فعلياً عجز ميزانية السعودية، إذ تضيف كل زيادة قدرها 10 دولارات في متوسط سعر النفط السنوي نحو 26 مليار دولار إلى الإيرادات الحكومية. وبمتوسط 90 دولاراً للبرميل في 2026، وهو سيناريو متحفظ، قد يضيق العجز إلى ما يقارب الصفر. وعند 100 دولار للبرميل، قد تسجّل الحكومة فائضاً للمرة الأولى منذ 2022.
وعلى جانب النفقات، تفرض الحرب تكاليف لم تتوقعها ميزانية 2026. فزيادة الإنفاق العسكري هي أوضح التكاليف الجديدة، إذ تتراوح تكلفة الصواريخ الاعتراضية للدفاع الجوي السعودي بين 1-4 ملايين دولار للصاروخ الواحد، وقد أطلقت المملكة العشرات منها منذ 1 مارس. وأقل وضوحاً، لكن ربما أكبر حجماً، تدابير الدعم الاقتصادي التي ستكون مطلوبة: إعانات لسلاسل الإمداد المضطربة، ودعم الشركات المتضررة (لا سيما في المنطقة الشرقية)، وتعويضات للرعايا الأجانب الذين قُتلوا أو أصيبوا في الضربات، وتكلفة الحفاظ على الاستقرار الاجتماعي الداخلي خلال صراع يختبر صبر الرأي العام.
ويمر الأثر المالي عبر حرب ولي العهد الأمير محمد بن سلمان على ثلاث جبهات: العسكرية والدبلوماسية والاقتصادية. ولكل جبهة هيكل تكاليف خاص بها. فالجبهة العسكرية تستهلك الصواريخ الاعتراضية والإمدادات اللوجستية والقوى البشرية. والجبهة الدبلوماسية، التي يقودها وزير الخارجية الأمير فيصل بن فرحان، تتطلب التزامات مالية تجاه الشركاء في التحالف، وربما تجاه إعادة الإعمار بعد الحرب. والجبهة الاقتصادية تتطلب إنفاقاً محلياً متواصلاً لمنع الحرب من إخراج الاقتصاد غير النفطي لرؤية 2030 عن مساره، وهو اقتصاد يمثّل الآن 55 في المئة من الناتج المحلي الإجمالي الحقيقي.
| السيناريو | متوسط سعر برنت | الإيرادات النفطية التقديرية | تكاليف الحرب | رصيد الميزانية |
|---|---|---|---|---|
| خط الأساس قبل الحرب | 65-70 دولاراً/برميل | 770 مليار ريال (205 مليارات دولار) | لا ينطبق | عجز -165 مليار ريال |
| حرب قصيرة (تنتهي في أبريل) | 85-90 دولاراً/برميل | 920 مليار ريال (245 مليار دولار) | 15-25 مليار ريال | من -30 مليار ريال إلى التعادل |
| حرب متوسطة (تنتهي في يوليو) | 95-105 دولارات/برميل | 1,050 مليار ريال (280 مليار دولار) | 40-60 مليار ريال | فائض 0-50 مليار ريال |
| حرب مطوّلة (6+ أشهر) | 90-100 دولار/برميل | 980 مليار ريال (261 مليار دولار) | 80-120 مليار ريال | من -80 مليار ريال إلى -20 مليار ريال |
يكشف تحليل السيناريوهات عن نافذة ضيقة تحسّن فيها الحرب فعلياً الوضع المالي للسعودية: صراع يستمر من شهرين إلى أربعة أشهر، طويل بما يكفي ليكون متوسط أسعار النفط أعلى بكثير من افتراضات الميزانية، وقصير بما يكفي لتبقى تكاليف الحرب قابلة للإدارة ويتجنب الاقتصاد غير النفطي ضرراً دائماً. وبعد تلك النافذة، يشتد انحدار منحنى التكاليف أسرع من تسطّح منحنى الإيرادات، وتنقلب الحسابات المالية إلى السلب.
وقد تجلّت هشاشة تلك النافذة المالية حين أدى ادعاء كاذب من وزير الطاقة كريس رايت بشأن مرافقة الناقلات عبر مضيق هرمز إلى هبوط أسعار النفط 17 في المئة في دقائق، ما بدّد مليارات من الإيرادات السعودية قبل التراجع عن التصريح. وبالنسبة إلى الميزانية العمومية لأرامكو في زمن الحرب، أكدت الحادثة أن الحظوظ المالية للمملكة باتت رهناً لا بالبراميل المشحونة فحسب، بل بكل تصريح علني عن وضع المضيق.
استراتيجية أوبك+ في ضباب الحرب
جاء قرار أوبك+ استئناف زيادات الإنتاج، بإضافة 206,000 برميل يومياً اعتباراً من أبريل، قبل أيام من بدء الحرب، ولم يُعِد التحالف النظر في القرار رسمياً منذ ذلك الحين. وكانت الزيادة، المتواضعة بالمعايير التاريخية، تهدف إلى استعادة حصة سوقية من المنتجين من خارج أوبك. وفي البيئة الحالية، تبدو أشبه بحاشية في نص أُعيدت كتابته بالكامل.
وتواجه السعودية، بوصفها القائد الفعلي لأوبك وأكبر منتجيها، معضلة استراتيجية داخل المنظمة. ففي الظروف العادية، كان اضطراب إمدادات بهذا الحجم سيستدعي اجتماعاً طارئاً لأوبك، وزيادة منسقة في استخدام الطاقة الفائضة، والتزاماً علنياً باستقرار السوق. وقد أدّت المملكة هذا الدور مراراً، وآخرها خلال أزمة الطاقة عام 2022 التي أعقبت الغزو الروسي لأوكرانيا، حين كانت الطاقة الفائضة السعودية الآلية الرئيسية التي حالت دون بلوغ النفط 200 دولار للبرميل.
وفي مارس 2026، تختلف الديناميكيات. فالسعودية نفسها طرف في الصراع، لا باختيارها، بل بحكم القرب الجغرافي والاستهداف الإيراني. والطاقة الفائضة للمملكة متاحة نظرياً (إذ تستطيع أرامكو إنتاج 12 مليون برميل يومياً، أي نحو 2 مليون فوق الإنتاج الحالي)، لكنها مقيدة عملياً باختناق التصدير. فإنتاج مزيد من النفط لا يؤدي إلا إلى ملء المخزونات أسرع إذا تعذّر شحنه. ويواجه شركاء أوبك+ مثل الإمارات والكويت والعراق قيوداً مماثلة: فطاقتهم الإنتاجية قائمة، لكن قدرتهم على التصدير عبر هرمز غير قائمة.
ويخلق إثراء الحرب للسعودية عبر ارتفاع الأسعار خطراً أخلاقياً يتعين على الرياض إدارته بعناية. فأي انطباع بأن المملكة تستفيد من الصراع، أو أسوأ من ذلك، أنها لا تستخدم طاقتها الفائضة لتهدئة الأسعار، سيضر بسمعتها منتجاً مسؤولاً ويستدعي ردود فعل من الدول المستهلكة للطاقة. وتدرس مجموعة السبع (G7) بالفعل أكبر سحب من الاحتياطيات الاستراتيجية في التاريخ لتهدئة الأسعار، وهي خطوة عارضتها السعودية تاريخياً بوصفها تلاعباً بالسوق.
ويزيد تدميرُ الطاقة الإنتاجية الإيرانية والعراقية ديناميكيةَ أوبك+ تعقيداً. فقد انهار إنتاج الحقول النفطية الجنوبية في إيران بنسبة 70 في المئة، من 4.3 مليون برميل يومياً إلى نحو 1.3 مليون، تحت وطأة القصف الأمريكي-الإسرائيلي المتواصل، بحسب بيانات التتبع بالأقمار الاصطناعية لدى كبلر. وتعرّض العراق، ثاني أكبر منتج في المنظمة، لتراجع مماثل مع إغلاق حقول رئيسية بسبب أضرار البنية التحتية والمخاوف الأمنية. ونفّذت الكويت تخفيضات احترازية في الإنتاج، وأعلنت مصفاة بابكو البحرينية حالة القوة القاهرة بعد ضربة إيرانية مباشرة. ويزيل الاضطراب التراكمي نحو 3.2 مليون برميل يومياً من السوق العالمية، أي ما يعادل تقريباً اختفاء إنتاج عضو متوسط الحجم في أوبك بين ليلة وضحاها.
وبالنسبة إلى أرامكو، لا تنفصل مسألة أوبك+ عن المسألة التجارية. فعلاقات الشركة مع عملائها، ولا سيما كبار المشترين الآسيويين مثل الصين واليابان وكوريا الجنوبية، تعتمد على إمدادات موثوقة. ويخلق الاضطراب المطوّل في التسليم فرصاً للمنافسين، ولا سيما منتجي النفط الصخري الأمريكيين ومشغلي المياه العميقة البرازيليين الذين لا يواجهون مخاطر هرمز. وكل أسبوع لا تستطيع فيه أرامكو ضمان أحجام العقود الآجلة لعملائها الآسيويين هو أسبوع ينوّع فيه هؤلاء العملاء سلاسل إمدادهم بعيداً عن الخام السعودي. وقد يستمر الضرر التجاري الناجم عن تحوّل العملاء طويلاً بعد انتهاء الحرب وإعادة فتح هرمز.
الحقيقة المزعجة حول عائد الحرب لأرامكو
تصوّر الرواية التقليدية أرامكو ضحيةً لحرب إيران: هدفاً لضربات المسيّرات، ورهينةً لهرمز، وشركةً تحت الحصار. وهذه الرواية ليست خاطئة، لكنها ناقصة. فالصورة الأكمل تكشف عن شركة تزداد قوة مالياً، في المحصلة، بفعل الصراع نفسه الذي يهدد عملياتها المادية.
لنتأمل الحساب على مدى اثني عشر شهراً. فإذا انتهت الحرب خلال أربعة إلى ستة أسابيع وعادت أسعار النفط تدريجياً إلى 80-85 دولاراً للبرميل، ستظل أرباح أرامكو لعام 2026 مستفيدة من عدة أشهر من الأسعار المرتفعة. وتعني توجيهات الإنفاق الرأسمالي للشركة البالغة 50-55 مليار دولار لعام 2026 استمرار الاستثمار في مشاريع توسعة ستكون، في بيئة ما بعد الحرب، جاهزة للاستفادة من التعافي المرتقب في الطلب. ويضع برنامج إعادة شراء الأسهم أرامكو في موقع يتيح لها إعادة شراء أسهمها بخصم إذا صُححت الأسعار بعد الحرب. أما إعادة التوجيه القسرية عبر خط الأنابيب، رغم تكلفتها ومخاطرها، فتُثبت قدرة على الصمود ستنعكس في القيمة الاستراتيجية لأرامكو لعقود.
والنتيجة المزعجة المترتبة على ذلك أن كل يوم تستمر فيه الحرب يزيد تفوق إيرادات أرامكو، إلى أن تبلغ القيود التشغيلية حداً تطغى فيه على مكاسب الأسعار. وليست هذه مؤامرة، بل نتيجة آلية لسوق سلعة غير مرنة يرفع فيها اضطراب الإمدادات الأسعار أسرع مما يقلّص إنتاج المنتجين الباقين. فالسعودية لم تبدأ هذه الحرب، وعملت بنشاط لمنع مزيد من تصعيدها، إذ تتواصل مع سفير طهران في الرياض بشكل شبه يومي وتنصح حلفاءها الخليجيين بتجنب الأعمال الاستفزازية. لكن الفائدة المالية التي تجنيها المملكة من الصراع تخلق مشكلة مصداقية سيتعين على الرياض معالجتها في نظام ما بعد الحرب.
السؤال الجوهري بالنسبة إلى أرامكو ليس ما إذا كانت قادرة على النجاة من هذه الحرب، فهي قادرة، بل ما إذا كانت الحرب ستسرّع أو تؤخر الانتقال الاستراتيجي من الاعتماد على النفط الذي تسعى إليه الشركة والمملكة في إطار رؤية 2030 منذ عقد.
تحليل تحريري، مارس 2026
والإجابة تتوقف على المدة. فحرب قصيرة تُحسم بحلول أبريل تترك رؤية 2030 مثخنة لكنها سليمة، مع مكاسب مالية استثنائية قد تسرّع فعلياً الاستثمار في القطاعات غير النفطية. أما صراع مطوّل يمتد إلى الصيف فيغيّر المسار جذرياً، لا لأن أرامكو ستنفد أموالها، بل لأن الاقتصاد غير النفطي الذي كانت رؤية 2030 تبنيه، أي السياحة والترفيه وخدمات الأعمال الدولية، لا يمكنه العمل في منطقة حرب. وقد تكون المفارقة الكبرى لعائد الحرب لأرامكو أنه يرسّخ تحديداً الاعتماد على النفط الذي صُمّمت الاستراتيجية بعيدة المدى للمملكة للتحرر منه.
غير أن مكاسب الأرباح الاستثنائية لا تمثّل سوى جانب واحد من الحساب. فعرض شامل لـتكاليف الحرب التي لا تحسبها السعودية يكشف أن الإنفاق العسكري وخسائر السياحة وهروب رؤوس الأموال والاستثمارات المؤجلة تتجاوز بالفعل مكاسب الإيرادات قصيرة الأجل بهامش كبير.
الأسئلة الشائعة
ما أرباح أرامكو في الربع الرابع من 2025؟
أعلنت أرامكو السعودية أرباحاً معدّلة للربع الرابع من 2025 بلغت 25.1 مليار دولار، متجاوزةً تقديرات الإجماع البالغة 24.8 مليار دولار. وبلغ صافي ربح الربع 17.76 مليار دولار، بانخفاض 20.5 في المئة عن 22.34 مليار دولار في الربع الرابع من 2024. وتراجع صافي الدخل للعام الكامل 2025 بنسبة 11.6 في المئة إلى 93.38 مليار دولار، ويعود ذلك أساساً إلى انخفاض متوسط أسعار الخام إلى 69.2 دولار للبرميل مقارنة بـ80.2 دولار في 2024.
كيف أثرت حرب إيران في سعر سهم أرامكو؟
قفزت أسهم أرامكو 13 في المئة منذ بداية عام 2026، بما في ذلك مكسب في يوم واحد بلغ 4.9 في المئة في 8 مارس، وهو الأكبر منذ أبريل 2023. ويعكس الصعود توقعات المستثمرين بإيرادات أعلى من ارتفاع أسعار النفط، مع صعود خام برنت من 69 إلى أكثر من 114 دولاراً للبرميل منذ بدء الحرب. وتجاوزت القيمة السوقية للشركة 6.3 تريليون ريال (1.68 تريليون دولار).
هل لا تزال مصفاة رأس تنورة متوقفة؟
أوقفت أرامكو العمليات في مصفاة رأس تنورة في 2 مارس بعد أن أشعل حطام طائرة مسيّرة إيرانية حريقاً في المنشأة التي تبلغ طاقتها 550,000 برميل يومياً. ووُصفت الأضرار المادية بأنها طفيفة، لكن المصفاة لا تزال متوقفة كإجراء احترازي في ظل استمرار الهجمات الإيرانية بالمسيّرات والصواريخ. وحوّلت أرامكو صادرات الخام عبر خط أنابيب شرق-غرب إلى ميناء ينبع على البحر الأحمر.
ما خط أنابيب شرق-غرب ولماذا هو حيوي؟
خط أنابيب شرق-غرب، المعروف رسمياً باسم «بترولاين»، خط لنقل النفط الخام طوله 1,200 كيلومتر يمتد من مجمع المعالجة في بقيق بالمنطقة الشرقية في السعودية إلى ميناء ينبع على البحر الأحمر. ودخل الخدمة عام 1981، وتبلغ طاقته المعلنة نحو 7 ملايين برميل يومياً، وهو حالياً مسار التصدير الوحيد الموثوق لأرامكو بسبب شبه إغلاق القوات الإيرانية لمضيق هرمز.
كيف تؤثر توزيعات أرامكو في ميزانية الحكومة السعودية؟
تملك الحكومة السعودية نحو 82 في المئة من أسهم أرامكو ويملك صندوق الاستثمارات العامة 16 في المئة، ما يعني أن 98 في المئة من التوزيعات تذهب إلى جهات حكومية. وانخفض إجمالي توزيعات 2025 إلى 85.5 مليار دولار من 124.3 مليار دولار في 2024، ما قلّص الإيرادات الحكومية بنحو 32 مليار دولار. وإذا ظلت أسعار النفط فوق 100 دولار للبرميل طوال 2026، فقد تتعافى التوزيعات إلى 107-127 مليار دولار، ما قد يزيل عجز الميزانية.
كيف تقارن حرب 2026 بهجوم بقيق عام 2019؟
كان هجوم بقيق عام 2019 ضربة منفردة أزالت مؤقتاً 5.7 مليون برميل يومياً، لكن أضرارها أُصلحت بالكامل خلال أسبوعين، وعادت أسعار النفط سريعاً إلى مستويات ما قبل الهجوم. أما صراع 2026 فيشمل هجمات يومية متواصلة في ست دول، وحصاراً بحرياً لمضيق هرمز، وحرباً إقليمية مستمرة متعددة الجبهات دون نقطة نهاية محددة، ما يجعله مختلفاً نوعياً وأبعد أثراً بكثير على عمليات أرامكو.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English