تراجع تدفقات النفط عبر هرمز إلى 10 ملايين برميل يومياً مع تصاعد هجمات نوفمبر
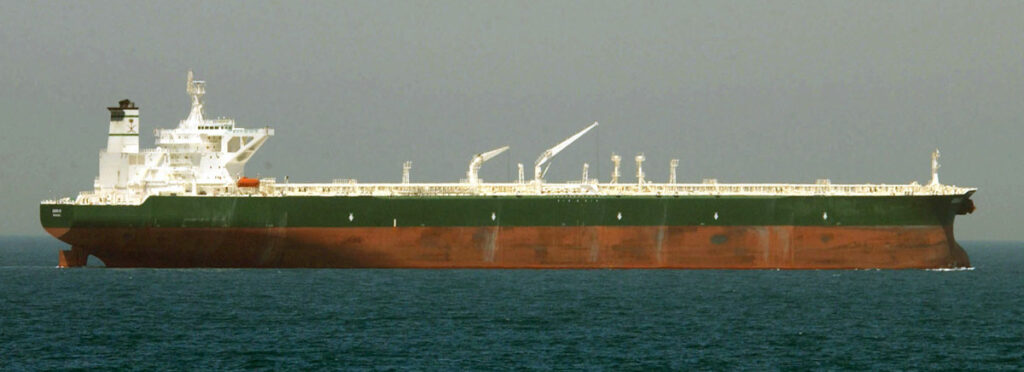
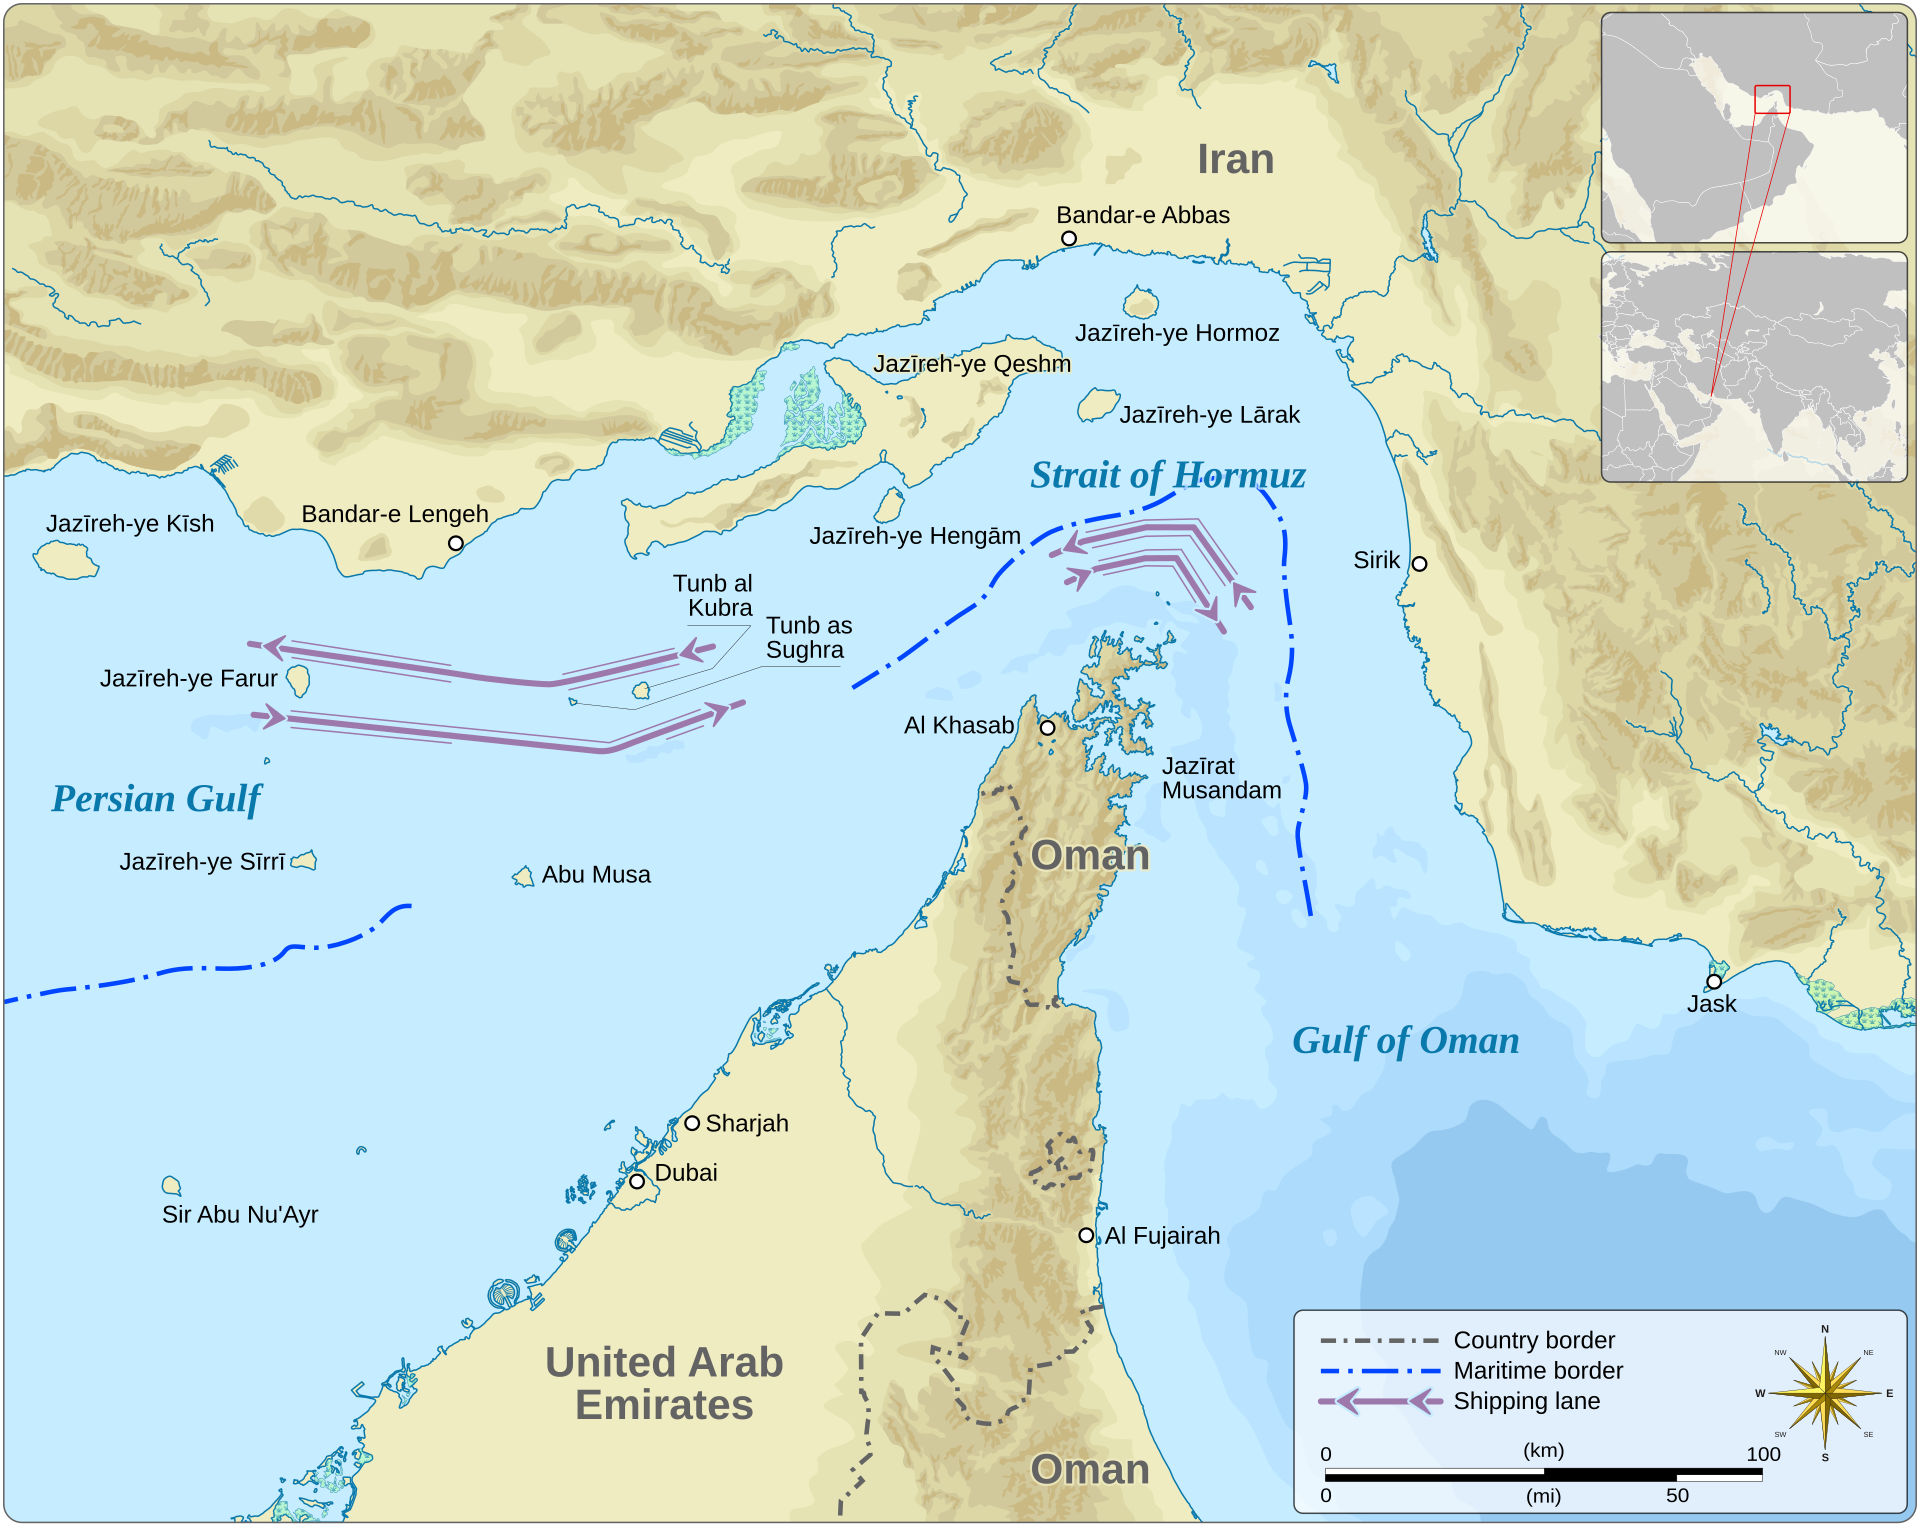
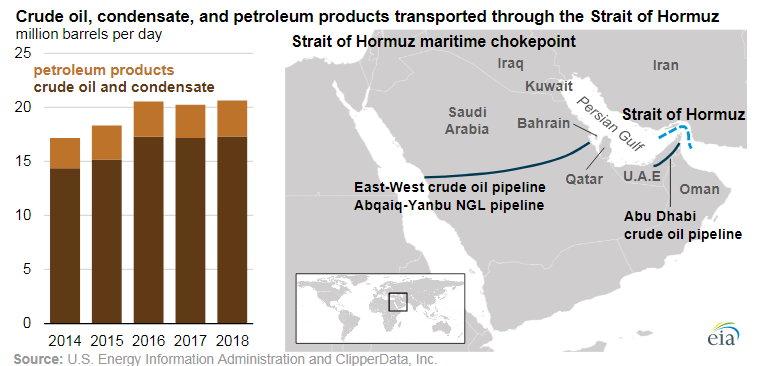
الظهران — تراجعت تدفقات النفط عبر مضيق هرمز إلى نحو 10 ملايين برميل يومياً بحلول 10 نوفمبر، مقارنةً بـ13.4 مليون برميل يومياً في مطلع الشهر، وفقاً لبيانات تتبع كبلر التي استشهد بها بلومبرغ في 19 نوفمبر. وجاء هذا التراجع في أعقاب ما وصفته هيئة عمليات التجارة البحرية البريطانية (UKMTO) بأنه نحو هجوم إيراني واحد يومياً في المضيق خلال أول 19 يوماً من نوفمبر، وفق ما أفاد بلومبرغ.
يُفاقم هذا التراجعُ تآكلاً مستمراً لصادرات الخام الخليجي على مدار عام كامل. إذ انخفضت شحنات الخام الخليجي من الخليج العربي بنسبة 27.6 بالمئة على أساس سنوي إلى 531.3 مليون طن في الفترة من يناير إلى أكتوبر 2026، وفقاً لبيانات Banchero Costa المُجمَّعة مع LSEG والتي نشرتها Hellenic Shipping News في 21 نوفمبر. وأشارت Banchero Costa إلى أن حصة الخليج من الخام البحري العالمي انخفضت من 39.8 بالمئة إلى 30.6 بالمئة خلال الفترة ذاتها، مع تحوّل التحميلات «إلى محطات يمكن الوصول إليها دون العبور من مضيق هرمز».
جدول المحتويات
- إلى أي مدى تراجعت تدفقات نفط هرمز في نوفمبر؟
- الهجمات تبلغ أعلى إجمالي أسبوعي منذ منتصف أكتوبر
- المملكة العربية السعودية تعيد توجيه الخام عبر ينبع وخط الأنابيب الشرق-غرب
- لماذا تتأخر المنتجات المكررة في الانتعاش عبر هرمز مقارنةً بالخام؟
- هل تستهدف القائمة السوداء الإيرانية للسفن المسارات لا الحجم؟
- الخلفية
- الأسئلة الشائعة
إلى أي مدى تراجعت تدفقات نفط هرمز في نوفمبر؟
رصد الملخص الأسبوعي لـ UKMTO الصادر في 20 نوفمبر 115 عبوراً صادراً و148 عبوراً وارداً عبر هرمز في الأيام السبعة حتى 18 نوفمبر، مقارنةً بـ139 عبوراً صادراً و169 عبوراً وارداً في الأسبوع السابق، وفقاً لـ gCaptain. ووصف UKMTO حركة المرور المجمَّعة بأنها «أدنى بنحو 65 بالمئة من مستويات ما قبل النزاع».
تُروي سلسلة تتبع كبلر الأشمل قصة مشابهة. ففي أوائل أكتوبر، بلغ متوسط عبور ناقلات النفط عبر هرمز 13 ناقلة يومياً مقارنةً بنحو 50 ناقلة قبل الحرب، وفق ما أفادت كبلر في 3 نوفمبر. وانخفضت تخليصات خام الخليج العربي باستثناء الشحنات ذات الأصل الإيراني — المحجوبة بالحصار البحري الأمريكي — من نحو 420 مليون برميل شهرياً قبل النزاع إلى 6 ملايين برميل في مارس 2026، ثم ارتدت إلى 307 ملايين برميل في أكتوبر، أي نحو 9.9 مليون برميل يومياً، وفقاً لكبلر.
يتجلى تراجع نوفمبر في تحميلات ناقلات النفط العملاقة (VLCC). إذ انخفضت تحميلات ناقلات النفط العملاقة في الخليج العربي إلى 7.4 ملايين برميل يومياً في النصف الأول من نوفمبر، مقارنةً بـ9.3 ملايين برميل يومياً طوال أكتوبر، وفق ما أفادت كبلر في 13 نوفمبر. وأشارت كبلر إلى أن المملكة العربية السعودية كانت مسؤولة عن الجزء الأكبر من هذا التراجع.
قدّرت كبلر في 7 أكتوبر أن انقطاعات الخام والمكثفات الخليجية التراكمية تجاوزت 2 مليار برميل منذ اندلاع الحرب، مع بقاء 5 ملايين برميل يومياً خارج الإنتاج قياساً بمستويات فبراير 2026. ووصف OilPrice نوفمبر بأنه «أسوأ شهر لهجمات على الناقلات في المنطقة منذ بداية الحرب».
الهجمات تبلغ أعلى إجمالي أسبوعي منذ منتصف أكتوبر
ترافق تراجع الحجم مع ارتفاع حاد في الهجمات البحرية. فقد أفاد بلومبرغ في 19 نوفمبر، نقلاً عن بيانات UKMTO، بأن إيران نفّذت نحو 14 هجوماً في هرمز حتى 19 نوفمبر، بمعدل نحو هجوم واحد يومياً.
رصدت شركة استخبارات الملاحة البحرية Windward خمس ناقلات تعرضت للضرب قرب هرمز بين 11 و18 نوفمبر. وقالت Windward إن النمط «يُبرز استراتيجية إيران المستمرة في الاستنزاف البحري، ومن المرجح أن يتواصل ما لم تتغير الظروف الدبلوماسية»، وفق ما نقله OilPrice في 19 نوفمبر.
أخبر مارتن كيلي من Orbital Risk Intelligence موقعَ gCaptain في 20 نوفمبر بأن الملاحة البحرية شهدت 15 هجوماً وحادثة ذات صلة بالقرصنة في الأيام السبعة حتى 20 نوفمبر، بزيادة 50 بالمئة عن الأسبوع السابق وأعلى إجمالي أسبوعي منذ منتصف أكتوبر. وأوضح كيلي أن سبعة من تلك الضربات طالت ست سفن في الخليج العربي ومضيق هرمز وخليج عُمان.
أشار كيلي أيضاً إلى أن أربع ناقلات تعرضت للضرب على بُعد 13 ميلاً بحرياً من خصب خلال ثلاثة أيام، وفقاً لـ gCaptain في 20 نوفمبر.
منذ انتهاء صلاحية وقف إطلاق النار الأمريكي-الإيراني في 17 أغسطس، رصد UKMTO ست خسائر إجمالية في السفن، و22 سفينة احتاجت إلى مساعدة، و31 سفينة أُكِّد أنها واصلت رحلاتها، وفقاً لما أفاد gCaptain في 20 نوفمبر.
أضعفت الهجمات مجموعة الناقلات المتاحة. إذ تراجعت الطاقة الاستيعابية المجمَّعة لناقلات النفط العملاقة وناقلات سويزماكس السائرة بالثقل إلى خليج عُمان إلى 71 مليون برميل اعتباراً من 16 نوفمبر، بانخفاض 40 بالمئة عن نهاية أغسطس، وفقاً لبيانات Tankertrackers.com التي استشهد بها بلومبرغ في 17 نوفمبر.
«لا توجد ناقلات شاغرة كافية لنقل النفط خارج المنطقة.»
— سمير مداني، المؤسس المشارك، Tankertrackers.com، عبر بلومبرغ، 17 نوفمبر 2026
كتبت ماريا بيرتزيليتو (Maria Bertzeletou)، كبيرة محللي السوق في Signal Group، في تقرير سوق الناقلات الصادر عن Signal Group للأسبوع المنتهي في 17 نوفمبر، أن «مخاطر الأمن تواصل إلقاء ثقلها على عمليات الناقلات في الخليج»، مضيفةً أن «الهجمات المتكررة تُضيِّق مجموعة الملاك المستعدين لقبول الأعمال في الخليج، فيما تُضاف تكاليف التأمين المرتفعة ضد مخاطر الحرب والتأخيرات التشغيلية إلى نفقات الرحلة وتُحدُّ من التوافر الفعلي للسفن».
المملكة العربية السعودية تعيد توجيه الخام عبر ينبع وخط الأنابيب الشرق-غرب
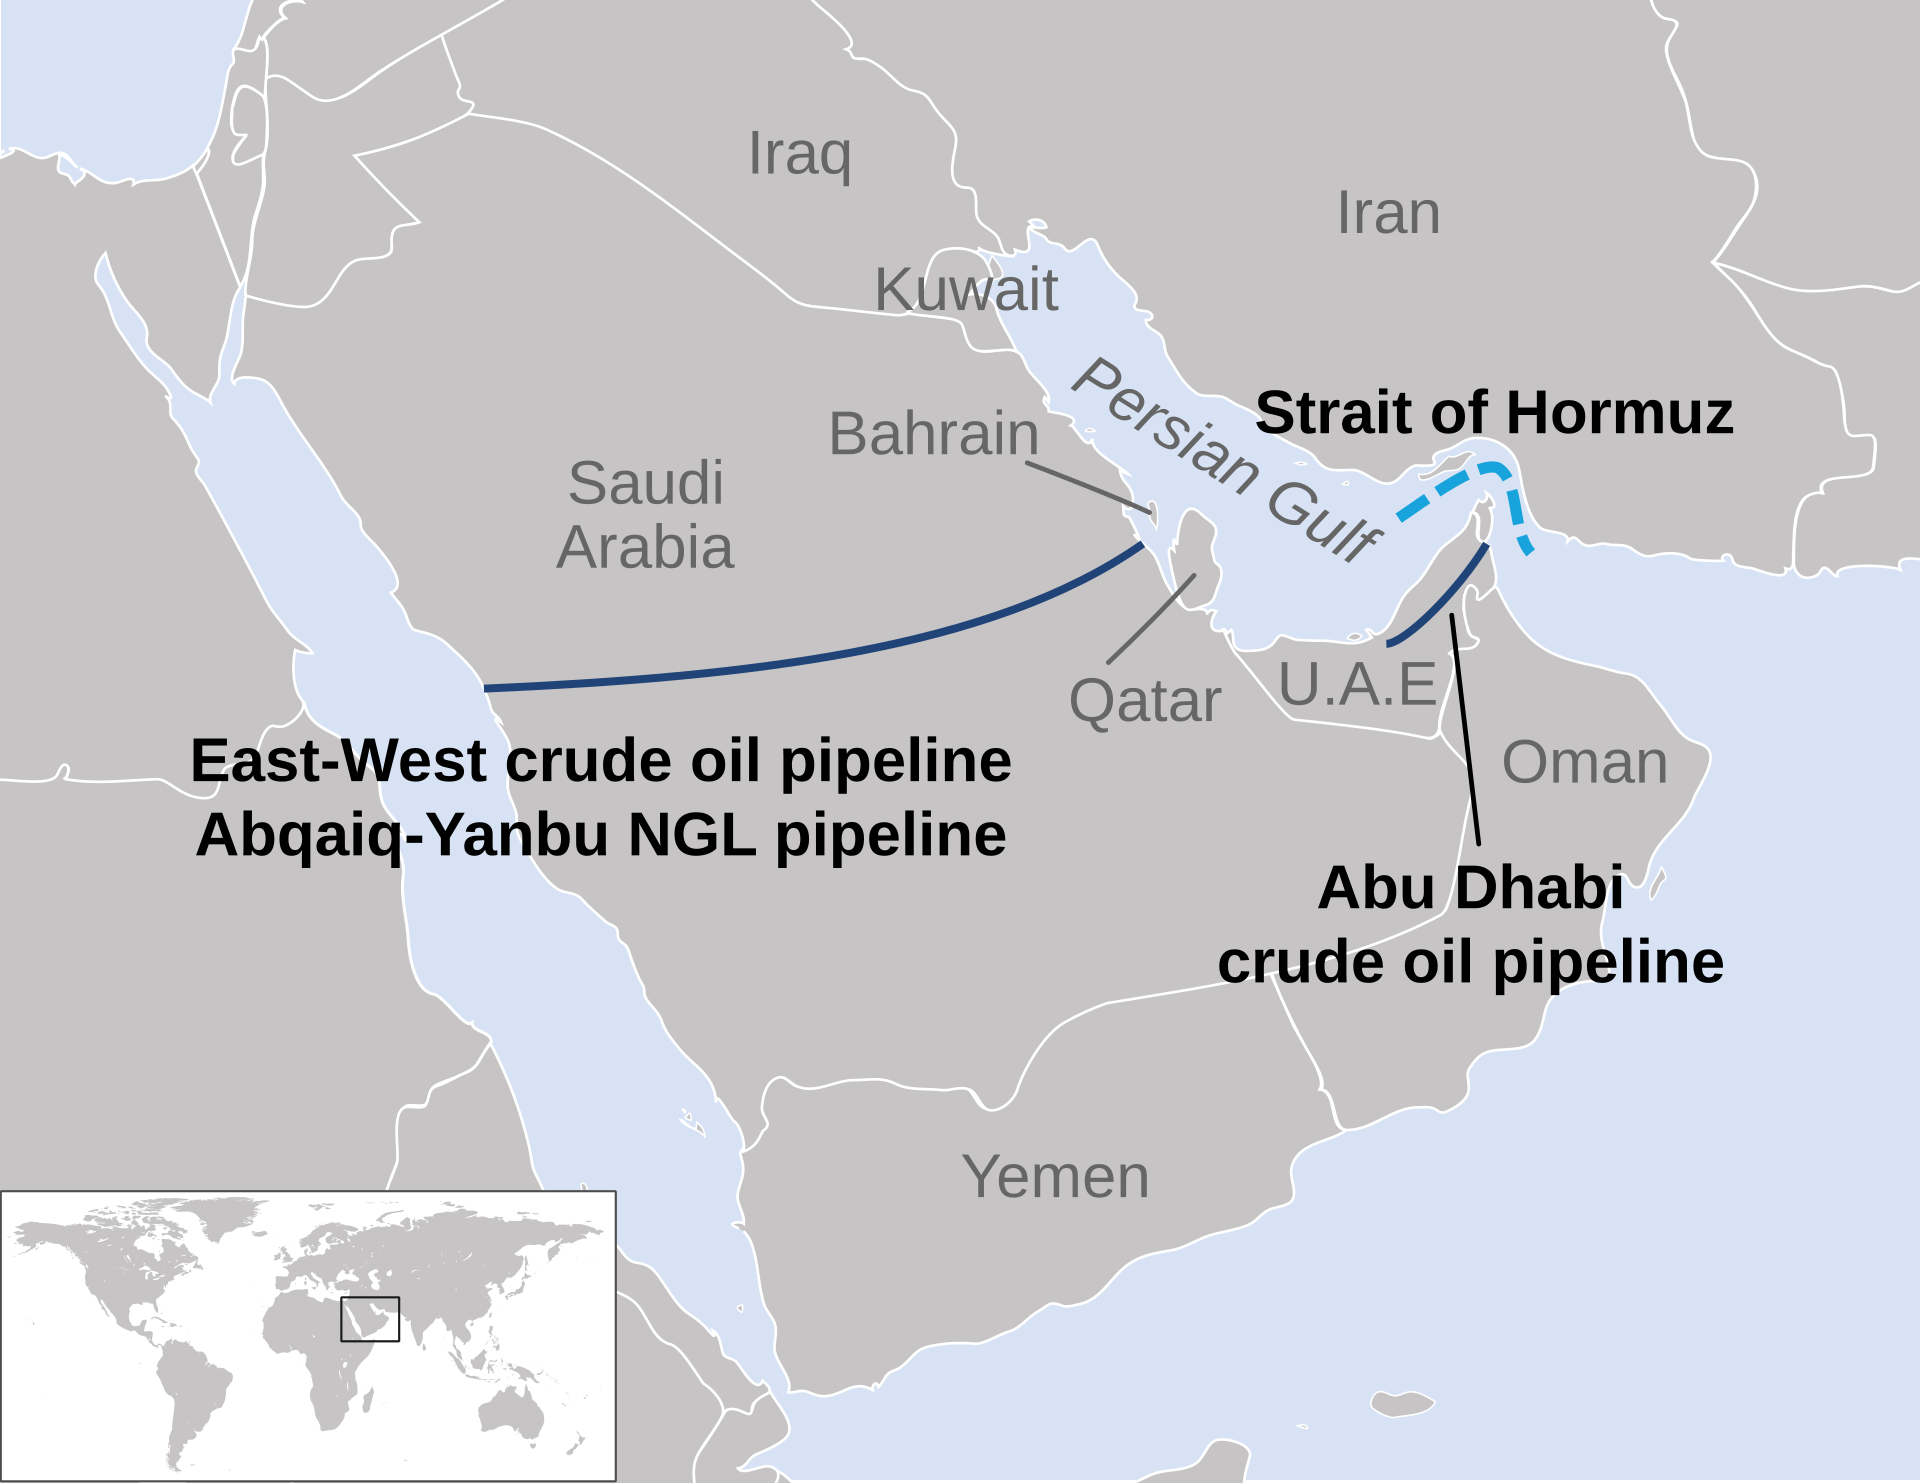
ردّت المملكة العربية السعودية بإعادة توجيه الخام بعيداً عن هرمز. وأفاد الأمير عبدالعزيز بن سلمان وزير الطاقة في 6 أكتوبر بأن خط أنابيب أرامكو الشرق-غرب يعمل بطاقة 5.8 ملايين برميل يومياً، فيما بلغت تدفقات ينبع-سومد نحو أوروبا نحو 1.3 مليون برميل يومياً في نوفمبر، وفقاً لبيانات كبلر المنشورة في 13 نوفمبر. وأبلغت المملكة العربية السعودية مصافي التكرير الأوروبية بأنها ستوفي متطلباتها الكاملة من الخام الشهر المقبل، وفق ما أفادت كبلر في 13 نوفمبر.
يتجلى هذا التحول في بيانات المحطات التي جمّعتها Banchero Costa مع LSEG ونشرتها Hellenic Shipping News في 21 نوفمبر.
| المحطة | حصة تحميلات خام الخليج (يناير–أكتوبر 2026) |
|---|---|
| الفجيرة | 25.9% |
| ينبع | 19.6% |
| رأس تنورة | 11.1% |
| البصرة | 9.9% |
| صحار | 9.4% |
حُمِّل نحو تسعة أعشار الخام السعودي المنقول على متن ناقلات مرتفعة المخاطر منذ اندلاع الحرب من ينبع أو مصر، وفقاً لكبلر. وانخفضت حصة المملكة العربية السعودية من التحميلات الخليجية مرتفعة المخاطر إلى 1.4 مليون برميل شهرياً من 5.3 ملايين برميل قبل الحرب، وفق ما قالته كبلر في 3 نوفمبر.
لم تُجنِّب إعادة التوجيه المملكةَ العربية السعودية من الضغط على الأسعار. إذ خفّضت أرامكو السعودية سعر البيع الرسمي لخام عرب لايت الخفيف لشهر ديسمبر المُوجَّه إلى آسيا بمقدار 2 دولار للبرميل إلى خصم قدره 6.50 دولار للبرميل مقارنةً بمتوسط عُمان-دبي، وهو أعمق خصم على الخام القياسي الشرق أوسطي منذ مايو 2020، وفقاً لزاوية نقلاً عن رويترز في 10 نوفمبر. وأكّدت كبلر التسعير في 12 نوفمبر.
ارتفعت تكاليف نقل الخام من نحو 5 دولارات للبرميل قبل الحرب إلى ما يصل إلى 30 دولاراً للبرميل في ذروتها، وفقاً لـ OilPrice في 10 نوفمبر. ورفع بنك HSBC توقعاته لإنتاج المملكة العربية السعودية من الخام في الربع الرابع إلى 8.3 ملايين برميل يومياً من 6.3 ملايين برميل يومياً، وتوقعاته لعام 2027 إلى 9.8 ملايين برميل يومياً، وفقاً لزاوية نقلاً عن رويترز.
أخبر جورجيوس ساكيلاريو (Georgios Sakellariou)، المحلل في Signal Ocean، بلومبرغَ بأن الوضع بات أمراً اعتيادياً. وقال ساكيلاريو: «يبدو أن هذا هو الواقع الجديد: شيء يشبه الحرب لكنه ليس حرباً بالضبط، مع هجمات على السفن يومياً تقريباً. النفط يتدفق للخارج، لكن التأكد من الحجم أمر معقد بفعل الهجمات والسرية».
جرى تعديل عجز ميزانية المملكة العربية السعودية لعام 2026 ليبلغ 245 مليار ريال، مع توقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 بالمئة جراء تراجع أنشطة النفط بنسبة 21.8 بالمئة، وفقاً لرويترز عبر زاوية في 30 سبتمبر.
لماذا تتأخر المنتجات المكررة في الانتعاش عبر هرمز مقارنةً بالخام؟
في حين انتعشت تدفقات الخام جزئياً عبر مسارات الالتفاف، لا تزال شحنات المنتجات المكررة عبر هرمز أدنى بكثير من مستوياتها الطبيعية قبل الحرب، إذ تُشير تقديرات الصناعة إلى أرقام تتراوح بين 35 و40 بالمئة تقريباً، وفقاً للمحللين المتابعين لتدفقات الخليج في نوفمبر 2026.
كتب أولي هانسن، رئيس استراتيجية السلع في Saxo Bank، في مذكرة بتاريخ 5 نوفمبر، أن صادرات الخام الشرق أوسطية عادت أقرب إلى مستويات ما قبل الحرب عبر جميع المسارات مجتمعة، في حين لا تزال تدفقات المنتجات المكررة عبر هرمز تعاني قيوداً حادة. وشمل تقييمه حجوم مسارات الالتفاف كخط الأنابيب الشرق-غرب. أما تدفقات الخام عبر هرمز وحده فلا تزال أدنى بكثير من مستويات ما قبل الحرب، كما تُظهر بيانات كبلر وUKMTO أعلاه.
أضاف هانسن أنه «دون إشارات إيجابية مستدامة من واشنطن وطهران، قد يكون التراجع الأخير عُرضةً للانعكاس»، وفقاً لمذكرة Saxo Bank المنشورة في 5 نوفمبر.
يُضيف التباين بين الخام والغاز الطبيعي المسال بُعداً إضافياً. فقد أعادت قطر استئناف شحنات الغاز الطبيعي المسال عبر هرمز «بصورة مكتومة» في أوائل سبتمبر، وفق ما أفادت كبلر في 1 أكتوبر، وخرجت 31 ناقلة غاز طبيعي مسال محمّلة من هرمز في أكتوبر، وهو أعلى إجمالي شهري منذ بداية الحرب، وفقاً لبيانات S&P Global نقلتها رويترز في 10 نوفمبر. وأشارت كبلر إلى أن حجوم الغاز الطبيعي المسال لا تزال دون مستويات ما قبل الحرب، وتقع بين الخام الذي انتعش أكثره عبر البنية التحتية للالتفاف، والمنتجات المكررة التي تبقى الأشد تقييداً.
يحمل هذا النمط تكلفة بعينها على المملكة العربية السعودية. إذ لا تمتلك المملكة أي دخل من تصدير الغاز الطبيعي المسال لتعويض الضغط على حجوم الخام وأسعاره — وهي الفجوة التي لا تُعانيها قطر بفضل تجارتها المنتعشة من الغاز الطبيعي المسال. وفي الوقت ذاته، تعكس بيانات الوجهات عمق الاضطراب: إذ انخفضت تحميلات خام الخليج العربي إلى الصين بنسبة 39.4 بالمئة على أساس سنوي في الفترة من يناير إلى أكتوبر 2026، فيما انخفضت التحميلات إلى اليابان بنسبة 52.4 بالمئة، وفقاً لبيانات Banchero Costa المُجمَّعة مع LSEG.
هل تستهدف القائمة السوداء الإيرانية للسفن المسارات لا الحجم؟
صنّفت إيران 240 سفينة على قائمة عدم الامتثال لديها اعتباراً من 2 نوفمبر، من بينها 130 من أصل 231 ناقلة مكوكية خليجية — أي 56 بالمئة من الأسطول، وفقاً لـ Vortexa. وأضافت إيران 114 سفينة في تحديثها الصادر في 2 نوفمبر وحده.
«صنّفت إيران أكثر من نصف الناقلات المشاركة في عمليات المكوك الخليجية.»
— كلير جونغمان (Claire Jungman)، مديرة المخاطر والاستخبارات البحرية، Vortexa، 17 نوفمبر 2026
أحدثت التصنيفات تغييراً محسوساً في أنماط العبور. إذ انخفضت عمليات العبور الأسبوعية عبر هرمز للناقلات المدرجة في فئة سبتمبر–أكتوبر من 21.7 إلى 15.6 — بانخفاض 28 بالمئة — بينما ارتفعت عمليات العبور لأسطول ناقلات النفط الأوسع بنسبة 31 بالمئة خلال الفترة ذاتها، وفقاً لتقرير Vortexa الصادر في 17 نوفمبر. وخلصت Vortexa إلى أن «قيود إيران تُحدث تأثيراً أكبر على كيفية تحرك النفط مما تُحدثه على حجم النفط المتحرك».
ارتفع حجم النفط المنقول عبر مكوك الترحيل الخليجي باستثناء إيران من 5.7 ملايين برميل يومياً في أغسطس إلى 8.5 ملايين برميل يومياً في أكتوبر، وفقاً لـ Vortexa. وأفادت تقارير بأن إيران أعفت السفن المسجّلة في العراق وقطر والصين والهند من قيود العبور في هرمز، وفق ما أوردت كبلر في 13 نوفمبر، مما يُشير إلى أن طهران تدير هوية من يعبر المضيق بدلاً من إغلاقه كلياً.
وحتى في الوقت الذي تؤكد فيه واشنطن أنها تمتلك السيطرة الكاملة على هرمز، أفادت Energy Intelligence في 20 نوفمبر بأن إيران تُرسل إشارات باحتمال تحديها للحصار البحري الأمريكي بغية استئناف صادراتها النفطية. فقد اختبر قافلة الناقلات الـ14 التي نظّمتها إيران في جزيرة خرج في منتصف نوفمبر حدود الحصار، في حين أثبتت ضربات الألغام الأخيرة على ناقلات النفط العملاقة في هرمز قدرة إيران على فرض التكاليف حتى في ظل الانتعاش الجزئي للحجوم.
قدّم مداني من Tankertrackers.com إطار تحليل من جانب العرض. وقال لبلومبرغ في 17 نوفمبر: «إخراج النفط إلى خليج عُمان عبر مضيق هرمز أمر، لكن يبدو أنه لا تتوفر ناقلات كافية لنقل النفط من خليج عُمان». ويُشير شح الناقلات إلى أن تراجع نوفمبر قد يتواصل حتى لو تباطأت وتيرة الهجمات.
الخلفية
أغلقت إيران مضيق هرمز لأول مرة في 28 فبراير 2026، مع التطبيق الكامل من 2 إلى 4 مارس. ثم أعادت إيران إغلاق المضيق في 18 أبريل إثر انهيار المساعي الدبلوماسية الأولى، ومرة أخرى في 12 يوليو، فيما أعادت الولايات المتحدة فرض حصارها البحري بعد يومين في 14 يوليو. وخفّف وقف إطلاق النار الإيراني-الأمريكي، الذي سرى من أواخر يونيو حتى 17 أغسطس، من شروط العبور بصورة مؤقتة قبل أن تستأنف الهجمات بوتيرة متسارعة.
يصل الخام الخليجي الآن إلى الأسواق العالمية عبر مزيج من العبور بهرمز — الذي لا يزال المسار الفردي الأكبر — والبنية التحتية للالتفاف شاملةً خط أنابيب أرامكو الشرق-غرب إلى ينبع، ومحطة الفجيرة الإماراتية، وصادرات البصرة العراقية. وقد أعاد هذا التحول رسم جغرافيا تصدير المنطقة، إذ تُظهر بيانات Banchero Costa أن الفجيرة تجاوزت سائر محطات الخليج في حصة التحميل خلال عام 2026.
أفضى غياب الدعم العسكري الأمريكي لحملة التحالف بقيادة السعودية إلى تحمّل منتجي الخليج تكاليف إعادة التوجيه والخصومات، في حين تُشير الإعفاءات الانتقائية الإيرانية للعراق وقطر والصين والهند — الدول التي تحتفظ معها بقنوات عبور — إلى أن الاستنزاف مستهدَف لا عشوائي. والنتيجة غير المتوقعة: تتحمل المملكة العربية السعودية ضغط الحجم والخصم على الأسعار معاً، دون أن يكون لديها دخل من الغاز الطبيعي المسال يُعوِّض جزئياً كما هو الحال بالنسبة لقطر.
الأسئلة الشائعة
ماذا قالت وكالة الطاقة الدولية عن إمدادات النفط العالمية؟
أفاد تقرير سوق النفط الصادر عن وكالة الطاقة الدولية في نوفمبر بأن أسواق النفط العالمية «ستعود إلى وضع الفائض هذا الربع، مع تراكم أكثر جوهرية في عام 2027»، وفقاً لـ OilPrice في 19 نوفمبر. وحذّرت الوكالة من أن «الهجمات على الشحن تُقوِّض الأمن البحري الذي يُعدّ محورياً لانتعاش مستدام». وقال مدير الوكالة فاتح بيرول في إطلاق التوقعات العالمية للطاقة 2026 في 19 نوفمبر إن الثقة في شحن النفط عبر هرمز باتت «مهشّمة»، وفقاً لـ Energy Intelligence.
ما هو توقع سعر النفط لدى Goldman Sachs؟
توقّع Goldman Sachs Research أن «ينخفض خام برنت من نحو 92 دولاراً للبرميل اليوم إلى 78 دولاراً بحلول مطلع ديسمبر 2027»، وأن «يبلغ متوسطه 88 دولاراً للبرميل في عام 2027» في سيناريوهه الأساسي، وفقاً لـ OilPrice في 19 نوفمبر.
ما مدى استنزاف الاحتياطيات العالمية الاحتياطية للإمداد؟
قال سلطان الجابر، الرئيس التنفيذي لأدنوك، في مؤتمر ADIPEC 2026، إن «منظومة الطاقة العالمية تحتاج إلى مزيد من المرونة إذ أجبرت أزمة الشرق الأوسط على سحب ما يقرب من 1 مليار برميل من الخام من المخزونات»، مضيفاً أن «العالم قد استنزف احتياطياته الإمدادية»، وفقاً لـ OilPrice في 10 نوفمبر. وقال أمين الناصر، الرئيس التنفيذي لأرامكو السعودية، في مؤتمر المؤتمر العالمي للبترول المنعقد في الرياض في أكتوبر 2026، إن «إعادة ملء المخزونات مع تلبية الطلب قد تستغرق ما يصل إلى عامين»، وفقاً لـ OilPrice في 10 نوفمبر.
ما الذي قالته الكويت بشأن الهجمات البحرية الإيرانية؟
كتبت الكويت إلى المنظمة البحرية الدولية بأن «هذه الأعمال تُقوِّض أمن واستقرار المنطقة وتُشكِّل انتهاكاً صريحاً للقانون الدولي»، مضيفةً أن «الكويت تُعيد تأكيد مطالبها بأن تُوقف جمهورية إيران الإسلامية هجماتها غير المشروعة فوراً»، وفقاً لبلومبرغ عبر gCaptain في 19 نوفمبر.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English