رؤية 2030 والاقتصاد
السعودية نوّعت اقتصادها في القطاعات التي أصابتها الحرب أولاً
تصحيح، 1 نوفمبر 2026: أشارت نسخة سابقة إلى «ثلاثة بنود» من زيارة وزير الخارجية إلى واشنطن في سبتمبر لكنها ذكرت بندين فقط، ووصفت ضربة 13 أكتوبر على مقر أرامكو في الظهران بأنها تدمير للمبنى. ويشير المقال الآن إلى بندين وإلى ضربة؛ إذ وصفت مصادر رويترز أضرار حريق واسعة في خمسة طوابق، لا تدميراً.
تصحيح، 12 أكتوبر 2026: قلّلت نسخة سابقة من هذا المقال من أسعار النفط خلال الحرب، إذ ذكرت أن خام برنت «ارتفع لفترة وجيزة» وكان في نطاق 80–90 دولاراً؛ بينما ظل برنت فوق 100 دولار للبرميل منذ مارس. وأوردت نمو القطاع غير النفطي في الربع الثاني بنسبة 0.9 في المئة؛ في حين كان تقدير الهيئة العامة للإحصاء 0.6 في المئة. وذكرت أن بناء مشروع ذا لاين في نيوم عُلّق في سبتمبر 2025؛ بينما أُفيد بالتوقف في مايو 2026. وأوردت كذلك رقماً لإنتاج الخام لا يمكننا توثيق مصدره، وتضمنت أرقاماً غير موثقة المصدر للتوقعات الأصلية للناتج المحلي الإجمالي لعام 2026، والإنفاق والإيرادات المعدّلة، والإنفاق في الربع الأول حسب البنود، والإعانات، والاحتياطيات النقدية لصندوق الاستثمارات العامة وعقود البناء التي رسّاها، وأسعار التعادل المالي، والتصنيفات الائتمانية، وإنتاج عام 1990، وعجز عام 2015، واستبعاد السعودية من الوساطة، إلى جانب اقتباسات منسوبة إلى بلومبرغ والمونيتور ومركز الدراسات الاستراتيجية والدولية والمركز العربي في واشنطن ومعهد الشرق الأوسط وشبكة إيه بي سي نيوز وقناة برس تي في. وقد جرى تصحيح هذه المعلومات أو حذفها.
الرياض — أخفقت البنية المالية لرؤية 2030 في أول اختبار لها في زمن الحرب. فقد توقعت وزارة المالية، في البيان التمهيدي لميزانية 2027 الصادر هذا الأسبوع، أن ينكمش الناتج المحلي الإجمالي الحقيقي للمملكة العربية السعودية بنسبة 3.6 في المئة في 2026، بعد أن كان صندوق النقد الدولي لا يزال يتوقع نمواً بنسبة 1.7 في المئة في يوليو، ورفعت تقديرها لعجز 2026 إلى 245 مليار ريال، أي نحو 65.3 مليار دولار، من 165 مليار ريال، أي نحو 44 مليار دولار، كانت متوقعة في الميزانية.
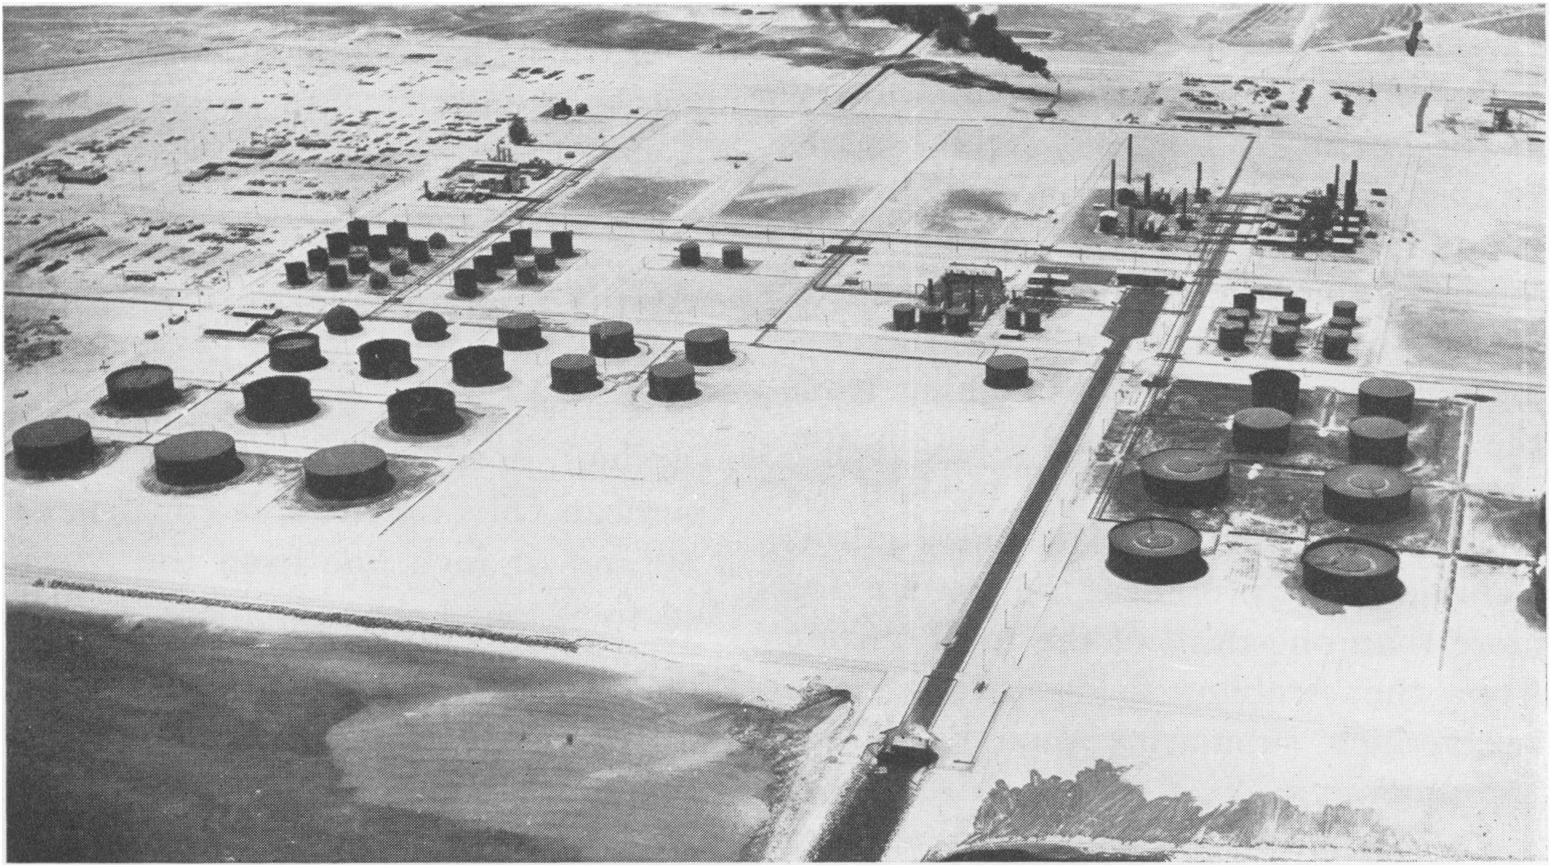
وقدّرت وكالة الطاقة الدولية إمدادات الخام السعودي بـ5.97 مليون برميل يومياً في أغسطس، انخفاضاً من 8.24 مليون في يوليو، مع تراجع شحنات الخام إلى أدنى مستوياتها منذ أكثر من ثلاثة عقود. وارتفع الإنفاق في الربع الأول بنسبة 20 في المئة على أساس سنوي. أما النشاط غير النفطي، وهو المؤشر الأكثر استشهاداً به دليلاً على نجاح التنويع، فلم ينمُ سوى 0.6 في المئة في الربع الثاني، وفقاً للتقدير السريع للهيئة العامة للإحصاء، في حين عطّلت الحرب قطاعات الخدمات اللوجستية والنقل وروزنامة الفعاليات التي بناها البرنامج تحوّطاً من تقلبات النفط.
والبرنامج في مرحلته الأخيرة قبل 2030. وبحلول صدور البيان التمهيدي للميزانية، كانت الوزارة قد تخلّت عن توقعات النمو والعجز التي نشرتها في ميزانيتها العام الماضي.
جدول المحتويات
من النمو إلى الانكماش
أُعدّت ميزانية 2026 قبل الحرب. وافترضت بيئة أمنية خليجية مستقرة يمكن فيها لصادرات الخام وأعداد السياح الوافدين ومشاريع البناء التابعة لصندوق الاستثمارات العامة أن تحافظ على النمو المحلي خلال المرحلة الأخيرة من البرنامج.
وبحلول أغسطس 2026، انخفضت إمدادات الخام السعودي إلى 5.97 مليون برميل يومياً، من 8.24 مليون في يوليو، وفقاً لوكالة الطاقة الدولية. وانكمش قطاع النفط بنسبة 24.7 في المئة على أساس سنوي في الربع الثاني، ما أدى إلى انكماش إجمالي للناتج المحلي في الربع الثاني بنسبة 4.8 في المئة. وارتفعت إيرادات الربع الثاني بنسبة 12 في المئة، مع زيادة الإيرادات النفطية بنسبة 22 في المئة مع بقاء الأسعار فوق 100 دولار للبرميل، لكن الإنفاق ارتفع أيضاً، وبلغ عجز النصف الأول 160 مليار ريال.
وقد روى التسلسل الفصلي القصة قبل أن يضفي عليها التعديل السنوي طابعاً رسمياً. فبحلول الربع الثاني، كان انكماش قطاع النفط قد جرّ الاقتصاد ككل إلى المنطقة السالبة. ويترك التوقع للعام بأكمله البالغ -3.6 في المئة مجالاً لبعض الاستقرار في النصف الثاني، لكن مع اقتراب إنتاج الخام من أدنى مستوياته منذ عقود، يبقى أساس التحسن في النصف الثاني ضعيفاً.
أين ذهب الإنفاق
سجّل الربع الأول من 2026 عجزاً مالياً قدره 125.7 مليار ريال (33.5 مليار دولار). وارتفع إجمالي النفقات في الربع الأول بنسبة 20 في المئة على أساس سنوي إلى 387 مليار ريال. ومُوّل العجز بالكامل عبر الاقتراض، وبلغ الدين العام 1,667 مليار ريال.
ويعكس جزء من الزيادة التكاليف المباشرة للدفاع الجوي وتسريع المشتريات من الصواريخ الاعتراضية والذخائر المستهلكة بمعدلات الحرب.
وقبل الحرب، قدّمت رؤية 2030 تعويضات ظاهرة عن التشديد المالي: برامج الحفلات الموسيقية، والفعاليات الرياضية الدولية، ومهرجان موسم الرياض. وقد أصابت الحرب تلك الروزنامة. فألغت الفورمولا 1 سباق جائزة السعودية الكبرى الذي كان مقرراً في أبريل، وأُرجئت الألعاب النارية وعروض الطائرات المسيّرة في اليوم الوطني، ونقلت مدارس الرياض الدراسة إلى الإنترنت لمدة أسبوع في سبتمبر.
ولا يتيح هيكل النفقات تخفيضات سهلة: فلا يمكن خفض النفقات العسكرية ما دامت الوتيرة العملياتية مستمرة.
ما سرعة استنزاف الاحتياطي السيادي؟
دخل صندوق الاستثمارات العامة عام 2026 بأصول مُدارة تتجاوز 3.4 تريليون ريال، أي أكثر من 900 مليار دولار. لكن الأصول المُدارة والسيولة القابلة للتوظيف تقيسان أمرين مختلفين، ويحتدّ هذا الفرق في زمن الحرب.
وأظهر التقرير السنوي للصندوق لعام 2025 ارتفاع الإيرادات بنسبة 9 في المئة إلى 120 مليار دولار وصافي أرباح بلغ 17 مليار دولار. ووصفت استراتيجيته للفترة 2026–2030، المنشورة في أغسطس، تحولاً «من التوسع السريع إلى تعزيز الكفاءة» ونحو تمكين القطاع الخاص.
وبدأ التقليص قبل الحرب: إذ أُرجئت دورة الألعاب الآسيوية الشتوية 2029 في تروجينا إلى أجل غير مسمى في يناير 2026. وأوقفت نيوم المزيد من الأعمال في مشروع ذا لاين حتى ما بعد 2030 على الأقل، بحسب ما أفاد موقع سيمافور في مايو. وما أنتجته الحرب كان صدمة مالية لم تُصمَّم إعادة المعايرة لاستيعابها.
ومع اتساع عجز الدولة، تتوقف قدرة الصندوق على الوفاء بتفويضه في إطار رؤية 2030 وبالمتطلبات المالية للمملكة في زمن الحرب معاً على اقتراض جديد أو بيع أصول. وقالت وزارة المالية إن خطة الاقتراض لعام 2027 ستُعلَن بحلول نهاية العام.
وتعيد استراتيجية الصندوق للفترة 2026-2030 تجميع حيازاته في ست منظومات، وتفضّل التعزيز على التوسع. والتحول منطقي. لكنه يحوّل أيضاً صندوق ثروة سيادياً صُمّم للتحول الاقتصادي إلى مدير مالي في زمن الحرب، يقدّم الصمود على البنية التحتية المادية — المدن، ومناطق الترفيه، وممرات السياحة — التي شكّلت المحور الأصلي لرؤية 2030.
سعر التعادل الذي بنته رؤية 2030
صُمّمت رؤية 2030 لتقليص اعتماد السعودية على الإيرادات النفطية. لكن سجلها المالي، بعد عقد من التنفيذ، أكثر تبايناً: فقد ارتفع الإنفاق مع البرنامج، ولا تزال الميزانية شديدة الانكشاف على النفط.
والآلية واضحة. فقد أضافت رؤية 2030 نفقات غير نفطية أعلى هيكلياً — البنية التحتية للترفيه، وتطوير السياحة، واستضافة الفعاليات الرياضية، والبناء على مستوى المدن، وإصلاح التعليم، وتوسيع القطاع الصحي — من دون بناء قاعدة إيرادات غير نفطية بسرعة مماثلة. ونمت الإيرادات غير النفطية، لكن ليس بالسرعة الكافية لتمويل الالتزامات التي أنتجها البرنامج. وسُدّت الفجوة بالإيرادات النفطية، ما يعني أن حساسية الميزانية لأسعار النفط زادت خلال العقد الذي كان يُفترض أن يقلّصها فيه البرنامج. وكل عام من التنفيذ رفع سعر التعادل أكثر، إذ استمرت التزامات الإنفاق الجديدة، بمجرد إقرارها تشريعياً أو التعاقد عليها، بغض النظر عن دورات أسعار النفط.
وكان بإمكان السعودية الحفاظ على مستويات إنفاق رؤية 2030، أو الالتزام بانضباط الإنتاج في أوبك+، أو صون التوازن المالي، لكن ليس الثلاثة معاً. وقد ألغت الحرب الخيار بإلغاء مرونة الإنتاج. فمع اقتراب إمدادات الخام من ستة ملايين برميل يومياً، لم يمنع حتى بقاء برنت فوق 100 دولار اتساع العجز. وجعل تعديل صندوق النقد الدولي في أكتوبر الحسابات صريحة، إذ توقع انكماش الناتج المحلي الإجمالي بنسبة 3.3 في المئة رغم أسعار النفط فوق 100 دولار، وهي مفارقة السعر والحجم التي صنعتها الحرب.
وتشير البيانات المالية للنصف الأول إلى أن المملكة لا تستطيع تمويل الحرب ورؤية 2030 معاً بالحجم الحالي. فقد موّلت رؤية 2030 أجندة الاستقلال عن النفط بميزانيات معتمدة على النفط؛ إذ وسّع البرنامج الإنفاق في قطاعات جديدة بينما ظلت قاعدة الإيرادات التي موّلت هذا التوسع متركزة في الخام. وضغطت الحرب الإطار الزمني الذي كان يتعين فيه حلّ هذا التناقض. وأضفى تقرير آفاق الاقتصاد العالمي الصادر عن صندوق النقد الدولي في أكتوبر 2026 طابعاً رسمياً على هذا الحكم: فقد أسفر اختبار رؤية 2030 الاقتصادي في زمن الحرب عن انكماش الناتج المحلي الإجمالي بنسبة 3.3 في المئة، في أول حصر كامل من الصندوق للأضرار.
هل صمد التنويع أمام الحرب؟
بحلول 2025، كان مخططو رؤية 2030 يستشهدون بتنامي حصة النشاط غير النفطي في الاقتصاد دليلاً على تحقق الهدف الجوهري للبرنامج.
واختبرت الحرب ما إذا كان ذلك يُترجم إلى صمود. فلم ينمُ النشاط غير النفطي سوى 0.6 في المئة في الربع الثاني من 2026، وفقاً للتقدير السريع للهيئة العامة للإحصاء. ولم تكن القطاعات الأكثر انكشافاً هامشية بالنسبة لبرنامج التنويع، بل كانت مخرجاته الرئيسية: شبكات لوجستية عطّلها إغلاق ممرات البحر الأحمر والخليج، ونقل تضرر من حصار الحوثيين، وروزنامة فعاليات تعطلت مع خفض شركات الطيران لخطوطها وتكاثر تحذيرات السفر.
وأطروحة العزل — أي أن القطاعات غير النفطية ستحمي الاقتصاد خلال صدمات أسعار النفط — افترضت نوعاً محدداً من الصدمات: تراجعاً في الأسعار تنخفض فيه الإيرادات بينما تبقى البيئة المادية والتجارية سليمة. أما الحرب الإقليمية فتختبر شيئاً مختلفاً. فهي تُضعف الإنتاج، وتعطّل ممرات النقل والخدمات اللوجستية التي تخدم الاقتصاد غير النفطي، وتردع الاستثمار الأجنبي، وتحوّل الإنفاق العام من البنية التحتية التجارية إلى العمليات العسكرية، في آن واحد. وقد أجابت بيانات الربع الثاني عن سؤال ما إذا كان للاقتصاد غير النفطي أساس مستقل أم أنه يعتمد على البيئة الأمنية نفسها التي يحتاجها الاقتصاد النفطي.
وواجه قطاع الترفيه إلغاءات وتأجيلات مع تصاعد المخاوف الأمنية. وتعتمد السياحة، وهي أكثر إنجازات التنويع في رؤية 2030 ظهوراً للخارج، على خطوط الطيران التي عطّلتها الحرب. أما قطاعا الخدمات اللوجستية والنقل، اللذان قدّمتهما السعودية دليلاً على دورها مركزاً يربط أوروبا وآسيا عبر البحر الأحمر، فكانا بالضبط القطاعين الأكثر انكشافاً على الاضطراب البحري الذي فرضه حصار الحوثيين.
ويمكن لاضطراب زمن الحرب أن يسرّع إحلال الواردات، لكن هذا التحول يتطلب سنوات، وكلفته المالية تفاقم العجز الذي تسجله الحكومة أصلاً. وغياب منظومة فاعلة للأمن الجماعي في الخليج يعني أن الشرط الأمني المسبق لتنويع ما قبل الحرب لا يملك آلية مؤسسية لاستعادته.
هل تستطيع السعودية تكرار 1990؟
كثيراً ما تُقارن الأضرار المالية للحرب الحالية بحرب الخليج 1990-91. والمقارنة مفيدة، لكن ليس في الاتجاه الذي يُفترض عادة. ففي 1990، دفع فقدان الإمدادات العراقية والكويتية — نحو 4.3 مليون برميل يومياً مجتمعة — متوسط سعر النفط الشهري من 17 دولاراً للبرميل في يوليو إلى 36 دولاراً في أكتوبر، وهو ارتفاع كانت المملكة في موقع يتيح لها البيع خلاله.
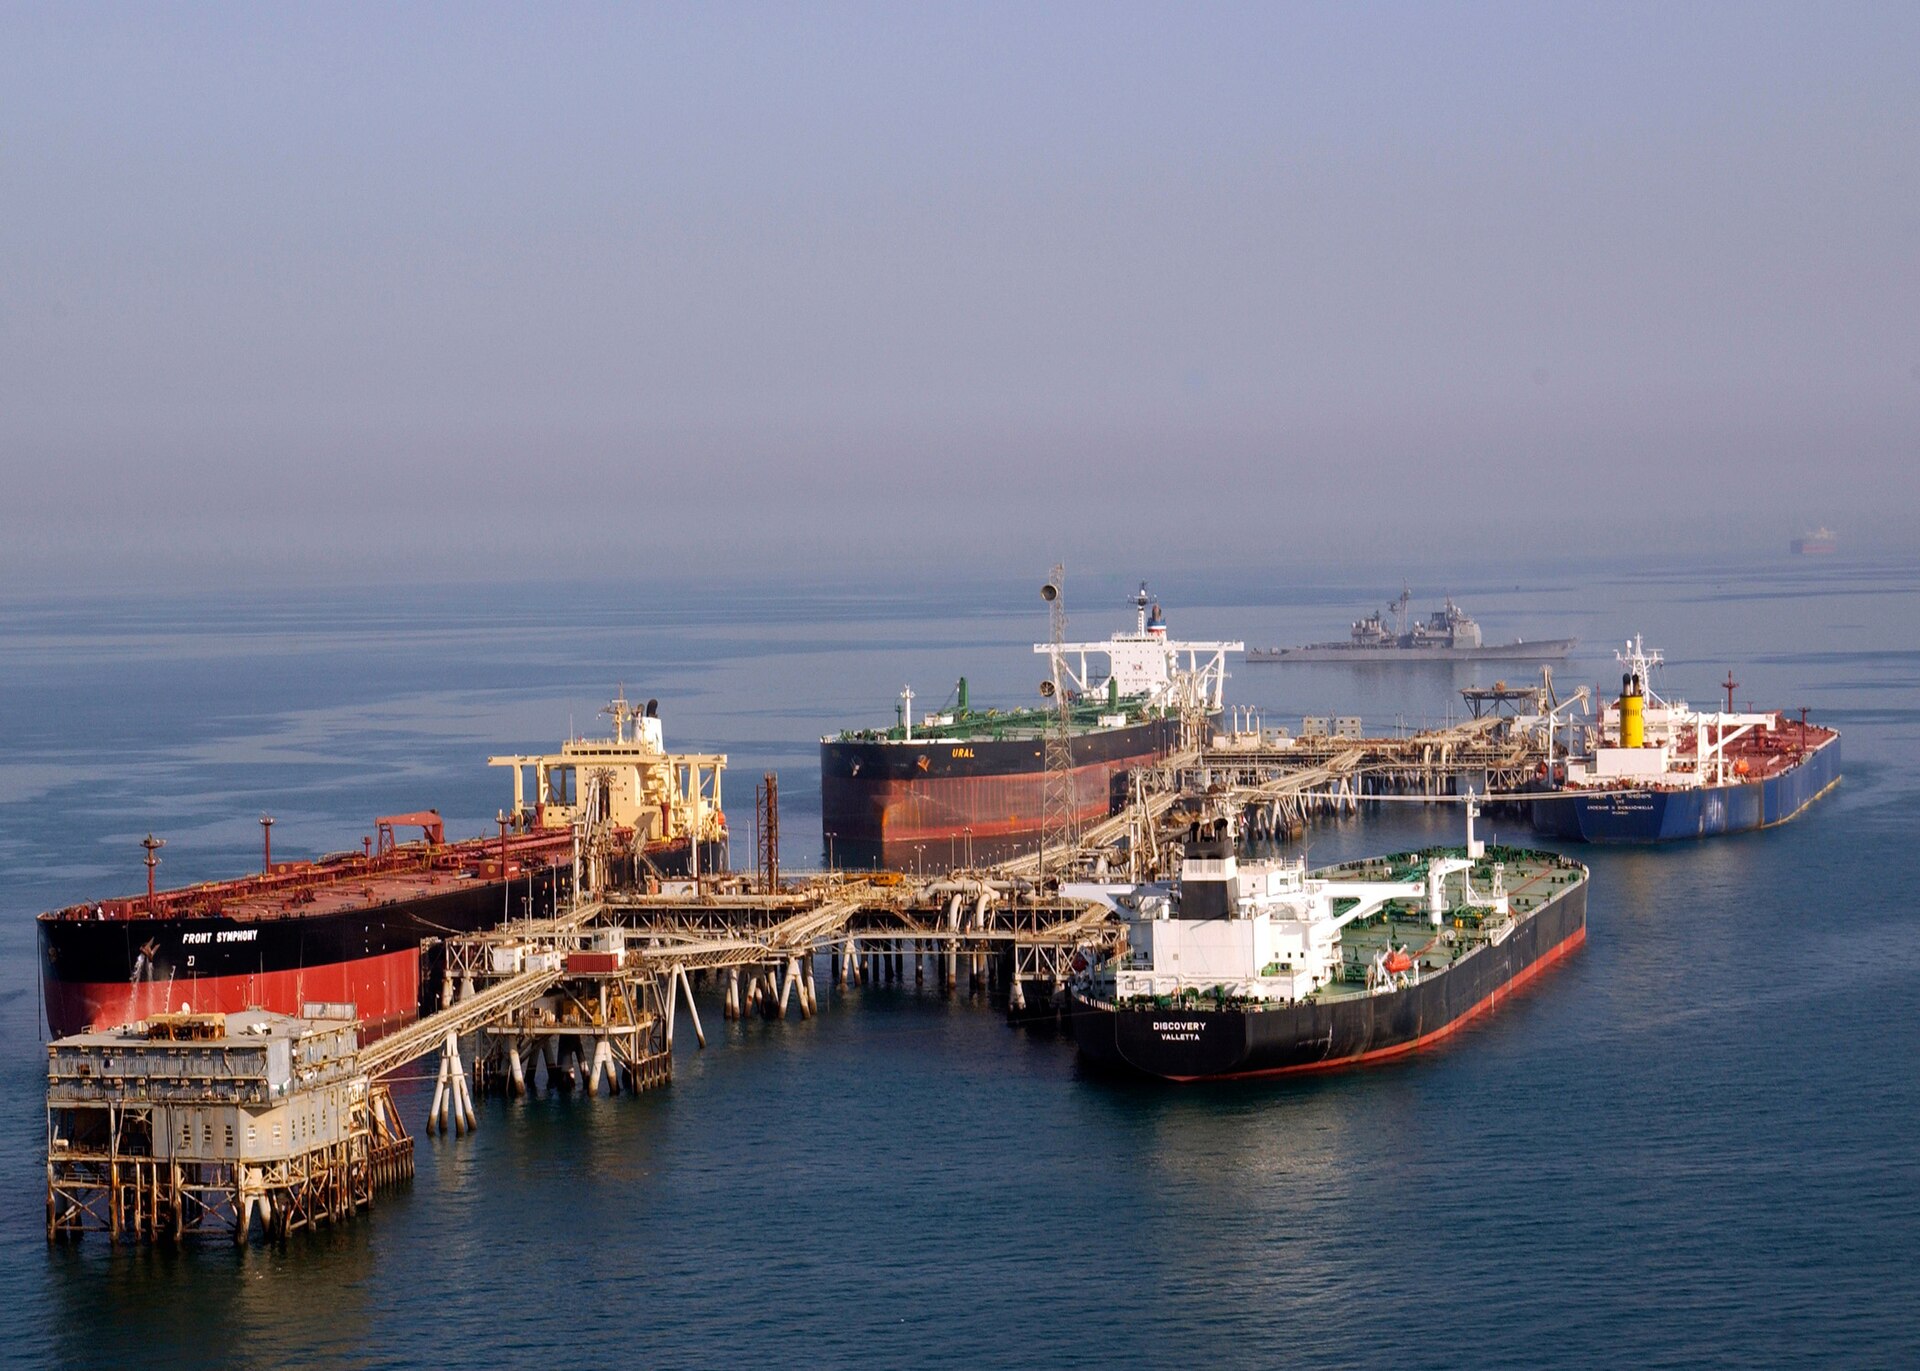
أما في 2026، فالمسار معكوس. فالإنتاج يتراجع لا يرتفع. وارتفعت أسعار النفط بحدة — إذ تجاوز برنت 100 دولار في مارس وبلغ ذروته فوق 126 دولاراً في أبريل — لكن المملكة لم تتمكن من الاستفادة الكاملة من هذا الارتفاع لأن الإنتاج كان يتراجع في الوقت نفسه، مع تضرر مسارات التصدير عبر هرمز وباب المندب معاً، واستمرار تعافي خط أنابيب شرق-غرب من أضرار الطائرات المسيّرة في ثلاث محطات ضخ.
ووصلت إشارة التسعير الناجمة عن تضييق المسارات في أسعار البيع الرسمية لأرامكو لشهر نوفمبر: خفض سعر البيع الرسمي لأرامكو لشهر نوفمبر سعر آسيا إلى أدنى مستوى في ست سنوات، إذ حدد سعر العربي الخفيف عند خصم قدره 5 دولارات للبرميل مقارنة بمتوسط دبي/عُمان، وهو أعمق خصم لآسيا منذ يونيو 2020، مع رفع الأسعار الأوروبية في الوقت نفسه بمقدار 3 دولارات، وهو تباين يطابق مباشرة مخاطر ممر باب المندب.
واختُبر تقدير السوق لحدود انكشاف أرامكو مباشرة في 13 أكتوبر، حين أصاب صاروخ حوثي مقر الشركة في الظهران. فأضاف برنت ثلاثة وستين سنتاً، في حركة بنسبة 0.6 في المئة سعّرت ضرب المبنى الذي ينسّق إنتاج النفط السعودي بأقل من تقلّب يومي بمقدار انحراف معياري واحد، بينما ظلت علاوة الحرب البالغة 22 دولاراً للبرميل التي يقدّرها غولدمان ساكس دون تغيير.
ويختلف دور السعودية في النزاعين أيضاً. ففي 1990، كانت المملكة قاعدة خلفية وداعماً مالياً لتحالف بقيادة الولايات المتحدة خاض الحرب في الكويت والعراق. ولم تكن الأراضي السعودية هدفاً رئيسياً، ولم تكن البنية التحتية النفطية تحت تهديد مباشر. أما في 2026، فمسارات التصدير السعودية والمنشآت العسكرية والمداخل البحرية إلى شبه الجزيرة تحت تهديد فعلي. فقد أعلنت قوات الحوثيين حصاراً بحرياً على السعودية في يوليو، وأطلقت إيران النار على مواقع أمريكية في دول مجاورة. فالحرب لا تدور في مكان آخر بأموال سعودية؛ والأضرار الاقتصادية نتيجة مباشرة لانكشاف المملكة الجغرافي على النزاع. واستعادة باب المندب هي الاستجابة العملياتية التي دعمتها الرياض، عبر هجوم بري يمني، لكن مشكلة سلسلة الاستهداف في صميم هجوم باب المندب لا حل سهلاً لها: فقد رفضت واشنطن طلبات سعودية بتنفيذ غارات جوية مرتين، ولا يزال الدعم الأمريكي بالضربات غير متاح.
ومقارنة النفقات غير مواتية بالقدر نفسه. ففي 1990، لم يكن لدى السعودية برنامج إنفاق بحجم رؤية 2030؛ أما الوزارة فتتوقع الآن نفقات لعام 2027 بقيمة 1.39 تريليون ريال. وكانت نفقات زمن السلم أدنى بكثير، فاستُوعبت الكلفة الإضافية للحرب مقابل خط أساس أصغر. أما في 2026، فيتراكم العبء المالي للحرب فوق قاعدة الإنفاق المرتفعة هيكلياً لرؤية 2030، ما ينتج عجزاً مركباً لم تكن الحرب وحدها ولا برنامج التحول وحده لينتجه.
ما الذي يتطلبه توقع التعافي
يتوقع البيان التمهيدي للميزانية نمو الناتج المحلي الإجمالي بنسبة 12.8 في المئة في 2027، مصنّفاً انكماش 2026 صدمة مؤقتة ناجمة عن الحرب لا قطيعة هيكلية. والتوقع معقول رياضياً: فالعودة إلى نحو 8 ملايين برميل يومياً التي سجلتها وكالة الطاقة الدولية في يوليو، مع استعادة طاقة التصدير، ستُنتج تعافياً كبيراً بفعل أثر سنة الأساس. لكن انتعاشاً بهذا الحجم يتطلب أن يعكس قطاع النفط تراجعه في 2026 بالكامل تقريباً خلال اثني عشر شهراً، وهي زيادة في الإنتاج تعتمد على ممرات ملاحية مفتوحة، ومشترين راغبين، وأسواق تأمين مستقرة للناقلات المتجهة إلى الخليج، وبنية تحتية مادية للتصدير تضررت جزئياً.
ويتطلب التعافي، في حده الأدنى، وقف الأعمال العدائية أو تقليصها بدرجة كبيرة بما يسمح بزيادة إنتاج الخام؛ وإعادة فتح هرمز وباب المندب كليهما أمام الملاحة التجارية بأحجام ما قبل الحرب؛ واستعادة ثقة المستثمرين بما يكفي لإعادة إطلاق برنامج البناء التابع لصندوق الاستثمارات العامة؛ واستراتيجية إنفاق تعيد المسار المالي نحو الضبط. وكل شرط من هذه الشروط يعتمد على متغيرات لا تتحكم فيها الحكومة السعودية.
ويؤكد توقع عجز 2027 — 191 مليار ريال، أي نحو 50.9 مليار دولار — أن التوازن المالي لا يعود حتى في سيناريو التعافي. ولم تُسفر زيارة وزير الخارجية الأمير فيصل إلى واشنطن في سبتمبر عن أي اتفاق معلن بشأن البندين الأكثر صلة بالجدول الزمني للتعافي: إعادة إمداد الصواريخ الاعتراضية باك-3 والعمليات ضد مواقع الحوثيين. ولكليهما جداول زمنية للتسليم تمتد إلى ما بعد نافذة التعافي التي يفترضها التوقع.
ورهان الحكومة هو أن الانكماش مؤقت. وقد أدى التوقف العملياتي في أواخر يوليو إلى تهدئة مؤقتة لم تُفضِ إلى وقف دائم لإطلاق النار. وبعد شهرين من ذلك التوقف، وضع البيان التمهيدي للميزانية عجز 2026 أعلى من التوقع الأصلي بمقدار 80 مليار ريال، أي نحو 21.3 مليار دولار.
أسئلة متكررة
كيف يُقارن عجز 2026 بالأزمة المالية السعودية عام 2015؟
يأتي عجز 2026، المقدّر الآن بـ245 مليار ريال، مع اقتراب شحنات الخام من أدنى مستوياتها في ثلاثة عقود، ووتيرة عملياتية في زمن الحرب تحول دون نوع الضبط المالي الذي دفع إليه انهيار أسعار النفط عام 2015. وقد استجابت الحكومة لتلك الأزمة السابقة بإطلاق رؤية 2030؛ والبرنامج الذي أُنشئ استجابة لعام 2015 بات الآن جزءاً من المشكلة المالية لعام 2026.
كيف أثّرت الحرب على استراتيجية الاستثمار لدى صندوق الاستثمارات العامة؟
لم يعلّق الصندوق رسمياً استراتيجيته للفترة 2026-2030، التي يقول إنها تمثل تحولاً «من التوسع السريع إلى تعزيز الكفاءة». ويبدو أن أولوياته ابتعدت عن قطاعي البناء والترفيه اللذين حدّدا البرنامج في الأصل، وهي إعادة توجيه يُرجَّح أن تدوم بعد الحرب نفسها.
هل ستتحسن الآفاق المالية إذا انتهت الحرب فوراً؟
حتى في ظل سيناريو التعافي الذي وضعته الحكومة نفسها، يبقى عجز 2027 عند 191 مليار ريال، أي نحو 50.9 مليار دولار. فالتزامات الإنفاق الهيكلية — إصلاح الصحة، وتوسيع التعليم، والبنية التحتية للترفيه، والتطوير الحضري — ليست نفقات حرب ولن يخفضها وقف إطلاق النار. وسيظل التعافي بعد الحرب يتطلب إما أسعار نفط مرتفعة ومستدامة وإما تخفيضات في الإنفاق ترقى إلى تقليص رسمي لنطاق رؤية 2030. ولم يُلمّح أي مسؤول سعودي علناً إلى الاستعداد لسلوك الخيار الثاني، كما أن البنية السياسية الداخلية للبرنامج تجعل الإعلان عن تقليص النطاق صعباً حتى لو تطلبته الحسابات المالية.
ولم تعد مسألة تقليص النطاق نظرية. إذ يستعد صندوق الاستثمارات العامة لإسقاط خمسة ملاعب من ملف استضافة كأس العالم 2034، بما فيها ملعب نيوم البالغة كلفته 2.5 مليار دولار، وهي أوضح إشارة علنية حتى الآن إلى أن القيود الرأسمالية على البرنامج تفرض تخفيضات هيكلية لا شكلية.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English