أرامكو تسجل أرباحاً صافية بلغت 36.25 مليار دولار في الربع الثالث وسط تراجع الناتج المحلي الإجمالي السعودي 3.6%
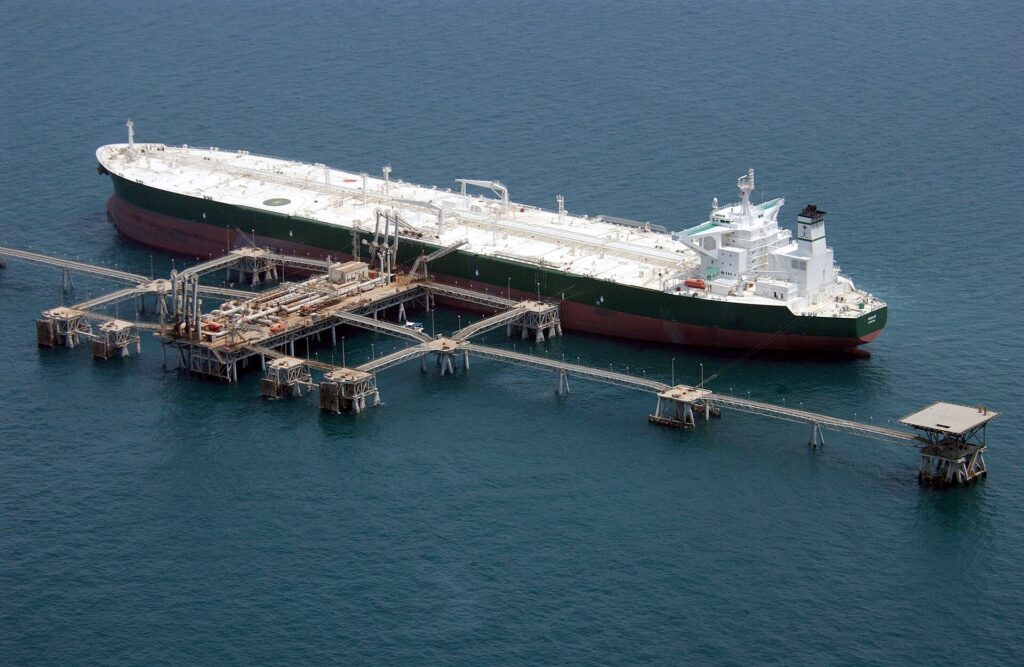
الظهران — أعلنت أرامكو السعودية يوم الثلاثاء عن صافي أرباح بلغ 36.25 مليار دولار في الربع الثالث، بارتفاع نسبته 34 بالمئة مقارنةً بالفترة ذاتها من العام الماضي، وذلك حتى مع كشف الشركة عن أن إنتاج المملكة العربية السعودية من النفط الخام تراجع إلى نحو 8 ملايين برميل يومياً في سبتمبر — أي بواقع 2 مليون برميل دون مستويات ما قبل الحرب. وجاء هذا الإعلان في صباح اليوم ذاته الذي أطلقت فيه إيران النار على طائرة أمريكية فوق مضيق هرمز، ليكون بمثابة صورة أشعة مالية لما تفعله الحرب بالمملكة العربية السعودية: تقليص الاقتصاد في الوقت الذي تُثري فيه الشركة التي تدعمه.
وبلغ صافي الدخل المعدَّل، باستثناء مكسب استثنائي من بيع حصة أرامكو في مشروع تكرير مشترك في ماليزيا، 31.2 مليار دولار — بارتفاع 9 بالمئة مقارنةً بالعام الماضي، وبما يزيد نحو 540 مليون دولار على متوسط توقعات 12 محللاً استطلعت أرامكو آراءهم والبالغة 30.66 مليار دولار، وفق ما أفادت CNBC. وتُشير وزارة المالية السعودية في بيانها التمهيدي للميزانية الصادر في 30 سبتمبر إلى توقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 بالمئة في 2026 مع تراجع الأنشطة النفطية بنسبة 21.8 بالمئة، وفق رويترز عبر زاوية، في حين قدّرت توقعات صندوق النقد الدولي في أكتوبر الانكماش بنسبة 3.3 بالمئة. والهوة بين أرباح أرامكو والمسار المالي للمملكة هي حسابات اقتصاد حرب تعوّض فيه الأسعار المرتفعة الشركةَ عن البراميل المفقودة ذاتها التي تُنزف خزينة المملكة.
«واصلت حالة عدم اليقين الجيوسياسي والهجمات على منشآت الطاقة الرئيسية تضخيم أزمة إمدادات الطاقة العالمية في الربع الثالث من عام 2026، مع ما ينطوي عليه ذلك من تداعيات جسيمة على أمن الطاقة العالمي.»
— أمين الناصر، الرئيس التنفيذي، أرامكو السعودية، بيان أرباح الربع الثالث 2026
جدول المحتويات
تفاصيل الأرباح
والأرباح الإجمالية المُعلَنة — المرتفعة من 26.9 مليار دولار في الربع الثالث من 2025 — تُبالغ في تقدير التحسن الفعلي لأنها تتضمن مكسباً من بيع أرامكو حصتها البالغة 50 بالمئة في مشروعي التكرير والبتروكيماويات المشتركين PRefChem في ماليزيا لصالح بتروناس، الذي اكتمل في سبتمبر، وفق عرب نيوز وRTÉ. أما النتيجة المعدَّلة، التي تستبعد هذا المكسب الاستثنائي، فقد ارتفعت من قاعدة الربع الثالث من 2025 البالغة 28.6 مليار دولار، وفق سعودي جازيت وCNBC، مما يوفر مقياساً أنظف لما يُدرّه اقتصاد الحرب من ربع إلى آخر.
وبلغ التدفق النقدي الحر 28.2 مليار دولار خلال الربع، ارتفاعاً من 23.6 مليار دولار قبل عام، مع تدفق نقدي تشغيلي بلغ 38.7 مليار دولار، وفق Egypt Oil Gas وغلف نيوز — أرقام غطّت توزيعات الأرباح الفصلية بمريح وأثبتت ميزة العائد من بيع عدد أقل من البراميل بأسعار مرتفعة للغاية. وجاء التجاوز لتوقعات المحللين مدفوعاً أساساً بربع قياسي في قطاعي التكرير والبتروكيماويات، اللذين حققا أرباحاً رافدة لم يكن أي محلل قد أدرجها بالكامل في توقعاته.
غير أن المسار على أساس ربع سنوي متتالٍ أقل إيجابية: إذ تراجع صافي الدخل المعدَّل من 33.59 مليار دولار في الربع الأول، وفق ريغزون، ومن 33.4 مليار دولار في الربع الثاني، وفق QNA، مع تراجع سعر النفط الخام المُحقَّق عن ذروة الربع الثاني. وتبدو المقارنة السنوية مواتية لأن الربع الثالث من 2025 سبق المرحلة الأشد وطأة من الحرب، وأسعار النفط في تلك الحقبة تنتمي الآن إلى فصل مختلف من اقتصاديات النفط السعودي.
لماذا تراجعت أرباح قطاع المنبع رغم ارتفاع أسعار النفط الخام؟
تراجعت الأرباح قبل الفائدة والضرائب المعدَّلة لقطاع المنبع في أرامكو 9 بالمئة على أساس سنوي إلى 46.8 مليار دولار، على الرغم من ارتفاع متوسط سعر النفط الخام المُحقَّق من 70.1 دولار قبل عام إلى 95.2 دولار للبرميل في الربع الثالث — وهو بحد ذاته تراجع عن 108.1 دولار في الربع الثاني — وفق RTÉ وغلف نيوز وسعودي جازيت وInvesting.com. والتفسير هو الحجم: إذ انخفض إجمالي إنتاج الهيدروكربونات إلى 11.05 مليون برميل مكافئ نفطي يومياً من 13.3 مليون قبل عام، بانخفاض نسبته 17 بالمئة فاق مكسب الأسعار، وفق RTÉ.
وظل إنتاج المملكة العربية السعودية من النفط الخام في سبتمبر أدنى بنحو 2 مليون برميل يومياً من مستوى ما قبل الحرب الذي يتجاوز قليلاً 10 ملايين برميل، وفق ما أفادت RTÉ، وهي فجوة تعكس القيود المادية لتصدير النفط عبر منطقة حرب — حيث يبقى مضيق هرمز تحت الحصار الإيراني والهجمات على البنية التحتية التصديرية باتت روتينية — وكذلك حقيقة أن هدف المملكة في إطار أوبك+ البالغ 10.5 مليون برميل يومياً، وفق إيندرداتا، يتجاوز بكثير ما تستطيع المملكة شحنه فعلياً. وبلغ إجمالي إنتاج السوائل 8.7 مليون برميل يومياً، ارتفاعاً بنسبة 15 بالمئة عن الربع الثاني، لكنه لا يزال أدنى بنسبة 19 بالمئة من 10.8 مليون قبل عام، وفق RTÉ ونص مكالمة الأرباح المنشور على Investing.com.
وتراجع مؤشر موثوقية الإمدادات، وهو مقياس أرامكو لنسبة الكميات المتعاقد عليها والمُسلَّمة فعلياً، إلى 97.8 بالمئة من 99.9 بالمئة قبل عام و98.4 بالمئة في الربع الثاني، وفق RTÉ. وتترجم هذه الفجوة البالغة 2.1 نقطة مئوية مباشرةً إلى شحنات فائتة، وإعادة تسعير للتأمين، ونوع من عدم اليقين في التسليم أقرّ به الناصر في مكالمة الأرباح حين قال إن صادرات النفط الخام الخليجية لم تعد بعد إلى مستويات ما قبل النزاع، وفق نص Investing.com — وهو تصريح يتناقض مباشرةً مع ادعاءات وسائل إعلام خليجية أخرى بأن الصادرات عادت إلى مستويات ما قبل الحرب.
الرقم القياسي في قطاع المصب
إذا كانت أرباح قطاع المنبع تروي قصة البراميل المفقودة، فإن قطاع المصب يروي قصة ما يحدث للبراميل التي تبقى في المنظومة. وسجّلت الأرباح قبل الفائدة والضرائب المعدَّلة لقطاع المصب في أرامكو 10.3 مليار دولار في الربع الثالث، وهو رقم قياسي، بارتفاع 234 بالمئة عن الربع ذاته من العام الماضي، وفق CNBC وسعودي جازيت. ويعكس هذا الارتفاع بيئة تكرير تتصاعد فيها هوامش الكسر — الفارق بين تكاليف مدخلات النفط الخام وأسعار المنتجات المكررة — بفعل اضطرابات الإمدادات ذاتها التي تُعيق صادرات النفط الخام، إذ تتنافس المصافي الأقرب إلى مراكز الطلب في آسيا وأوروبا بشدة على كل برميل يعبر نقاط الاختناق.
كما أسهم بيع حصة PRefChem لبتروناس في تبسيط محفظة قطاع المصب لدى أرامكو في لحظة تُحوّل فيها الشركة طاقتها التكريرية نحو منتجات ذات هوامش أعلى وسلاسل إمداد أقصر. وقال الناصر في ملتقى انتلجنس الطاقة في لندن في 5 أكتوبر إن المخزونات النفطية العالمية باتت «نادرة بشكل مخيف»، وفق ما نقلته ذا ناشيونال — وهو توصيف يساعد في تفسير سبب بقاء هوامش التكرير مرتفعة حتى مع تراجع أسعار النفط الخام عن ذروة الربع الثاني، لأن عالماً بمخزونات شحيحة هو عالم تدفع فيه المصافي علاوات مقابل اليقين في الإمدادات، وهو ما لا تزال أرامكو، رغم كل قيود الحرب، قادرة على توفيره جزئياً.
كيف تتحوط أرامكو من ضعف قدرتها التصديرية؟
لم يكن أبرز ما كشفته أرباح يوم الثلاثاء رقماً مالياً بل كان إعلاناً عن بنية تحتية: إذ أكد الناصر أن هندسة أولية قيد الإعداد لتوسيع خط الأنابيب الشرق-الغرب، وهو الخط الممتد 1,200 كيلومتر من حقول المنطقة الشرقية إلى محطة التصدير على البحر الأحمر في ينبع، وفق نص مكالمة الأرباح المنشور على Investing.com وتقرير منفصل للشرق الأوسط. وتبلغ الطاقة التصميمية الحالية للخط 7 ملايين برميل يومياً وفق سعودي جازيت عبر زاوية، وقال الناصر في أكتوبر في ملتقى انتلجنس الطاقة إن أرامكو تهدف إلى رفعها إلى 10 ملايين، وفق ذا ناشيونال — وهو هدف سيجعل المسار البري قادراً على استيعاب ما يقارب جميع صادرات المملكة من النفط الخام قبل الحرب دون أي مرور عبر مضيق هرمز.
وقال الناصر في أكتوبر إن أسعار النفط كانت يمكن أن تبلغ 200 دولار للبرميل لولا خط الأنابيب الشرق-الغرب، وفق تقرير ذا ناشيونال من ملتقى لندن في 5 أكتوبر — وهو تصريح يُقدّم الخط لا بوصفه أمراً اعتيادياً بل البنية التحتية الوحيدة التي حالت دون تحول أزمة الطاقة العالمية إلى كارثة. وأخبر الناصر أيضاً جمهور 5 أكتوبر أن «منظومة» أرامكو «سليمة»، وفق ذا ناشيونال، غير أن بيانات موثوقية الإمدادات التي كُشف عنها يوم الثلاثاء تُقيّد هذا الادعاء بأرقام لم يكن جمهور لندن يمتلكها. وأضاف الناصر في مكالمة الأرباح أن أرامكو يمكنها بلوغ طاقتها الإنتاجية القصوى المستدامة البالغة 12 مليون برميل يومياً «في أقل من 3 أسابيع» إذا أُمرت بالتصعيد، وفق Investing.com.
وتبني الشركة أيضاً فائضاً احتياطياً يتجاوز خط الأنابيب. وقال الناصر إن أرامكو تواصل «استكشاف طاقة تخزين إضافية في الخارج ومسارات تصدير بديلة لتعزيز شبكة إمداداتنا العالمية»، وفق ذا ناشيونال وCNBC. وبدأ مشروع زيادة إنتاج النفط الخام من حقل الزلف الإنتاجَ ومن المتوقع أن يبلغ 600,000 برميل يومياً بحلول نهاية 2026، وفق RTÉ والشرق الأوسط، مما يُضيف إمدادات جديدة في لحظة لا تزال فيها قدرة المملكة على نقل النفط عبر مضيق هرمز مقيدة بالألغام الإيرانية والحصار المستمر.
الميزانية العمومية لاقتصاد الحرب
يتدفق توزيع الأرباح الأساسي لأرامكو عن الربع الثالث البالغ 21.9 مليار دولار، المرتفع 3.5 بالمئة على أساس سنوي والمستحق في الربع الرابع، وفق المدير المالي زياد المرشد (Ziad Al-Murshed) في مكالمة الأرباح كما أوردت Investing.com، يتدفق في معظمه إلى الحكومة السعودية التي تمتلك نحو 97.6 بالمئة من الشركة، وفق سعودي جازيت — غير أن الحكومة المُتلقّية لهذه الأرباح تُدير عجزاً تجاوز كل توقعات مطلع العام. وعدّلت وزارة المالية في بيانها التمهيدي للميزانية الصادر في 30 سبتمبر عجز 2026 إلى 245 مليار ريال، ارتفاعاً من 165 مليار ريال موازنةً في الأصل، وفق رويترز عبر زاوية.
وانخفض الإنفاق الرأسمالي إلى 10.5 مليار دولار في الربع الثالث من 12.6 مليار دولار قبل عام، وفق ذا ناشيونال وسعودي جازيت — وهو انخفاض كان سيُعدّ في عام عادي مؤشراً على الانضباط الرأسمالي، لكنه في عام حرب يُقرأ باعتباره شركةً تُرشّد استثماراتها نحو المشاريع الأكثر احتمالاً للنجاة من الصراع، بما فيها توسيع خط الأنابيب وزلف. وانخفض معدل الرافعة المالية، مقياس أرامكو للديون الصافية إلى حقوق الملكية، إلى 5.5 بالمئة من 6.2 بالمئة في نهاية يونيو، وفق غلف نيوز، وهو ميزانية عمومية قوية بما يكفي لاستدامة توزيعات الأرباح في الوقت الراهن، لكنها تقع داخل اقتصاد تتوقع كل من وزارة المالية وصندوق النقد الدولي انكماشه.
وانتقد الرئيس دونالد ترمب خلال موسم أرباح الربع الثاني في أغسطس شركات النفط لـ«جنيها أموالاً طائلة»، وفق فوكس نيوز — تعليق وُجّه إلى القطاع على نطاق واسع لكنه ينطبق على أرامكو بقوة خاصة، نظراً إلى أن الحصار الأمريكي على إيران والصراع الأشمل هما المحركان الرئيسيان لارتفاع الأسعار الذي يجعل إنتاج أرامكو المنكوش بسبب الحرب مربحاً. وعجز اتفاقية مكة عن إنشاء قيادة مشتركة وتبادل إطلاق النار يوم الثلاثاء فوق هرمز لا يزيدان إلا في تعميق الغموض حول المدة التي ستستمر فيها علاوة الحرب — والتكاليف التي تفرضها على الاقتصاد السعودي.
خلفية
تخوض المملكة العربية السعودية حرباً مع إيران منذ أن استأنف الحرس الثوري الإيراني حصار مضيق هرمز في يوليو، وضربت حملات الصواريخ والطائرات المسيّرة الحوثية أهدافاً تمتد من حقل شيبة للنفط التابع لأرامكو في الربع الخالي إلى مقر الشركة في الظهران الذي تعرّض لضربة في 13 أكتوبر. وتعطّل خط الأنابيب الشرق-الغرب، البديل البري لأرامكو عن نقطة اختناق هرمز، في سبتمبر إثر ضربة صاروخية استهدفت محطة ضخ، وأُعيد تشغيله في 22 سبتمبر بطاقة منخفضة، وفق رويترز وسعودي جازيت عبر زاوية.
بلغ صافي الدخل المعدَّل لعام 2025 بأكمله 104.7 مليار دولار، وفق نشرة أرامكو للمستثمرين الصادرة في مارس. وتجاوز خام برنت 100 دولار في معظم الربع الثالث، إذ وصل إلى 102.94 دولار في 9 أكتوبر وفق CNBC — مستوى سعري يكسب عنده كل برميل تنجح أرامكو في نقله عبر الممر الخليجي المتدهور أو عبر خط الأنابيب أكثر بثلث مما كان يكسبه قبل عام، حتى مع تراجع عدد البراميل التي تقطع الرحلة.
الأسئلة الشائعة
هل لا تزال أرامكو تدفع توزيعات أرباح مرتبطة بالأداء؟
علّقت أرامكو توزيعات أرباحها المرتبطة بالأداء — وهي المدفوعات المتغيرة المرتبطة بتجاوز التدفق النقدي الحر لتوزيعات الأرباح الأساسية — بعد الربع الثاني من 2026، حين تراجع التدفق النقدي الحر إلى 12.3 مليار دولار دون توزيعات الأرباح الأساسية البالغة 21.9 مليار دولار لذلك الربع، وفق Egypt Oil Gas. وقد غطّى التدفق النقدي الحر للربع الثالث البالغ 28.2 مليار دولار توزيعات الأرباح الأساسية للربع الثالث البالغة 21.9 مليار دولار، غير أن أرامكو لم تُعِد المكوّن المرتبط بالأداء، ولم تتطرق الإدارة للمدفوعات المتغيرة في مكالمة يوم الثلاثاء.
هل حصل توسيع خط الأنابيب الشرق-الغرب على قرار استثماري نهائي؟
لا. أكد الناصر يوم الثلاثاء أن هندسة أولية قيد الإعداد، لكنه قال إنه لن يُعلَن عن تفاصيل قبل التوصل إلى قرار استثماري نهائي، وفق نص مكالمة أرباح Investing.com. ويستهدف التوسيع طاقة 10 ملايين برميل يومياً، ارتفاعاً من 7 ملايين حالياً، مما سيستلزم محطات ضخ إضافية وحلقات أنابيب جديدة على امتداد المسار الممتد 1,200 كيلومتر من المنطقة الشرقية إلى محطة تصدير البحر الأحمر في ينبع.
ما السعر الرسمي لنفط أرامكو الخام لنوفمبر لمشتري آسيا؟
خفّضت أرامكو السعر الرسمي لبيع نفط عربي خفيف لآسيا في نوفمبر بمقدار 3 دولارات، لتُحدّده عند 5 دولارات دون مؤشر عُمان/دبي — وهو أوسع خصم منذ يونيو 2020، وفق رويترز عبر bdnews24 في 5 أكتوبر. ويُشير هذا التسعير العدواني إلى مسعى للحفاظ على الحصة السوقية في آسيا حتى مع بقاء إجمالي صادرات المملكة دون مستويات ما قبل الحرب. ورفعت أرامكو في الوقت ذاته الأسعار لمشتري شمال غرب أوروبا بمقدار 3 دولارات، وفق التقرير ذاته، مما يُعيد توجيه البراميل المتاحة نحو أسواق الوجهة الأعلى هامشاً.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English