أرامكو لا تملك مساراً رابعاً
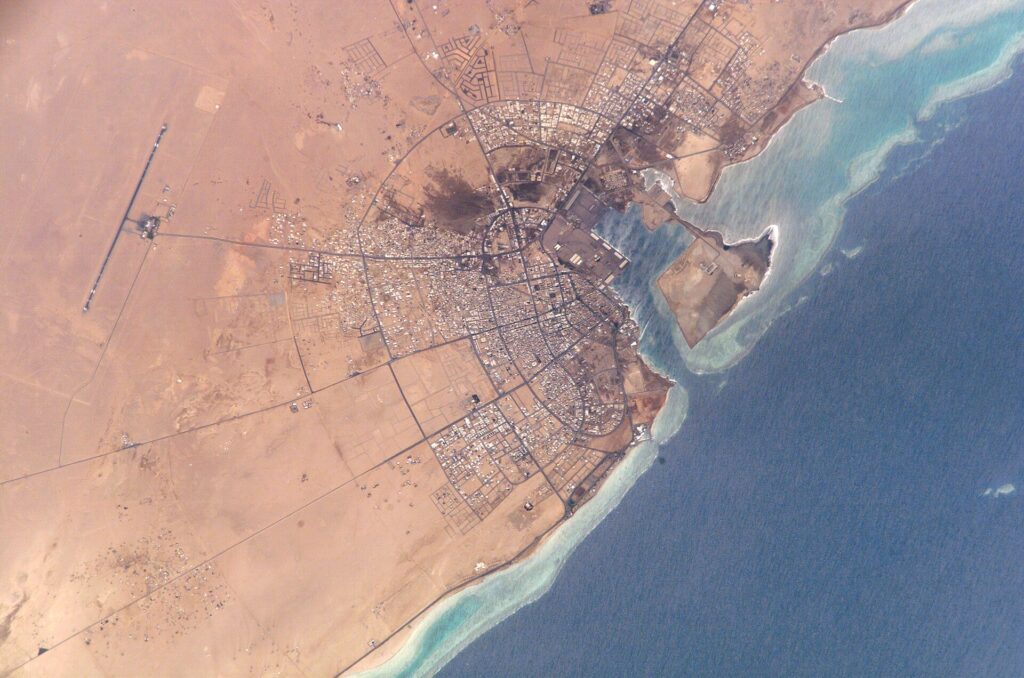
الظهران — لا تملك أرامكو السعودية مساراً رابعاً قابلاً للتطبيق لتصدير النفط. فقد أكد الرئيس التنفيذي أمين الناصر في سبتمبر 2026 أن الشركة تدرس «الجوانب الهندسية والجدوى» لـ«مسار رابع وخامس» لنقل الخام بعيداً عن مضيق هرمز وخط أنابيب شرق-غرب إلى ينبع. ورفض تسمية أيٍّ من الممرين. والصمت معبّر: فلكل بديل جرى تداوله — خط حبشان-الفجيرة الإماراتي، وخط السعودية-عُمان المقترح إلى الدقم، ومقترح البصرة-العقبة الذي مضى عليه ثلاثة وأربعون عاماً، وخط IPSA المعطّل — سقفٌ صارم للطاقة الاستيعابية، أو عائق سياسي، أو كلاهما. والدراسة ليست خطة، بل هي اعتراف بأن أربعة عقود من التخطيط في أعقاب حرب الناقلات تركت أكبر مصدّر للنفط في العالم بممرين اثنين، وكلاهما الآن مُخترق.
تراجعت شحنات الخام السعودي من نحو 7.5 مليون برميل يومياً في مطلع 2026 إلى قرابة 2.3 مليون برميل يومياً بحلول أغسطس، بحسب الجزيرة. وبلغ عجز الميزانية السعودية المعدّل لعام 2026 نحو 245 مليار ريال، مع توقعات بانكماش الناتج المحلي الإجمالي الحقيقي 3.6 في المئة، بحسب رويترز. والبدائل التي طرحها المحللون والمسؤولون والمديرون التنفيذيون في قطاع الطاقة لا تفي بالحاجة، إذ إن طاقتها مجتمعةً ليست سوى جزء ضئيل مما كان المضيق ينقله قبل أن تزرعه إيران بالألغام. والفجوة قائمة منذ عقود، والحرب جعلتها ظاهرة.
جدول المحتويات
ماذا قال أمين الناصر عن مسار تصدير رابع؟
قال أمين الناصر لمجلة نيكي آسيا في طوكيو في 24 سبتمبر 2026 إن أرامكو تُجري «الأعمال الهندسية ودراسات الجدوى وكل العمل المطلوب» لـ«مسار رابع وخامس» لصادرات الخام. ورفض الكشف عن المواقع، قائلاً لموقع Arabian Business إن «التفاصيل سيُكشف عنها إذا اتُّخذ قرار نهائي ومتى اتُّخذ».
اللغة كاشفة. فالناصر لم يعلن عن خط أنابيب ولا عن مسار ولا عن جدول زمني، بل أعلن عن دراسة. وفي المقابلة نفسها أقرّ بأن الأزمة هيكلية: «لا أعتقد أن الأمور تتحسن. هذه الأزمة لا تتحسن فعلاً. الوضع سيزداد سوءاً لأن هذا الانقطاع كبير». وأضاف أن أرامكو حافظت على عملياتها — «لم نتوقف قط. نواصل إمداد عملائنا» — لكنه أقرّ في منتدى Energy Intelligence في لندن بأن مخزونات النفط العالمية أصبحت «ضئيلة على نحو مخيف».
وفي اليوم التالي نشرت صحيفة سعودي غازيت تصريحاً أكثر تحفظاً للناصر: «الاضطرابات تدوم عادةً أياماً، لا أسابيع أو أشهراً». وجاءت الملاحظة بعد ثلاثة أيام من إعادة تشغيل خط أنابيب شرق-غرب، إثر تعليق احترازي دام عشرة أيام، فيما كان مضيق هرمز تحت حصار إيراني لأكثر من شهرين. والمسافة بين ذلك الوصف واعتراف طوكيو — وقد صدرا في غضون الـ48 ساعة نفسها — تُظهر مدى سرعة فقدان الرسائل العلنية لأرامكو توازنها.
وقدّم وزير الطاقة السعودي الأمير عبدالعزيز بن سلمان إفصاحاً موازياً في منتدى خليجي في المنامة في 6 أكتوبر. فقد قال إن خط أنابيب شرق-غرب يضخ 5.8 مليون برميل يومياً «حتى صباح اليوم»، وأعلن عن خطط لرفع إجمالي طاقة التصدير عبر خطوط الأنابيب إلى 10 ملايين برميل يومياً «في غضون سنتين إلى ثلاث سنوات»، بحسب الجزيرة. وهذا التوسع يستهدف الممر القائم إلى ينبع — مزيد من الضخ عبر الجغرافيا نفسها، إلى المحطات نفسها، تحت التهديد العسكري نفسه.
أما مسارا الناصر «الرابع والخامس» فيصفان شيئاً مختلفاً تماماً: ممرات تنقل الخام السعودي إلى ساحل غير ينبع وعبر ممر مائي غير هرمز. ولا يوجد ممر كهذا. ودراسة الجدوى هي إقرار أرامكو بهذه الحقيقة، بلغة حذرة لشركة لا تستطيع تحمّل تسمية مسار لم تؤمّنه بعد.
كم يستطيع خط أنابيب شرق-غرب أن ينقل من النفط؟
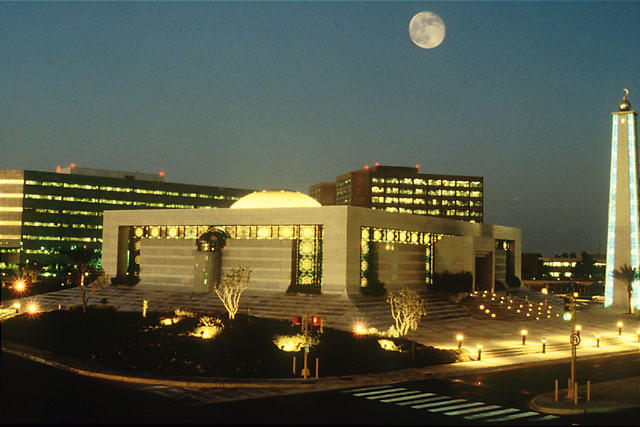
تبلغ الطاقة التصميمية لخط أنابيب شرق-غرب للنفط الخام نحو 7 ملايين برميل يومياً، بحسب سعودي غازيت. وقد دخل الخدمة في 1981 خلال حرب الناقلات بين إيران والعراق، وبُني تحديداً للسيناريو الذي تواجهه السعودية الآن: مضيق هرمز لا تستطيع ناقلات الخام عبوره بأمان. وفي الربع الأول من 2026 بلغ طاقته الكاملة للمرة الأولى في تاريخه، بحسب Rigzone.
الطاقة التصميمية وطاقة التصدير ليستا الرقم نفسه. فمحطات ينبع وبنيتها المينائية تفرض سقفاً عملياً يقارب 4 إلى 4.5 مليون برميل يومياً على صادرات الخام، بحسب الجزيرة ورويترز. ويغذي ما تبقى من ضخ الخط مصافي محلية على امتداد المسار، منها مصفاة سامرف في ينبع. وبحلول أغسطس 2026 تراجعت التدفقات الفعلية في الخط إلى نحو 2 مليون برميل يومياً، بحسب بيانات Kpler التي نقلتها الجزيرة — أي أقل من ثلث الطاقة الاسمية للخط.
وكان ذلك الرقم القياسي في الربع الأول مفيداً. ففي أفضل ربع ممكن، والخط يعمل بأقصى طاقته، لم تستطع محطات ينبع التعامل إلا مع جزء من إجمالي احتياجات التصدير في المملكة. وكانت الفجوة بين ما يستطيع الخط إيصاله وما تحتاج السعودية إلى بيعه، قبل إغلاق هرمز، مجرد هامش هندسي. وحين زرعت إيران المضيق بالألغام، تحولت إلى حالة طوارئ مالية. فالبراميل التي كانت تعتمد على هرمز لم يعد لها مكان آخر تذهب إليه.
الخط هو المسار الوحيد للتصدير السعودي خارج هرمز بحجم الإنتاج. فلا يوجد خط ثانٍ، ولا ممر موازٍ عبر جغرافيا مختلفة. ومنذ تشغيله في 1981 ظل خط «بترولاين» الالتفاف البري الوحيد، وكل برميل لا يستطيع العبور من هرمز إما أن يمر عبر ينبع وإما أن يبقى في باطن الأرض.
لماذا أخفق الممران معاً في آن واحد
أعلن الحرس الثوري الإيراني إغلاق مضيق هرمز بعد سلسلة من الضربات على الناقلات، بحسب ميدل إيست آي. وفرض الحرس ما وصفه بـ«نظام التصاريح» الذي يُلزم جميع السفن بتنسيق عبورها مع القوات الإيرانية — حصار زمن الحرب مؤطَّر في صورة تنظيم سيادي. وأفادت القيادة المركزية الأمريكية بأن 135 سفينة أُعيدت أدراجها منذ بدء الحصار في 14 يوليو، بحسب سي بي إس نيوز. واصطدمت ناقلة عملاقة تحمل أكثر من 2 مليون برميل بلغم في المضيق، بحسب NewsCord. وقد ردّت سوق التأمين بإغلاق هرمز فعلياً أمام الحركة التجارية، وحوّلت إيران التهديد إلى سياسة معلنة.
كان يُفترض أن يستوعب خط أنابيب شرق-غرب الخام المُعاد توجيهه، لكنه لم يستطع. ففي 19 مارس أصابت ضربة حوثية مصفاة سامرف في ينبع، بحسب Marine Insight. وفي 9 أبريل خفّض هجوم على محطة ضخ تدفقات شرق-غرب بمقدار 700,000 برميل يومياً، بحسب ذا نيو عرب. وعلّقت السعودية الخط كلياً في 12 سبتمبر احترازياً عقب هجمات في منطقتي الرياض والمدينة المنورة، بحسب سعودي غازيت عبر Zawya. وأُعيد تشغيل الخط في 22 سبتمبر، لكن استعادة الطاقة الكاملة ستستغرق «ستة أسابيع أو أكثر»، بحسب رويترز عبر Baird Maritime.
كان التعافي حقيقياً لكنه ناقص. فبحلول 6 أكتوبر بلغ الخط معدل الضخ الذي ذكره الأمير عبدالعزيز في المنتدى الخليجي. وكان محلل شركة ريستاد إنرجي راهول تشودري (Rahul Choudhary) قد قدّر في وقت سابق أن يُعاد التشغيل بـ«40 إلى 60 في المئة من الطاقة» في البداية، بحسب الجزيرة. ثم جاء 16 أكتوبر. فقد أعلن المتحدث باسم التحالف تركي المالكي على منصة إكس أن القوات السعودية «اعترضت ودمّرت صاروخاً باليستياً أُطلق باتجاه ينبع»، إلى جانب صاروخين جوالين فوق البحر الأحمر وثلاث طائرات مسيّرة فوق الأراضي السعودية، بحسب Tribune India.
وفي اليوم نفسه أفادت هيئة الإذاعة والتلفزيون الإيرانية الرسمية بأن خط أنابيب شرق-غرب «استُهدف مجدداً» وأن «شذوذاً حرارياً» رُصد قرب ينبع، بحسب Newsquawk. ولم تؤكد السلطات السعودية وقوع أضرار. وكانت فرنسا قد نشرت بالفعل قوات ورادارات ودفاعات جوية في ممر ينبع، بحسب الجزيرة. فمسار الالتفاف بات يحتاج الآن إلى حماية عسكرية دائمة خاصة به — وهي نقطة ضعف هيكلية لا يستطيع أي رقم للضخ أن يعالجها.
وجعلت الخلفية الدبلوماسية الضغط العسكري أوضح دلالة. فقد قدّم وزير الخارجية الإيراني عراقجي خريطة طريق من سبعة أيام عبر قطر في سبتمبر، عارضاً إعادة فتح هرمز مقابل إعفاءات من العقوبات وإنهاء الحصار البحري الأمريكي ونحو 12 مليار دولار من الأصول المجمدة، بحسب الجزيرة. وذكرت وول ستريت جورنال أن ترمب رفض المقترح ويتوقع استئناف القصف بعد الانتخابات النصفية. ومع تعثّر الدبلوماسية تصلّب الموقف الإيراني. وبقي الحصار «بكامل قوته»، بحسب ذا ناشيونال. ولم يكن الضغط على الممرين معاً ارتجالاً، بل كان التعبير العسكري عن موقف تفاوضي لم يجد نظيراً له على الطاولة.
كانت الرسائل الإيرانية في 16 أكتوبر منسّقة. فضربات الألغام التي أغلقت هرمز، والمزاعم التي ضخّمتها الإذاعة الإيرانية عن استهداف الخط قرب ينبع، أسقطت ضغطاً متزامناً على ممرّي الخروج كليهما. وسواء كان تقرير 16 أكتوبر عن الخط دقيقاً أم دعائياً، فالإشارة واحدة: لا مسار آمناً، وإيران تعتزم إبقاء الممرين كليهما محلّ نزاع.
هل يستطيع أي بديل مطروح استيعاب حجم الصادرات السعودية؟
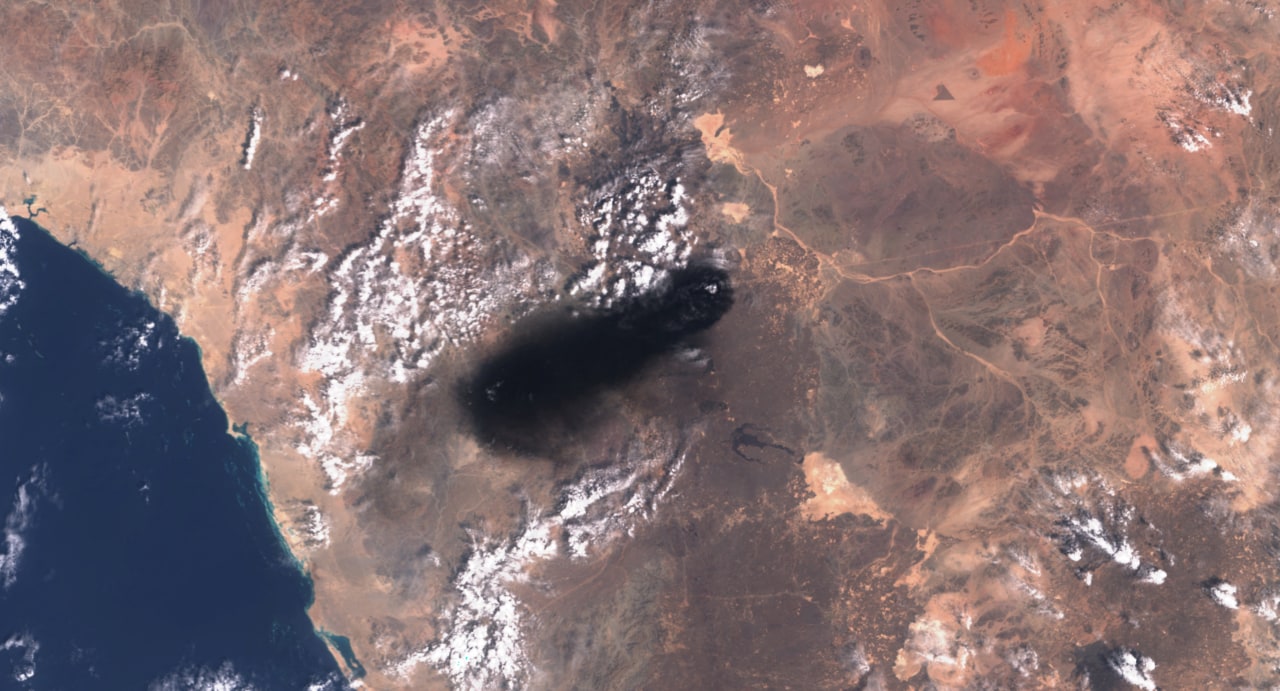
لا يستطيع أي خط أنابيب قائم سدّ الفجوة. فخط حبشان-الفجيرة الإماراتي ينقل الخام الإماراتي ولا تربطه أي بنية تحتية بحقول النفط السعودية. وخط سوميد (SUMED) يقع في مصبّ ينبع: فحين يتراجع الضخ في ينبع تتراجع معه الكميات المتاحة لسوميد. وخط IPSA المعطّل لم ينقل برميلاً واحداً منذ أن استولى عليه العراق في 1990. وتقدّر إدارة معلومات الطاقة الأمريكية الطاقة الإجمالية لمسارات الالتفاف السعودية والإماراتية بنحو 4.7 مليون برميل يومياً مقابل نحو 20.9 مليون برميل يومياً كانت تتدفق عبر هرمز قبل الحرب، بحسب سي إن بي سي. ويبيّن الجدول أدناه لماذا يُخفق كل مسار مطروح وفق معاييره الخاصة.
| المسار | الوضع | الطاقة الاسمية | المتاح للخام السعودي | العائق الصارم |
|---|---|---|---|---|
| حبشان-الفجيرة (الإمارات) | قيد التشغيل | 1.5 مليون برميل يومياً | لا شيء | لا ربط عابراً للحدود بالحقول السعودية؛ أصل سيادي إماراتي |
| سوميد (مصر) | قيد التشغيل | ~2.5 مليون برميل يومياً | يعتمد على الضخ في ينبع | يقع في مصبّ خط شرق-غرب؛ يتراجع حين يتراجع ينبع |
| IPSA (السعودية) | معطّل منذ 1990 | ~1.65 مليون برميل يومياً | صفر | بُني للخام العراقي؛ خارج الخدمة منذ 36 عاماً؛ يتطلب اتفاقاً ثنائياً |
| البصرة-العقبة (العراق-الأردن) | لم يُبنَ | غير مؤكدة | صفر | مقترح منذ 1983؛ لم يبدأ البناء |
| السعودية-عُمان إلى الدقم | مرحلة دراسة الجدوى | غير مؤكدة | صفر | ~1,000 كم؛ كلفة بمليارات الدولارات؛ لا جدول زمني |
المصادر: سي إن بي سي/إدارة معلومات الطاقة الأمريكية (حبشان-الفجيرة، الطاقة الإجمالية لمسارات الالتفاف)؛ إدارة معلومات الطاقة الأمريكية عبر Hellenic Shipping News (سوميد)؛ منتدى الخليج الدولي، يونيو 2026 (البصرة-العقبة)؛ Ocean Energy Resources/ريستاد إنرجي، أكتوبر 2026 (الدقم).
يكشف الجدول واقعاً هيكلياً: لا يستطيع أي من هذه المسارات اليوم نقل الخام السعودي بحجم ذي شأن. فالمساران العاملان — حبشان-الفجيرة وسوميد — يخدمان نفط دول أخرى أو يعتمدان على الممر ذاته الذي يُراد الالتفاف عليه. أما المسارات الثلاثة التي يمكن نظرياً أن تخدم السعودية — IPSA والبصرة-العقبة والدقم — فهي إما معطّلة أو لم تُبنَ أو في مرحلة دراسة الجدوى.
يستحق خط IPSA اهتماماً خاصاً. فالسعودية تملك الخط أصلاً، وهو يمتد عبر شمال المملكة، وقد بُني في 1989 لنقل الخام العراقي إلى البحر الأحمر. واستولى عليه العراق بعد غزوه الكويت في 1990. وفي العقود التي تلت 1990 لم تتحرك الرياض ولا بغداد لإعادة تشغيله للاستخدام السعودي. فالبنية التحتية موجودة مادياً، أما الإرادة السياسية والتشغيلية لتحويله فغير موجودة. وحتى بكامل طاقته الاسمية، لن يغطي IPSA أكثر من ربع حجم الصادرات التي كانت السعودية تشحنها في مطلع 2026.
ويوضح خط سوميد الاعتماد على المصبّ الذي يجعل قائمة البدائل أقصر مما تبدو. فالخط يمتد من خليج السويس إلى البحر المتوسط، وينقل خاماً عبر البحر الأحمر قادماً من ينبع. وفي الظروف العادية تُبحر الناقلات المحمّلة في ينبع جنوباً عبر مضيق باب المندب وتفرغ حمولتها في العين السخنة لنقلها عبر سوميد إلى سيدي كرير على ساحل المتوسط. وإذا تراجعت الشحنات في ينبع — لأن خط شرق-غرب متضرر أو معلّق أو يعمل دون طاقته — يقلّ الخام الذي ينقله سوميد. فهو امتداد في المصبّ، لا مسار التفاف. وطاقته الاسمية حقيقية، لكنه لا يستطيع توليد إمدادات لا تصل إلى مدخله.
ويمثل خط حبشان-الفجيرة نوعاً مختلفاً من الاستحالة. فهو خط أنابيب عامل ومُصان جيداً — لكنه ملك لأبوظبي، ويخدم خام أدنوك، ولا يرتبط مادياً بشبكة الأنابيب السعودية. وبناء ربط كهذا يتطلب اتفاقاً عابراً للحدود بشأن البنية التحتية بين بلدين انهارت شراكتهما في اليمن، بحسب سي إن إن.
كم ستكلف خطوط أنابيب جديدة إلى الدقم أو العقبة؟
سيكون خط أنابيب سعودي-عُماني إلى ميناء الدقم على بحر العرب الخيار الأكثر تغييراً من الناحية الجغرافية بين الخيارات المطروحة. فالدقم يقع على ساحل بحر العرب، خارج مضيق هرمز والبحر الأحمر كليهما، وقد استثمرت عُمان بكثافة في المنطقة الصناعية للميناء. وقدّر محلل ريستاد إنرجي راهول تشودري كلفة الخط بما يصل إلى 7 مليارات دولار، بحسب Ocean Energy Resources. وأكد الرئيس التنفيذي لشركة توتال إنرجيز باتريك بويانيه (Patrick Pouyanné) في يوم المستثمرين في سبتمبر 2026 أن السعودية «بدأت العمل» على خط كهذا، بحسب Ocean Energy Resources. ولا يزال المشروع في مرحلة دراسة الجدوى، فلم تُؤكَّد أي طاقة، ولم يُحدَّد جدول زمني للبناء، ولم يُعتمد أي مسار نهائي.
أما خط البصرة-العقبة بين العراق والأردن فيُناقش منذ 1983. وقدّر منتدى الخليج الدولي كلفته بما بين 4.6 و9 مليارات دولار في دراسة صدرت في يونيو 2026. ومنذ طرحه لأول مرة في 1983 لم يُمدّ أنبوب واحد. ويتطلب المشروع تنسيقاً بين بغداد وعمّان، وبنية مينائية في العقبة غير موجودة بعد لصادرات خام بهذا الحجم، وعبوراً آمناً عبر غرب العراق. وقد أنتجت أربعة عقود من النقاش أربعة عقود من الجمود.
وقال كبير الاقتصاديين السعوديين ياسر فقيه (Yaser Faqih) لقمة معهد ميلكن آسيا في أكتوبر إن الرياض تستكشف أيضاً مسارات تصدير عبر سوريا-تركيا والعراق-سوريا، بحسب EnterpriseAM. ولم يقدّم أي أرقام للطاقة ولا تقديرات للكلفة ولا التزامات من شركاء. ومجرد استكشاف هذه الممرات التخمينية — عبر دول منشغلة بصراعاتها واضطراباتها الخاصة — يؤكد أن أي خيار قابل للتطبيق ليس قريباً من التنفيذ.
يشترك الدقم والعقبة في قيد واحد: إنهما مقترحان، لا مشروعان. فخط أنابيب جديد بالحجم المطلوب سيستغرق سنوات من الموافقة حتى أول برميل في ظروف السلم. والسعودية لا تبني في ظروف السلم، بل تبني تحت حملة جوية متواصلة أصابت بالفعل محطات الضخ في «بترولاين»، ومصفاة سامرف في ينبع، و— إن صدّقنا الإعلام الرسمي الإيراني — ممر الخط نفسه. والجداول الزمنية للبناء تفترض أمناً لا توفره البيئة الحالية.
سوق الشحن سعّرت الفجوة بالفعل
غياب مسارات تصدير بديلة ليس نقطة ضعف نظرية، فقد سعّرته سوق الناقلات بالفعل. إذ بلغت تكاليف الشحن من الخليج العربي نحو 33 دولاراً للبرميل في سبتمبر 2026، مقارنة بـ1.73 دولار للبرميل في يناير، بحسب نيكي آسيا. وبلغ سعر استئجار ناقلة خام عملاقة من الخليج إلى الصين 1.2 مليون دولار يومياً، مقابل نحو 80,000 دولار قبل عام، بحسب بيانات LSEG التي نقلها bdnews24.
تجاوز خام برنت 108 دولارات للبرميل في 24 سبتمبر، بحسب الجزيرة، واستقر عند 102.94 دولار في 9 أكتوبر، بحسب سي إن بي سي. والعلاوة لا تعكس ازدحاماً بل مخاطر المسار: تقييم السوق بأن البنية التحتية المادية لنقل الخام السعودي بأمان إلى المشترين غير موجودة بالحجم المطلوب. ويضع تحليل الكلفة في أقساط التأمين وأسعار الاستئجار المنسوبة إلى تقاعس البحرية الأمريكية في المضيق هذه الأرقام في سياقها العملياتي.
«مع توقف خط أنابيب شرق-غرب، فإن خيارات السعودية محدودة»، قال ريشي راجانالا (Rishi Rajanala)، المحلل في LSEG، للجزيرة في سبتمبر. وقال ريتشارد ماثيوز (Richard Matthews) من Gibson Shipbrokers إن أي سفن تحاول عبور هرمز «ستزيد من تأجيج ارتفاع تكاليف الشحن». وحذّر لويس فنسنت-غاف (Louis Vincent-Gave) من Gavekal Research من أن الهجمات على الخط «تضع فجأة علامات استفهام كبيرة حول قدرة النفط السعودي على مواصلة التدفق عبر البحر الأحمر».
لا تميّز سوق الشحن بين مسار مسدود ومسار غير موجود، فكلاهما يُنتج إشارة السعر نفسها. والسعودية تتحمّل العلاوتين في آن واحد: فهرمز مزروع بالألغام، والبنية التحتية التي كان يُفترض أن تنقل الخام المُعاد توجيهه تتعرض لهجوم متواصل. والبرميل الذي يُوجَّه عبر خط شرق-غرب إلى ينبع ثم إلى ناقلة في البحر الأحمر يحمل الآن علاوة أمنية لم تكن موجودة حين بُني الخط. ولن تنخفض العلاوة حتى تعمل طاقة جديدة أو يزول التهديد العسكري، ولا يبدو أيٌّ من الأمرين وشيكاً.
الدراسة هي الاعتراف
أعلنت أرامكو إيرادات بلغت 606.5 مليار ريال — نحو 162 مليار دولار — في 2025، تمثل أكثر من نصف إيرادات الحكومة السعودية، بحسب الجزيرة. فالشركة هي الأساس المالي للدولة السعودية وأكبر مصدّر للخام على وجه الأرض. وينبغي أن تعكس بنيتها التحتية للتصدير هذه المكانة، لكنها لا تعكسها.
فخط أنابيب شرق-غرب، الذي بُني قبل خمسة وأربعين عاماً رداً تكتيكياً على زرع إيران الألغام خلال حرب الناقلات، لا يزال مسار الالتفاف البري الوحيد للتصدير الذي تشغّله أرامكو. وفي العقود التي تلت تشغيله، بنت السعودية مدناً جديدة، وأطلقت صندوق ثروة سيادياً، وشرعت في تحول اقتصادي راهن بمستقبل المملكة على استمرار إيرادات النفط. لقد حوّلت رؤية 2030 السعودية إلى خطر نظامي عالمي — بلد يتوقف بقاؤه المالي على صادرات خام متواصلة تتدفق عبر بنية تحتية يستطيع خصم واحد تعطيلها.
لم يكن الإخفاق إخفاقاً في الخيال. فقد أدرك المخططون السعوديون نقطة ضعف هرمز في 1981 حين بنوا «بترولاين». وأدركوها مجدداً حين اكتمل خط IPSA في 1989 ثم خسروه أمام العراق بعد عام. وشاهدوا مقترح البصرة-العقبة يتعثر أربعة عقود. ورأوا الإمارات تشغّل خط حبشان-الفجيرة — مسار التفاف عاملاً بنته أبوظبي لخامها، ما يثبت أن مشاريع كهذه ممكنة تقنياً. ولم تكلّف الرياض في أي مرحلة من تلك السنوات الخمس والأربعين بإنشاء ممر ثانٍ لا يمر بينبع وتحت سيطرتها السيادية. فظل IPSA معطّلاً، وبقي البصرة-العقبة حبراً على ورق، وجاء مقترح الدقم استجابة طارئة، لا أصلاً مخططاً له.
وكلفة ذلك الإغفال باتت الآن قابلة للقياس. فمن المتوقع أن تنكمش الأنشطة النفطية 21.8 في المئة في 2026، بحسب رويترز — وهو رقم يكاد يكون مدفوعاً بالكامل باضطراب الصادرات. فالمملكة لم تبنِ أي احتياطي في البنية التحتية التي تموّل دولتها وبرنامج تحولها وخدمة ديونها. والممرات التي تحمل تلك الإيرادات مخترقة في آن واحد، ولا شيء خلفها.
حين قال الناصر لنيكي آسيا إن أرامكو تدرس «مساراً رابعاً وخامساً»، لم يكن يُظهر ثقة، بل كان يصف عجزاً. فالمسار الرابع غير موجود، والخامس غير موجود. ودراسة الجدوى هي الدليل على أن أرامكو دخلت أسوأ اضطراب منذ ثمانينيات القرن الماضي من دون البنية التحتية اللازمة للحفاظ على كامل طاقتها التصديرية خلاله.
يمكن أن ينتهي حصار هرمز، ويمكن أن تتوقف الهجمات على ينبع، ويمكن أن تنخفض علاوة الشحن. لكن نقطة الضعف الهيكلية — ممران، ولا بديل احتياطياً بحجم الإنتاج — ستبقى حتى تُمدّ الأنابيب في الأرض ويتدفق النفط عبرها. ولن تُنتج دراسة الناصر خط أنابيب قبل الأزمة التالية، وقد لا تُنتج واحداً قبل أن تُحلّ هذه الأزمة.
بُني خط أنابيب شرق-غرب رداً على حملة إيرانية واحدة لزرع الألغام، ونجح أربعة عقود لأن حملة ثانية لم تأتِ. والآن، وقد زرعت إيران المضيق بالألغام مجدداً وأبدت استعدادها لتحدي ممر البحر الأحمر، انهار افتراض مسار الالتفاف الواحد. ودراسة الجدوى التي تجريها أرامكو هي الخطوة الأولى لإعادة بناء هذا الافتراض على أرض جديدة. لكن الجدوى ليست أنابيب، والدراسة ليست برميلاً.
أربعون عاماً من التحذيرات لم تكن كافية. والعمل الهندسي لم يبدأ إلا للتو.
وقد ازداد ذلك الانكشاف الهيكلي حدة في 13 أكتوبر حين أشعلت ضربة حوثية النار في البرج الذي ينسّق تلك القرارات. إذ إن الهجوم الحوثي على مقر أرامكو الرئيسي في الظهران وضع سلسلة القيادة نفسها على قائمة الأهداف — لا مصفاة ولا محطة، بل المبنى الذي يقرر أي برميل يمر عبر أي ممر.
وفي 20 أكتوبر زعم يحيى سريع تنفيذ ست عمليات حوثية ضد مواقع لأرامكو ومطارات سعودية خلال ثماني وأربعين ساعة. وقد عدّد إعلان سريع عن العمليات الست أهدافاً تمتد من ينبع إلى الربع الخالي؛ ولم يتأكد أي منها بشكل مستقل.
أسئلة متكررة
كيف تنقل أرامكو الخام في حين أن الممرين كليهما مخترقان؟
نقلت أرامكو نحو 60 مليون برميل من رأس تنورة لعمليات نقل من سفينة إلى سفينة قبالة صحار في عُمان بين سبتمبر وأكتوبر 2026، بحسب EnterpriseAM. وتستخدم هذه العمليات التخزين العائم لتجميع الخام خارج المياه الأكثر تنازعاً قبل تحميله على الناقلات المتجهة إلى وجهاتها. وهذا النهج حلّ لوجستي التفافي لا مسار بديل: فهو يعتمد على أسطول الناقلات نفسه الذي يتحمّل تكاليف شحن مرتفعة، ومحطة التحميل في رأس تنورة تقع داخل الخليج العربي، ضمن نطاق اضطراب هرمز. ومسارات تصدير الخام ليست سوى جزء من المعادلة التشغيلية: فـسلسلة الإمداد الجوي التي تنقل الطواقم الفنية بالتناوب إلى حقول أرامكو النائية في المنطقة الشرقية تمر عبر مطار الملك فهد الدولي في الدمام، الذي تعرّض للهجوم في 11 أكتوبر ومجدداً في 20 أكتوبر.
هل يمكن أن تبلغ أسعار النفط 120 دولاراً للبرميل؟
حذّر بنك غولدمان ساكس في سبتمبر 2026 من أن خام برنت قد يبلغ 120 دولاراً للبرميل إذا بقي إنتاج الخليج أدنى بـ4 ملايين برميل يومياً من مستويات ما قبل الحرب، بحسب نيكي آسيا. وأفادت وكالة الطاقة الدولية بأن الإنتاج السعودي وحده تراجع 2.6 مليون برميل يومياً في أغسطس، بحسب وكالة Trend — أي أكثر من نصف عتبة غولدمان. وإذا استمر الضغط العسكري الإيراني على ممرّي التصدير كليهما ولم تدخل أي طاقة التفاف إضافية الخدمة، فإن الفجوة بين الإمدادات المتاحة والطلب في فترة ما قبل الحرب تتسع بدلاً من أن تضيق، ما يزيد احتمال قفزة سعرية مستدامة فوق المستويات الحالية.
كيف عدّلت أرامكو تسعير خامها للاحتفاظ بالمشترين؟
خفّضت أرامكو سعر البيع الرسمي لخام العربي الخفيف لشهر نوفمبر إلى آسيا ليصبح أدنى بـ5 دولارات من مؤشر عُمان/دبي — وهو أوسع خصم منذ يونيو 2020 — بحسب رويترز عبر bdnews24. وفي الوقت نفسه رفعت الأسعار إلى شمال غرب أوروبا بـ3 دولارات. ويشير هذا التسعير المزدوج إلى إعادة توجيه استراتيجية: خصم للمشترين الآسيويين الذين يتعيّن عليهم قبول مسارات أطول وأعلى كلفة حول رأس الرجاء الصالح، ورفع للأسعار للمصافي الأوروبية التي تستطيع تلقي براميل ينبع عبر رحلات ناقلات أقصر في البحر الأحمر والمتوسط. ويحمي هذا النهج الحصة السوقية في آسيا على حساب الإيراد لكل برميل.
ولأزمة مسارات التصدير بُعد رقمي لا تستطيع خطوط الأنابيب المادية معالجته: إذ إن تهديد إيران بقطع كابلات الإنترنت البحرية في هرمز من شأنه عزل الأنظمة المالية الخليجية حتى لو بقيت مسارات الناقلات مفتوحة.
وبات استمرار إغلاق هرمز مرتبطاً الآن بشروط تتجاوز مسارات الناقلات: فقد شدّدت إيران شروطها بشأن هرمز في 21 أكتوبر، إذ استبعد رضائي أي نقل لليورانيوم المخصّب، ما أسقط التنازل الوحيد الذي كان يمكن أن يفتح الباب لإعادة فتح عبر التفاوض.
وقد بلغت الكلفة البشرية لحملة المسيّرات أبعد عمليات أرامكو الصحراوية: إذ قُتل متعاقدان في الشيبة في 21 أكتوبر حين أصاب حطام طائرة مسيّرة جرى اعتراضها مركبة متوقفة خارج محيط الحقل، على بعد 1,200 كيلومتر من اليمن — في مثال على أن المنشآت المعزولة جغرافياً لم تعد توفر الحماية التي كان يُفترض أن توفرها المسافة.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English