رؤية 2030 والاقتصاد
صندوق الاستثمارات العامة يستكشف التوريق وبيع الحصص مع تراجع العوائد إلى 5.8%
الرياض — يستكشف صندوق الاستثمارات العامة السعودي أدوات التوريق وبيع الحصص الأقلية والاقتراض الخارجي لتمويل نمو محفظته الاستثمارية، في وقت تراجع فيه العائد السنوي للصندوق السيادي منذ تأسيسه إلى 5.8 في المئة بنهاية عام 2025، مقارنةً بـ7.2 في المئة قبل عام، وفقاً لرويترز. ويمثّل هذا التحوّل منعطفاً هيكلياً في طريقة تمويل الأداة الاستثمارية بقيمة 904.5 مليار دولار لنمو محفظتها — بعيداً عن ضخ الأسهم الحكومية ونحو أدوات السوق — في مرحلة باتت فيها عجوزات الموازنة المتسعة وتعطّل صادرات النفط يُضيّقان الشريان المالي الذي كان يُمكّن الصندوق من التوسع.
أفاد ثلاثة أشخاص مطّلعون على المباحثات لرويترز بأن الصندوق يجري محادثات في مراحلها الأولى لتوريق التدفقات النقدية من شركات المحفظة، وبيع حصص أقلية في أعمال ناضجة، وتعبئة تمويل خارجي للشركات الأصغر سناً في المحفظة، وتقليص الحصص في الأصول المدرجة، وإصدار سندات للمستثمرين الدوليين، والاقتراض من وكالات ائتمان الصادرات. ولم تُكشف حجوم أي صفقة ولا أسماء الشركات. وأحجم الصندوق عن التعليق وأحال على استراتيجيته للفترة 2026–2030، وفقاً لرويترز.
Table of Contents
عائد تراجع قبل الحرب
عزا التقرير السنوي لصندوق الاستثمارات العامة لعام 2025، الصادر في أغسطس 2026 والذي أوردته رويترز وزاوية، تراجعَ العوائد إلى "تحركات هبوطية في تقييمات بعض الأصول" ناجمة عن "ظروف السوق الأوسع" — وهي صياغة تغطّي خسائر الأسهم العامة والتخفيضات في تقييمات الحيازات غير المدرجة على حدٍّ سواء.
يقيس الصندوق بمقياسه الخاص إجمالي العائد للمساهمين — وهو مؤشر مركّب يشمل تحويلات حصص أرامكو من الحكومة، لا مكاسب الاستثمار المستقلة وحدها. وقدّر تيم كالن من معهد دول الخليج العربي في واشنطن أن متوسط العائد السنوي للصندوق على استثماراته الفعلية بلغ نحو 4.7 في المئة، مع عوائد سلبية في ثلاث من السنوات الخمس الماضية، وفقاً لتحليل نشره معهد دول الخليج في أكتوبر 2026. ويعكس الفارق بين نسبة 5.8 في المئة التي أعلنها الصندوق ونسبة 4.7 في المئة التي خلص إليها المعهد الفرقَ بين إجمالي العائد للمساهمين — الذي يحتسب تحويلات الأصول الحكومية بوصفها خلقاً للقيمة — وأداء الاستثمار المستقل.
روت الإيرادات قصةً مختلفة. أعلن الصندوق عن إيرادات بلغت 120 مليار دولار في 2025، بارتفاع 9 في المئة على أساس سنوي، وصافي ربح بلغ 17 مليار دولار يزيد على ضعف العام الماضي، وفقاً لوكالة الأنباء السعودية (واس). وبلغت إجمالي الأصول المُدارة 3.396 تريليون ريال، أي نحو 904.5 مليار دولار، بانخفاض طفيف من 3.434 تريليون ريال قبل عام، وفقاً لرويترز. ومن هذا الإجمالي، يقع 76 في المئة في استثمارات محلية، و20 في المئة في حيازات دولية، و4 في المئة في أدوات الخزينة، وفقاً للتقرير السنوي للصندوق.
لاحظت راشيل زيمبا، المستشارة في استراتيجية الاقتصاد الكلي، في مجلة Finance Middle East في أكتوبر 2026 أن الصندوق "انتقل من محفظة دولية متنوعة إلى محفظة أكثر تركيزاً، مقارنةً بمقاربته في 2020 القائمة على شراء حصص صغيرة في شركات كثيرة." وقد ضاعف التوجّه نحو رهانات محلية كبرى — نيوم ومشاريع الترفيه العملاقة والمشاريع المرتبطة بأرامكو — من تعرّض الصندوق لاقتصاد واحد بات يتحمّل اليوم تكاليف الحرب.
كيف موّل الصندوق نموه حتى 904 مليارات دولار؟
نما صندوق الاستثمارات العامة من 835 مليار ريال (223 مليار دولار) بنهاية 2017 إلى نحو 904 مليارات دولار بنهاية 2025. ولم يأتِ هذا النمو في المقام الأول من عوائد الاستثمار. فقد حلّل تقرير تيم كالن في معهد دول الخليج، الذي غطّى الفترة من 2017 إلى منتصف 2023، مصادر هذا النمو: نحو 32 في المئة من نمو الأصول المُدارة جاء من تحويلات حصص أرامكو الحكومية، و17 في المئة من ضخ رأس المال، و31 في المئة من عوائد الاستثمار، و5 في المئة من الاقتراض. بمعنى آخر، جاء ما يقارب نصف نمو الأصول المُدارة من إحالة الدولة أصولاً حكومية إلى الميزانية العمومية للصندوق.
لا يتلقّى الصندوق حصةً مباشرة من عوائد تصدير النفط. ويمرّ شريانه المالي عبر أرباح أرامكو وتحويلات الأصول الموجَّهة حكومياً — وهو تمييز بالغ الأهمية حين تتراجع صادرات النفط. فقد تراجعت صادرات النفط السعودية بنحو 2 مليون برميل يومياً عن مستويات ما قبل الحرب، لتبلغ نحو 60 إلى 70 في المئة من تلك المستويات، وفقاً لكريستيان كوتس أولريكسن من مركز العرب في واشنطن دي سي.
وقدّر معهد دول الخليج أن الوفاء باستهدافات الصندوق في الاستثمار المحلي حتى 2030 قد يستلزم ما يقارب تريليون ريال — أي نحو 270 مليار دولار — من ضخ رأسمالي جديد. وجاء هذا التقدير قبل اندلاع الحرب. وأشار Global SWF، المؤسسة البحثية، في نوفمبر 2026 إلى أن حجم المحفظة المحلية للصندوق يعني أن التوسع "لا يمكن أن يظل رهيناً بضخ حقوق ملكية جديدة من الصندوق إلى أجل غير مسمى"، وفقاً لـHedgeweek.
التوريق وبيع الحصص وأدوات العمل الجديدة
وصف تقرير رويترز الصادر في 10 نوفمبر 2026، استناداً إلى ثلاثة مصادر مجهولة الهوية، قائمةً من الأدوات التي يُقيّمها الصندوق. ستُحزّم أدوات التوريق التدفقاتِ النقدية المتوقعة من شركات المحفظة الناضجة — تدفقات الإيرادات من الطرق المُرسومة ومرافق الخدمات وعقود الإيجار العقاري — في أوراق مالية قابلة للتداول. وستُدخل عمليات بيع الحصص الأقلية مستثمرين خارجيين في أعمال يرى الصندوق أنها ذات أهمية استراتيجية لكنه لم يعد بحاجة إلى امتلاكها كلياً.
سيموّل التمويل الخارجي شركات المحفظة الأصغر سناً التي لم تبلغ بعد الحجم الكافي لاستقطاب رأس المال الخاص بمفردها. وستستهدف إصدارات السندات أسواق الدين الدولية، فيما سيستند الاقتراض من وكالات ائتمان الصادرات إلى التمويل الميسّر المرتبط بالمشتريات.
كان الهدف المُعلن للصندوق، وفقاً لرويترز عبر ARY News، هو "تنمية الاستثمارات دون ضخ المزيد من رأس ماله الخاص." وتردّدت هذه اللغة في استراتيجية 2026–2030 التي وافق عليها مجلس إدارة الصندوق في 15 أبريل 2026 — برئاسة ولي العهد الأمير محمد بن سلمان — والتي وصفت تحوّلاً "من التوسع السريع إلى ترسيخ الكفاءة" ونحو تمكين القطاع الخاص، وفقاً للتفاصيل المنشورة للاستراتيجية التي أوردتها جولة. وجاء هذا التحوّل الاستراتيجي قبل اندلاع الحرب في 28 فبراير 2026. وكان المحافظ ياسر الرميان قد أشار إلى هذا التوجه للمرة الأولى في أكتوبر 2025، وفقاً لمركز العرب في واشنطن دي سي.
رأى كوتس أولريكسن أن "الحرب تُعزّز القرار المبكر الذي اتخذته الرياض باعتماد الواقعية المالية." فقد كان التحوّل في نموذج رأس المال مُخطَّطاً له؛ والحرب جعلته ملحّاً. ويظل إغلاق أي من صفقات التوريق رهيناً، وفقاً لرويترز، بـ"قطاع الشركة وأهميتها الاستراتيجية للصندوق ورؤية 2030 ومدى اكتفائها المالي."
صفقات أُبرمت: الهلال وهيومين وما يليهما
جسّدت صفقتان أُتمّتا في 2026 هذا التوجه. ففي أبريل، وقّعت شركة المملكة القابضة — الذراع الاستثمارية للأمير الوليد بن طلال — اتفاقية ملزمة للاستحواذ على 70 في المئة من نادي الهلال لكرة القدم المملوك للصندوق؛ وأُغلقت الصفقة في سبتمبر 2026 بقيمة مؤسسية بلغت 1.4 مليار ريال، أي نحو 373 مليون دولار، وفقاً لرويترز. وقال الصندوق إن عملية البيع "تتوافق مع استراتيجية صندوق الاستثمارات العامة لتحقيق أقصى قدر من العوائد وإعادة توظيف رأس المال داخل الاقتصاد المحلي."
وفي نوفمبر، باع الصندوق حصة بنسبة 49 في المئة في هيومين، شركة البنية التحتية للذكاء الاصطناعي التابعة له، لصالح أرامكو السعودية. والتزمت أرامكو باستثمار 2.6 مليار دولار في هيومين خلال العام، وفقاً لرويترز. واحتفظ الصندوق بالسيطرة. وقال Global SWF إن صفقة هيومين "لا تعني وجود مشكلة سيولة آنية"، وفقاً لـHedgeweek — تقييم متحفظ أقرّ مع ذلك بالتساؤل الذي أثارته الصفقة.
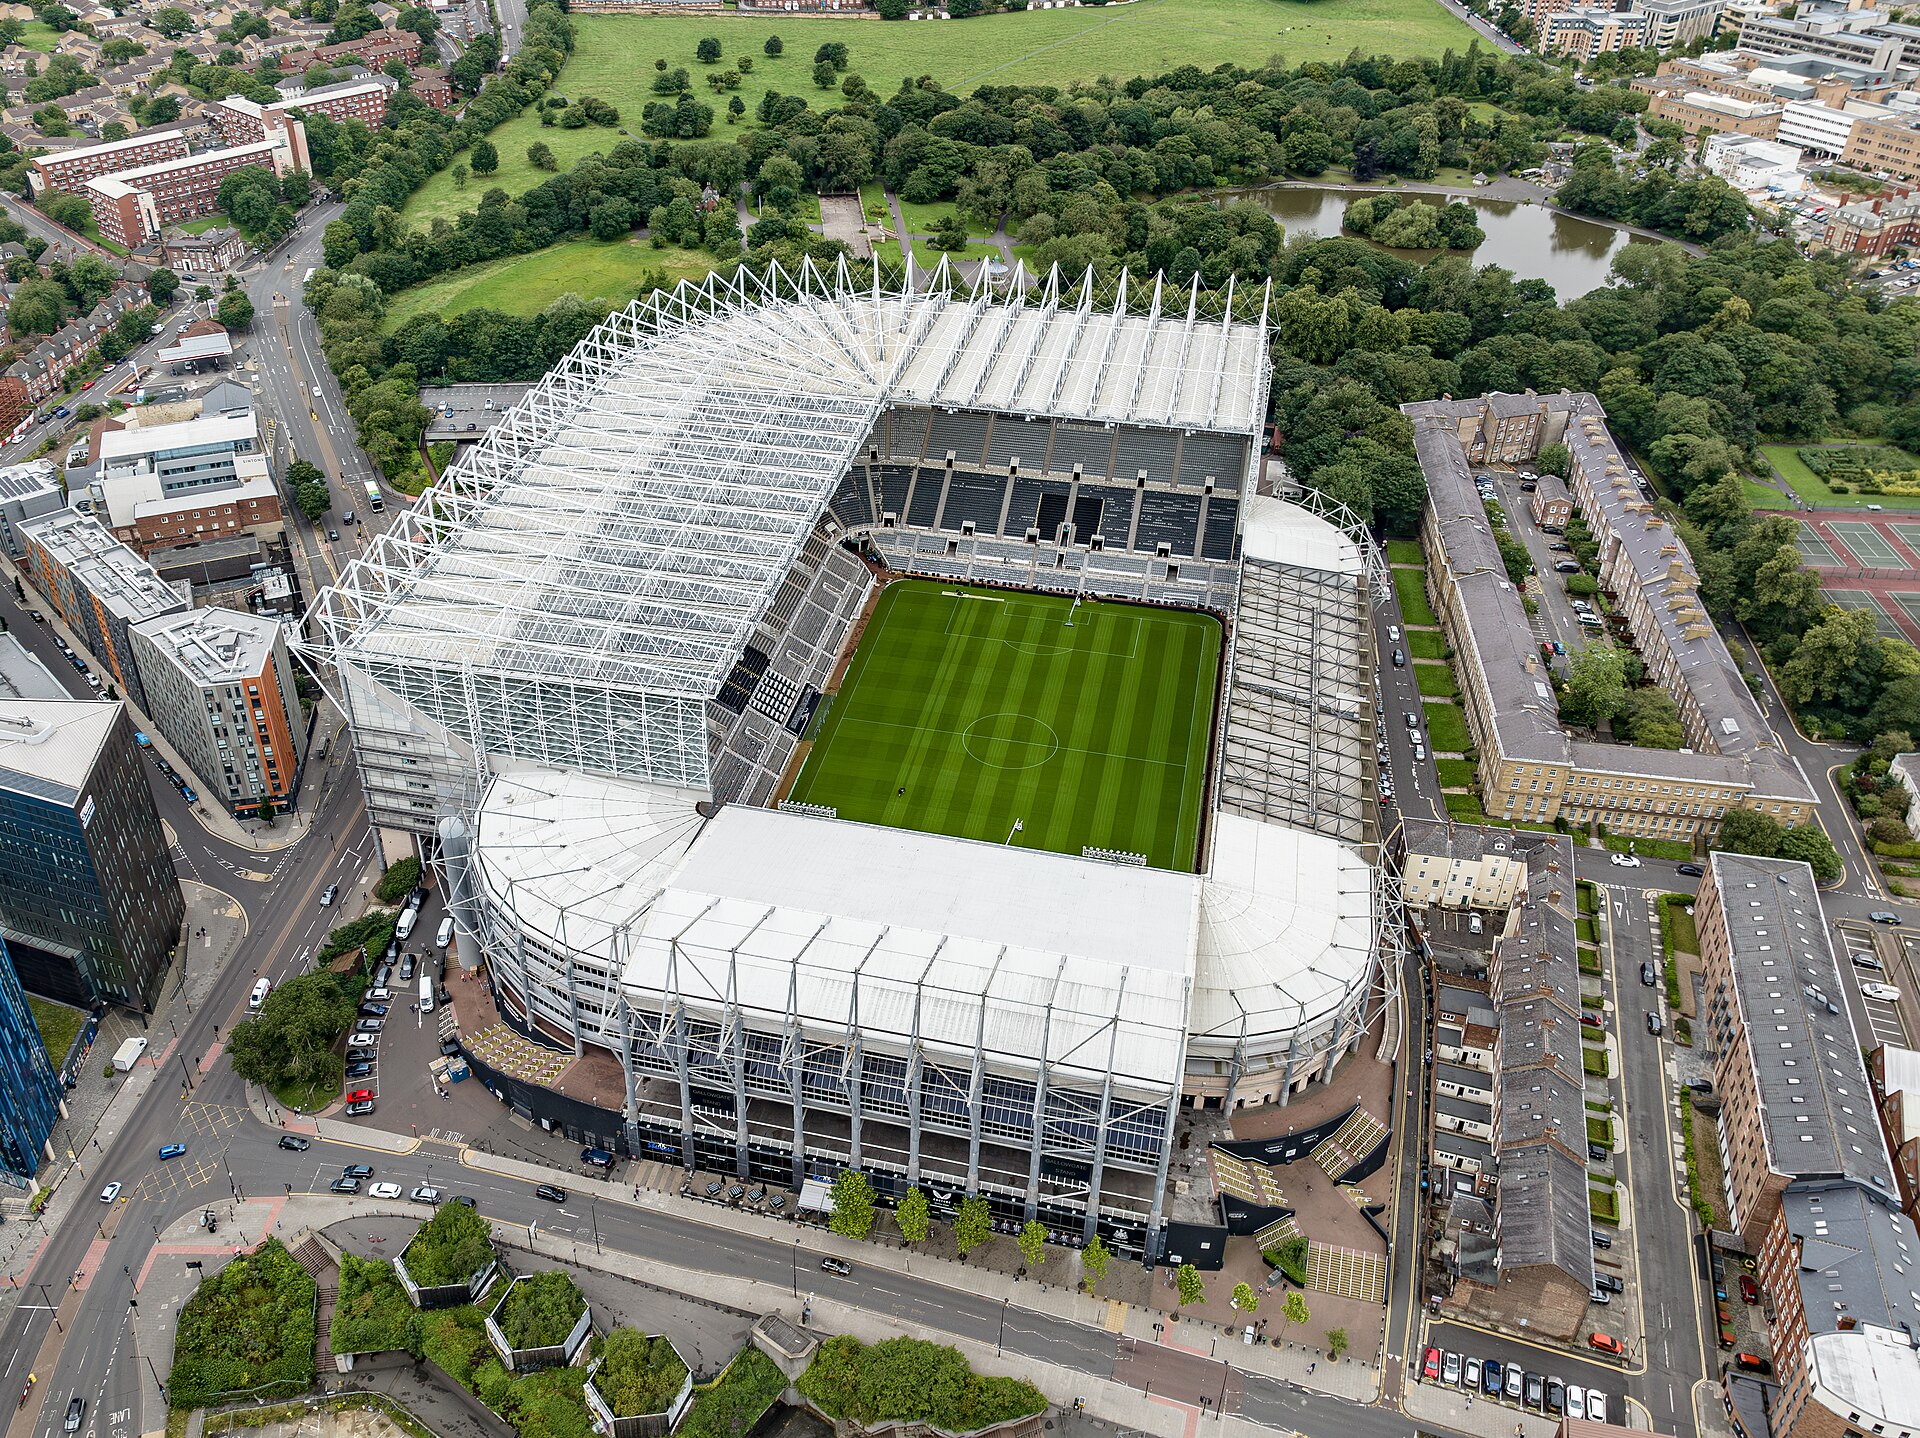
وثمة صفقات أخرى في مراحل متفاوتة. وتسعى شركة روشن للتطوير العقاري المملوكة للصندوق إلى استقطاب مستثمرين لمشروع بهدف تحرير رأس المال، وإن لم يُكشف عن اسم المشروع أو حجم الصفقة، وفقاً لرويترز. ويدرس الصندوق أيضاً بيع حصة أقلية في نادي نيوكاسل يونايتد في الدوري الإنجليزي الممتاز، دون الإفصاح عن أي مشترٍ، وفقاً لرويترز عبر Hedgeweek. وأعلن الصندوق في أبريل أنه سيموّل بطولة LIV للغولف حتى موسم 2026 فقط، مشيراً إلى أن التزاماً أطول "لم يعد متسقاً مع المرحلة الراهنة من الاستراتيجية الاستثمارية للصندوق"، وفقاً للجزيرة — وهو ضرب أهدأ من إعادة تخصيص رأس المال.
يتسق النمط عبر الهلال وهيومين وروشن وLIV للغولف: الاحتفاظ بما يخدم الولاية، وتسييل ما لا يخدمها، واستقطاب شركاء مشاركين لتقاسم العبء الرأسمالي على ما تبقّى.
ما الذي يقف في الطريق؟
حدّدت رويترز أربعة عقبات. فجوات التقييم: يختلف البائعون والمشترون حول قيمة الأصول غير المدرجة للصندوق، لا سيما في سوق تشحّ فيه المعاملات المماثلة. نزاعات السيطرة: اعتاد الصندوق تاريخياً على الملكية الكاملة، وتحتلّ المفاوضات المتعلقة بحقوق حماية الأقلية ومقاعد مجلس الإدارة وحقوق الخروج أرضاً مجهولة. ضعف سوق الطرح العام الأولي: تواجه الإدراجات التي كان يمكن أن تُوفّر مساراً للخروج — الشركات التابعة لنيوم والأصول الترفيهية والملكيات الرياضية — سوقاً سعودية تعمل في ظل حالة عدم اليقين في زمن الحرب. شحّ السيولة المصرفية: تُضيّق الضغوط المالية ذاتها التي تُقيّد الصندوق على المصارف السعودية التي كانت ستضطلع عادةً بالتغطية الاكتتابية لأدواته.
قلّصت استراتيجية 2026–2030 ذاتها عدداً من المشاريع العملاقة أو أعادت تموضعها. وأُفيد بأن ذا لاين في نيوم تعرّضت للتوقف حتى ما بعد 2030، مع خفض هدف عدد سكانها إلى 100,000، وفقاً لـSemafor في مايو 2026. وفُسخت عقود قرية التزلج والسد في تروجينا في مارس 2026، إذ استشهد نيوم بـ"التطورات الجيوسياسية في الشرق الأوسط"، وفقاً لـME Construction News وMEED. وجرى "التأجيل إلى أجل غير مسمى" للألعاب الآسيوية الشتوية المقررة في تروجينا عام 2029 في يناير 2026، وفقاً لـMEED. ووصف الصندوق التوجه الجديد لنيوم بأنه مركز صناعي لوجستي لا مدينة مستقبلية، وفقاً لمركز العرب في واشنطن دي سي ورويترز.
يُقلّص التراجع عن المشاريع العملاقة متطلبات رأس المال المستقبلية، لكنه يُزيل في الوقت ذاته مرشحين محتملين للطرح العام وتدفقات الإيرادات التي كان يمكن أن تدعم أدوات التوريق. فالمشروع الذي لا يبلغ التشغيل التجاري قط لن يُولّد التدفقات النقدية اللازمة لدعم ورقة مالية قابلة للتداول.
الخلفية المالية: العجوزات والنفط واقتصاد متقلّص
يقع تحوّل نموذج رأس المال في الصندوق داخل ضغط مالي أوسع. بلغ عجز موازنة المملكة العربية السعودية لعام 2026 نحو 245 مليار ريال، ارتفاعاً من 165 مليار ريال مُدرجة في الموازنة، وفقاً لرويترز عبر زاوية. وتوقّع تقرير صندوق النقد الدولي لآفاق الاقتصاد العالمي لأكتوبر 2026 انكماش الناتج المحلي الإجمالي للمملكة بنسبة 3.3 في المئة في 2026، وفقاً لرويترز ووكالة الصحافة الفرنسية عبر الأهرام بالإنجليزية. وتراجعت صادرات النفط السعودية بنحو 2 مليون برميل يومياً عن مستويات ما قبل الحرب، وفقاً لمركز العرب في واشنطن دي سي — تراجع تدفّعه اضطرابات مضيق هرمز والهجمات على البنية التحتية للتصدير وتعديلات إنتاج أوبك+.
توقّع البيان التمهيدي للموازنة أن تبلغ نفقات 2027 نحو 1.39 تريليون ريال في مقابل إيرادات تبلغ 1.20 تريليون ريال، مُخلّفةً عجزاً قدره 191 مليار ريال بما يعادل 3.6 في المئة من الناتج المحلي الإجمالي، وفقاً لرويترز عبر زاوية. وتوقّع تراجع الأنشطة النفطية بنسبة 21.8 في المئة في 2026 قبل أن ترتدّ بنسبة 12.8 في المئة في 2027 — توقعات استلزمت افتراض بعض التعافي في مسارات التصدير.
في هذا السياق، يبدو الثقل المحلي للصندوق وازناً. أفاد الصندوق بأنه ضخّ أكثر من 199 مليار دولار في المملكة العربية السعودية وأسهم بأكثر من 342 مليار دولار تراكمياً في الناتج المحلي الإجمالي غير النفطي بين 2021 و2025، وفقاً لتقريره السنوي. وأفادت الشرق الأوسط بأن الصندوق شكّل 11 في المئة من الناتج المحلي الإجمالي غير النفطي في 2025. أصدرت المملكة العربية السعودية آلاف تراخيص الاستثمار الجديدة في الربع الثالث من 2026، لكن المناخ الاستثماري الأشمل يعمل في ظل ظروف لم يواجهها الصندوق حين شرع في توسعه: حرب في الخليج، ومسارات تصدير مضطربة، وعجز حكومي يُضيّق على ضخّات حقوق الملكية التي اعتمد عليها الصندوق في السابق.
كتب كوتس أولريكسن أن "التخلّص من المشاريع الخاسرة قد يُساعد المملكة العربية السعودية على إدارة اقتصاد ما بعد الحرب في ظل غياب اليقين." ويكمن خلف تحوّل الصندوق نحو أدوات التمويل الذاتي مضمونٌ ضمني — وهو أن الاقتصاد قد يحتاج إلى إدارة عبر الاضطراب الراهن لا تجاوزه. فإذا نجح الصندوق في تعبئة رأس المال من الأسواق بدلاً من الخزينة، أتاح ذلك هامشاً مالياً للإنفاق الحكومي في زمن الحرب، بما في ذلك البنية التحتية لإنتاج النفط والالتزامات الدفاعية التي باتت تتنافس مع رؤية 2030 على الموازنة ذاتها.
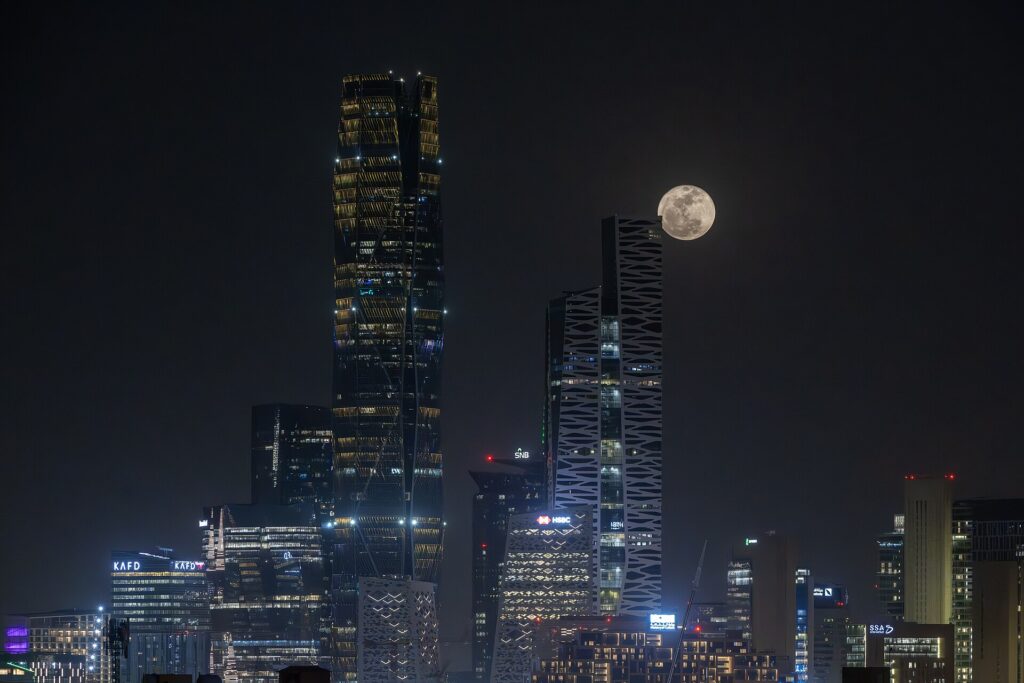
ضخّت صناديق الثروة السيادية الخليجية مجتمعةً — الصندوق ومبادلة وQIA — نحو 25 مليار دولار في الربع الأول من 2026، وفقاً لـGlobal SWF ومعهد دول الخليج. غير أن الوتيرة شهدت تحولاً. وتصدّرت مبادلة صفقات صناديق الثروة السيادية الخليجية في 2026 بـ26.2 مليار دولار موزَّعة حتى تلك اللحظة، وفقاً لـFinance Middle East وGlobal SWF — مقارنةً بالموقف الأكثر تحفظاً للصندوق. وتواجه البنية التحتية المادية للصندوق مخاطر مباشرة أيضاً: أصاب صاروخ يُشتبه في إطلاقه من قِبل الحوثيين برج الصندوق في مركز الملك عبدالله المالي بالرياض في 19 نوفمبر، في تذكير بأن التركّز المحلي للصندوق ينطوي على تعرّض أمني لا مالي فحسب.
أسئلة شائعة
هل يواجه الصندوق أزمة سيولة؟
لم يُلوّح الصندوق بأي أزمة تمويل. وتوصف مباحثاته المتعلقة بالتوريق وبيع الحصص بأنها في مراحلها الأولى وذات طابع استراتيجي وفقاً لرويترز — تهدف إلى الاكتفاء الذاتي على المدى البعيد، لا إلى جمع أموال طارئة. والتمييز الأساسي هنا هيكلي: يُعيد الصندوق تصميم نموذج رأس مال اعتمد على ضخات حقوق الملكية الحكومية، لا يستجيب لعجز في السيولة. فالصندوق المُتعثّر يُصفّي أصوله سريعاً بخسارة؛ أما الصندوق فيبني بنية تحتية سوقية كي لا يُضطر إلى ذلك.
كيف يقارن أداء الصندوق بصناديق الثروة السيادية الخليجية الأخرى؟
المقارنات المباشرة عسيرة، إذ تعتمد صناديق الثروة السيادية الخليجية مقاييس عائد وإفصاحات متفاوتة. وتصدّرت مبادلة، صندوق أبوظبي، صفقات صناديق الثروة السيادية الخليجية في 2026 بـ26.2 مليار دولار موزَّعة، وفقاً لـGlobal SWF وFinance Middle East. أما نسبة 5.8 في المئة كعائد سنوي للصندوق منذ تأسيسه فهي رقم إجمالي عائد المساهمين الذي يشمل تحويلات الأسهم الحكومية؛ وقدّر معهد دول الخليج بشكل مستقل عوائد الاستثمار المستقل بـ4.7 في المئة، مع عوائد سلبية في ثلاث سنوات من أصل خمس. ولا تنشر مبادلة ولا QIA رقماً مكافئاً للعائد منذ التأسيس.
ما مصير رؤية 2030 إذا عجز الصندوق عن تعبئة ما يكفي من رأس المال الخارجي؟
قدّر معهد دول الخليج أن الوفاء باستهدافات الصندوق في الاستثمار المحلي حتى 2030 قد يستلزم ما يقارب تريليون ريال من ضخ رأسمالي جديد. وإذا تعثّرت أدوات التوريق وعمليات بيع الحصص، واجهت الحكومة خياراً بين رفع التحويلات المالية — بما يُوسّع العجز أكثر — أو تمديد جداول زمنية المشاريع. وقد سارت استراتيجية 2026–2030 في الاتجاه الأخير بالفعل، مع إعادة تموضع نيوم كمركز صناعي وتعليق عدد من المشاريع العملاقة. والسؤال الاستراتيجي ليس ما إذا كان الصندوق سينفق أقل، بل ما إذا كان سينفق بصورة مختلفة بما يكفي لاستدامة الولاية على عوائده الخاصة واقتراضه من السوق.
هل يستطيع الصندوق توريق أصوله في زمن الحرب؟
يستلزم التوريق من المستثمرين تسعير المخاطر، وتُعقّد ظروف الحرب هذا التسعير. وذكرت رويترز أن فجوات التقييم تمثّل عقبةً رئيسية. فالتدفقات النقدية من الأصول المحلية — العقارات والمرافق والبنية التحتية — تحمل مخاطر سيادية سيخصم منها المستثمرون الدوليون بشكل أكبر في خضمّ نزاع مسلح. وقد يكون الاقتراض من وكالات ائتمان الصادرات أيسر استيفاءً لأنه مرتبط بالمشتريات لا بتقييمات المحفظة، غير أن وكالات الائتمان تشترط عادةً ضمانات خاصة بالمشاريع وكفالات حكومية تُضاف إلى العبء المالي الذي يُفترض أن يُخفّفه التوريق.
هل باع الصندوق أصولاً دولية لجمع رأس المال؟
المحفظة الدولية للصندوق قيد المراجعة. وأفادت رويترز بمباحثات في مراحلها الأولى حول تقليص الحصص المدرجة وحصة أقلية محتملة في نيوكاسل يونايتد — دون تسمية أي مشترٍ. أما الخطوة المكتملة الأبرز فكانت LIV للغولف: أنهى الصندوق التزامه بالتمويل لما بعد 2026، ولم يُعلَن عن أي راعٍ رئيسي خلَف. وبالنسبة للحيازات الدولية التي لا يزال الصندوق يمتلكها كلياً، فإن بيع حصة أقلية سيُولّد رأس مال دون تصفية كاملة — وهو هيكل مختلف جوهرياً عن برنامج التوريق المحلي الذي لا ينطوي على نقل الملكية. قرارات التسعير المستقلة لأرامكو ومراجعة الصندوق لحيازاته الدولية كلتاهما تُشير نحو الأولوية المحلية ذاتها، وإن كانتا تُدارا باستقلالية.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English