عجز السعودية لعام 2026 يرتفع إلى 245 مليار ريال مع تراجع حجم صادرات النفط بسبب الحرب
تصحيح، 1 نوفمبر 2026: ذكر العنوان والنص أن الحرب خفّضت حجم صادرات النفط السعودية إلى النصف، لكن أرقام المقال نفسه (5.4–6.9 مليون برميل يومياً في سبتمبر مقابل نحو 7 ملايين قبل الحرب) تُظهر تراجعاً أصغر، والنص يذكر الآن أن الصادرات تراجعت. كما حُذفت أرقام غير موثقة (فجوة إيرادات قدرها 249 مليون دولار يومياً، وتراجع عبور هرمز من 85 إلى 4 يومياً، واستهلاك نحو 2,000 صاروخ اعتراضي، وسعر تعادل «يتضاعف») وإحالة إلى هذا الموقع بوصفه مصدراً.
الظهران — رفعت الحكومة السعودية توقعاتها لعجز ميزانية 2026 إلى 245 مليار ريال (65.3 مليار دولار)، أي بزيادة 48% على الرقم الأصلي، رغم تداول خام برنت فوق 112 دولاراً للبرميل — لأن الحرب التي دفعت أسعار النفط إلى هذه المستويات قلّصت في الوقت نفسه حجم صادرات المملكة. والمفارقة المالية بنيوية: فالرياض تحتاج إلى عائدات النفط لتمويل صراع يدمّر البنية التحتية والممرات التي تتدفق عبرها تلك العائدات.
وتعمّقت المفارقة أكثر يوم الأربعاء مع بلوغ خام برنت 114.47 دولاراً، في وقت لا تزال فيه المملكة عاجزة عن الشحن بكامل طاقتها.
توقع البيان التمهيدي للميزانية المنشور في 30 سبتمبر انكماش الناتج المحلي الإجمالي الحقيقي 3.6% في 2026، مدفوعاً بانكماش 21.8% في الأنشطة النفطية (زاوية/رويترز، 2026-09-30). وتجاوز الإنفاق الدفاعي في النصف الأول بالفعل 33 مليار دولار، بزيادة تفوق 3 مليارات دولار على العام السابق (AGBI، سبتمبر 2026). وأمرت أرامكو السعودية، شركة النفط الوطنية التي تمثل واجهة المملكة، موظفيها بإخلاء مقرها الرئيسي في الظهران في 21 أكتوبر (رويترز، 2026-10-21). وفيما يلي حسابات حكومة تخوض حرباً على قاعدة إيراداتها نفسها.
جدول المحتويات
- كيف انقلب سلاح النفط لعام 1973 على السعودية؟
- كم من النفط تستطيع السعودية تصديره فعلياً؟
- ماذا يدرّ سعر 112 دولاراً للبرميل مع تراجع حجم الصادرات؟
- إلى أين يتجه عجز الميزانية؟
- هل تصمد توزيعات أرامكو أمام التدفقات النقدية في زمن الحرب؟
- ماذا يحدث لرؤية 2030 من دون الإيرادات؟
- إلى متى تستطيع السعودية مواصلة الاقتراض؟
- هل يجعل سعر 112 دولاراً للنفط وضع السعودية أفضل أم أسوأ؟
- أسئلة شائعة
كيف انقلب سلاح النفط لعام 1973 على السعودية؟
في أكتوبر 1973، قادت السعودية الحظر النفطي العربي الذي ضاعف أسعار الخام أربع مرات من نحو 3 دولارات إلى 12 دولاراً للبرميل في غضون أشهر (معهد بيكر، 2023). وكان المنطق بسيطاً: كانت المملكة تتحكم في نقطة الاختناق بين العرض العالمي والطلب العالمي، فأغلقت الصنبور. ولم يكن لدى المشترين — الولايات المتحدة وأوروبا الغربية واليابان — بديل فوري. وفرضت الرياض شروطها.
في 2026، انقلبت المعادلة. فقد خفّضت حملة زرع الألغام التي يشنها الحرس الثوري الإيراني عبور الناقلات في مضيق هرمز بشدة. وأعلن الحوثيون حصاراً بحرياً على الموانئ السعودية في 20 يوليو، وضربوا مطارات وبنى تحتية لخطوط الأنابيب ومنشآت لأرامكو من الرياض إلى الشيبة. وقال «مسؤول إيراني كبير» لموقع يو إس نيوز إن الهجمات جزء من مسعى إلى «إعادة تشكيل موازين القوى الإقليمية عبر ضرب البنية التحتية للطاقة وطرق الشحن» (يو إس نيوز، 2026-10-15).
ويرسم تحليل حملة الاستهداف المنهجية ذات المراحل الأربع التي يشنها الحوثيون ضد السعودية كيف جاءت كل فئة من الأهداف — الطرق البحرية، والبنية التحتية النفطية، والمطارات، والمطارات العسكرية — امتداداً منطقياً لسابقتها، وما يعنيه معدل استهلاك الصواريخ الاعتراضية لقدرة السعودية على إدامة دفاعاتها.
السلاح هو نفسه — التحكم في نقاط الاختناق لتقييد تدفقات النفط. لكن الهدف تغيّر. فبين عامي 1967 و1973، بنت السعودية نفسها لتصبح المنتج المرجّح في العالم، مراكمة الطاقة الفائضة التي جعلت الحظر فعالاً. واستغرق بناء النفوذ ست سنوات، لكنه غيّر سياسات الطاقة العالمية في ستة أشهر (معهد بيكر، 2023). أما في 2026، فلم تكن إيران ووكلاؤها بحاجة إلى طاقة فائضة — بل احتاجوا إلى ألغام وطائرات مسيّرة وصواريخ، واستعداد لاستخدام الجغرافيا نفسها التي كانت يوماً تحمي الصادرات السعودية.
ويتجاوز عدم التماثل الجانب اللوجستي. فحظر 1973 لم يكلف السعودية شيئاً في البنية التحتية. أغلقت المملكة الصنابير، ثم جنت أرضية سعرية أعلى بصورة دائمة عندما أعادت فتحها، وخرجت أغنى. أما في 2026، فإن الهجمات تدمر أصولاً مادية — مصفاة ساتورب، ومحطات ضخ خطوط الأنابيب، والمقر الرئيسي في الظهران نفسه. وستشمل كلفة استئناف الصادرات الكاملة، متى أصبح ذلك ممكناً، إنفاقاً على إعادة الإعمار لم يكن موجوداً في أي بند من بنود الميزانية في ديسمبر 2025.
كم من النفط تستطيع السعودية تصديره فعلياً؟
يبلغ هدف إنتاج السعودية ضمن أوبك+ لشهر أكتوبر 2026 نحو 10.478 مليون برميل يومياً (غلف نيوز، 2026-09-07). وظل الإنتاج الفعلي يتراجع منذ فبراير، حين قدّرت بيانات أوبك إنتاج الخام السعودي بـ10.882 مليون برميل يومياً (Hellenic Shipping News، 2026-04-15). وبحلول مارس انخفض إلى 6,967 ألف برميل يومياً — بتراجع 36% في شهر واحد. وقاست وكالة الطاقة الدولية 5.97 مليون برميل يومياً في أغسطس (وكالة الطاقة الدولية، 2026-09-11). ولم يكن الانهيار طوعياً؛ بل كان نتيجة مباشرة للهجمات على البنية التحتية للتصدير والإغلاق الإيراني لمضيق هرمز.
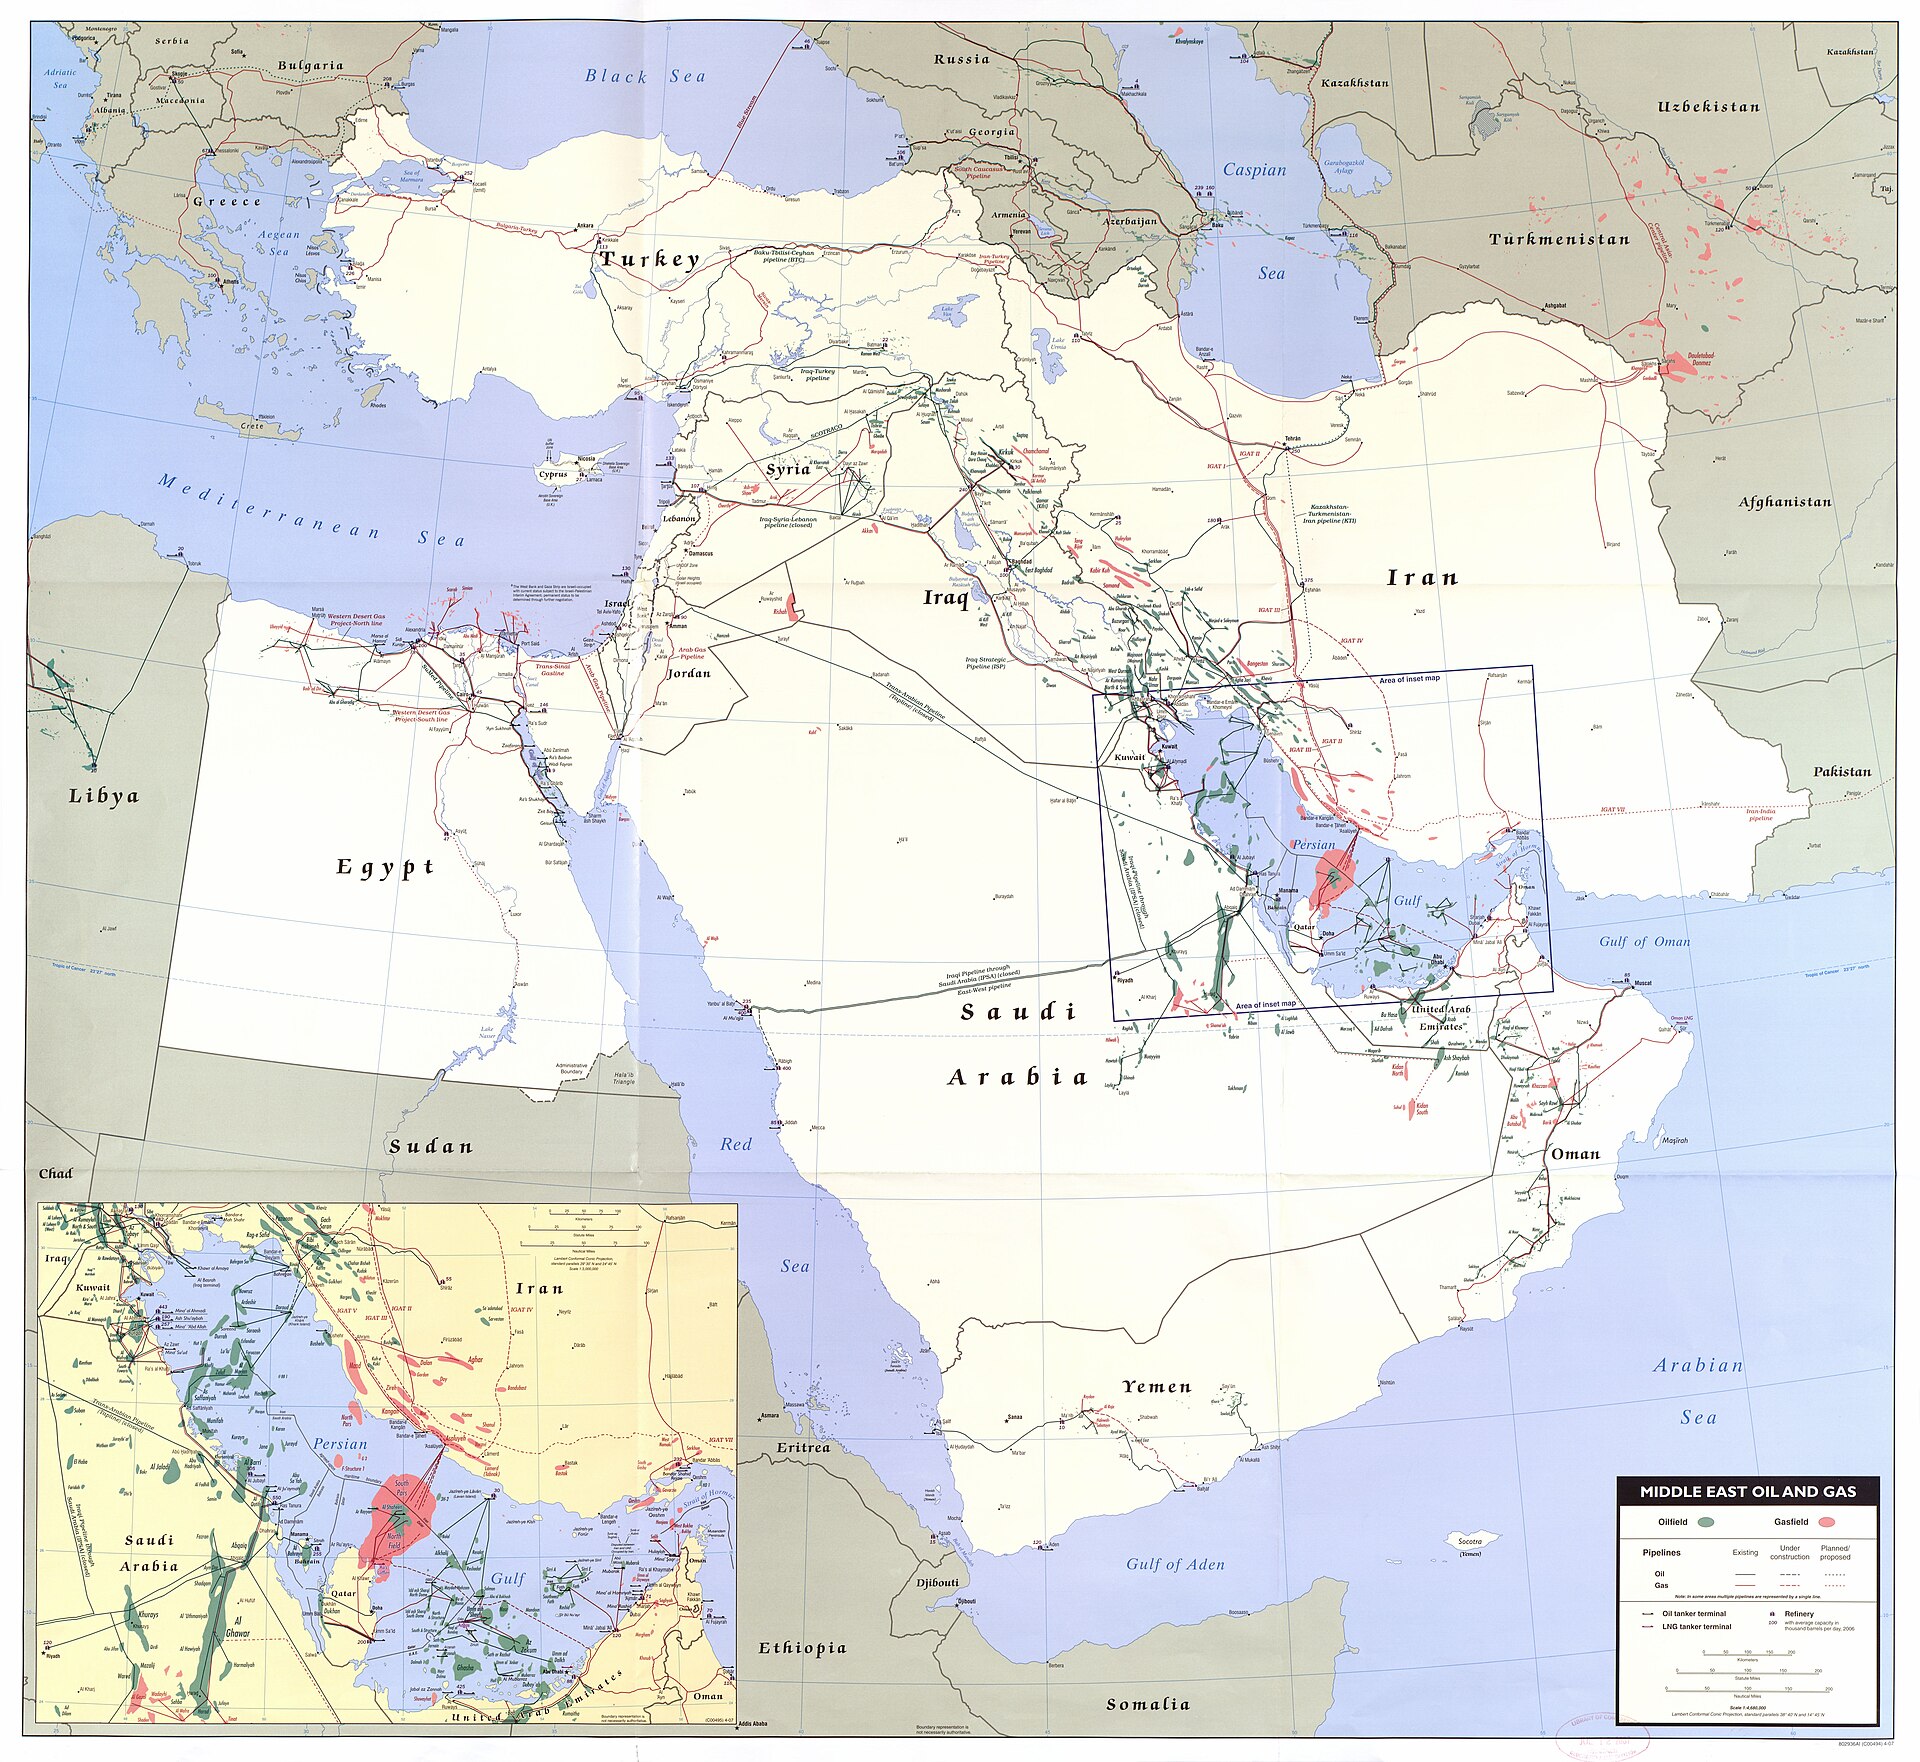
الحل البديل الرئيسي للمملكة هو خط أنابيب شرق-غرب، الذي يمتد من المنطقة الشرقية عبر شبه الجزيرة العربية إلى ميناء ينبع على البحر الأحمر. وتقول أرامكو إن الخط يمكنه نقل ما يصل إلى 7 ملايين برميل يومياً، منها نحو 5 ملايين برميل يومياً متاحة للتصدير بعد تزويد مصافي الساحل الغربي (رويترز، 2026-03-25). وقال وزير الطاقة الأمير عبدالعزيز بن سلمان في 6 أكتوبر إن التدفقات عادت إلى 5.8 مليون برميل يومياً (الجزيرة، 2026-10-06)، وقدّرت بلومبرغ الرقم بنحو 6 ملايين برميل يومياً في الفترة نفسها تقريباً (بلومبرغ، 2026-10-02). ومن ذلك، كان نحو 4.5 مليون برميل يومياً متاحاً للتصدير (بلومبرغ، 2026-10-02).
لكن خط الأنابيب تعرّض للضرب من قبل. فقد خفّض هجوم على محطة ضخ في 9 أبريل التدفقات بمقدار 700,000 برميل يومياً (العربي الجديد، 2026-04-10). وأُغلق الخط بالكامل احترازياً في 12 سبتمبر واستغرق عشرة أيام لإعادة تشغيله (سعودي جازيت/زاوية، 2026-09-25). وذكر موقع المونيتور أن استعادة الطاقة الكاملة قد تستغرق من ستة إلى ثمانية أسابيع (المونيتور/رويترز، 2026-09-25). وقد مضى الآن 17 يوماً على رقم 5.8 مليون برميل يومياً. ويبقى ما إذا كان لا يزال صحيحاً بعد موجة هجمات منتصف أكتوبر سؤالاً مفتوحاً.
وتزيد صورة المصافي المشكلة تعقيداً. فقد أُغلقت مصفاة ساتورب في الجبيل بطاقة 465,000 برميل يومياً بعد هجمات ليلية في 7-8 أبريل (مقتطف السياق). وتوقفت مصفاة جازان بطاقة 400,000 برميل يومياً في 27 يوليو إثر ضربة حوثية، ولم يُؤكد استئناف تشغيلها (Hydrocarbon Processing، 2026-08-11). وتمثل هاتان المنشأتان معاً 865,000 برميل يومياً من طاقة التكرير المجمعة. وكل برميل لا يصل إلى مصفاة لا يدرّ إيرادات المنتجات ذات القيمة الأعلى التي تدعم هامش تصدير الخام.
وأصبح سعر نقل الخام الذي يغادر المملكة بالفعل مركز تكلفة بحد ذاته. فقد بلغت أسعار استئجار ناقلات النفط العملاقة من الخليج إلى الصين 1.2 مليون دولار يومياً في أوائل أكتوبر، مقابل نحو 80,000 دولار قبل عام (bdnews24/LSEG، 2026-10-05). وأخرجت أقساط التأمين على الشحنات المارة عبر هرمز — المرتفعة أصلاً — عمليات التحميل من محطات الخليج السعودية من السوق فعلياً. وخفّضت أرامكو سعر خام العربي الخفيف لشهر نوفمبر إلى آسيا بمقدار 3 دولارات، إلى 5 دولارات دون مؤشر عُمان/دبي، وهو أوسع خصم منذ يونيو 2020 (bdnews24/رويترز، 2026-10-05). وفي الوقت نفسه، رفعت أسعار شمال غرب أوروبا بمقدار 3 دولارات (bdnews24/رويترز، 2026-10-05) — في محاولة واضحة لتوجيه المشترين نحو الشحنات المحمّلة من ينبع والمارة عبر قناة السويس.
| مسار التصدير | الطاقة قبل الحرب | الوضع الحالي (أكتوبر 2026) | المصدر |
|---|---|---|---|
| مضيق هرمز (محطات الخليج) | ~7-8 ملايين برميل يومياً من الخام السعودي | مغلق فعلياً أمام الصادرات السعودية | بيت آل سعود/وكالة الطاقة الدولية |
| خط أنابيب شرق-غرب إلى ينبع | ~7 ملايين برميل يومياً طاقة تصميمية، ~5 ملايين برميل يومياً قابلة للتصدير | 5.8 مليون برميل يومياً تدفقاً (6 أكتوبر)؛ ~4.5 مليون برميل يومياً للتصدير | أرامكو؛ الجزيرة؛ بلومبرغ |
| العقود الأوروبية طويلة الأجل | حصة اعتيادية | لا خام في أكتوبر للعملاء الأوروبيين | المونيتور/رويترز |
أبلغت أرامكو عملاءها الأوروبيين بموجب العقود طويلة الأجل أنهم لن يتسلموا أي خام سعودي في أكتوبر 2026 (المونيتور/رويترز، 2026-09-25). وقدّرت شركة كبلر إجمالي صادرات الخام السعودي في سبتمبر بـ5.4 مليون برميل يومياً؛ بينما قدّرها ستاندرد تشارترد بأعلى من ذلك عند نحو 6.9 مليون برميل يومياً (خدمات تتبع متعددة، سبتمبر 2026).
ماذا يدرّ سعر 112 دولاراً للبرميل مع تراجع حجم الصادرات؟
أغلق خام برنت عند 112.96 دولاراً في 22 أكتوبر، وهو الأعلى منذ مايو 2018 (Flux Markets، 2026-10-23). لكن المملكة لا تستطيع تحصيل علاوة سعرية على ما لا تستطيع شحنه.
حسابات الخام ليست بالقسوة التي يوحي بها فقدان الحجم — لأن السعر والحجم يتحركان في اتجاهين متعاكسين. فعند صادرات 5.4 مليون برميل يومياً وسعر 112 دولاراً للبرميل، تبلغ إيرادات تصدير الخام السنوية نحو 221 مليار دولار. وعند معدل ما قبل الحرب البالغ نحو 7 ملايين برميل يومياً والسعر الضمني في الميزانية البالغ نحو 72 دولاراً للبرميل (تقدير معهد دول الخليج العربية في واشنطن AGSI)، كانت الإيرادات السنوية ستبلغ نحو 184 مليار دولار. ويبدو للوهلة الأولى أن الحرب زادت إيرادات الخام.
طرح روبن بروكس (Robin Brooks)، الزميل الأول في معهد بروكينغز، هذه الحجة في أواخر سبتمبر. فقد قدّر إيرادات تصدير النفط السعودية السنوية بنحو 210 مليارات دولار، مقابل نحو 150 مليار دولار قبل الحرب. وحاجج بأن برنت سيحتاج إلى الهبوط «إلى ما دون 75 دولاراً بكثير» حتى يصبح وضع المملكة المالي أسوأ (Substack/فورتشن، 2026-09-28).
المشكلة أن حسابات بروكس نُشرت قبل تصعيد أكتوبر. فـضربة الطائرة المسيّرة التي قتلت عاملين اثنين في أرامكو بالشيبة في 21 أكتوبر (سعودي جازيت، 2026-10-21)، والناقلات السبع التي تضررت خلال الليل في هرمز في اليوم نفسه، والإخلاء القسري في الظهران، جميعها لاحقة لتقديره. كما أن رقمه يتناول الإيرادات وحدها، لا جانب الإنفاق — حيث فتحت الحرب عجزاً منفصلاً تماماً.
إلى أين يتجه عجز الميزانية؟
توقعت ميزانية 2026، التي أُقرّت في ديسمبر 2025، إيرادات بقيمة 1,147.4 مليار ريال، وإنفاقاً بقيمة 1,312.8 مليار ريال، وعجزاً بقيمة 165.4 مليار ريال — أي 3.3% من الناتج المحلي الإجمالي (أرقام، 2025-12-02). وبعد سبعة أشهر من الحرب، تحرك كل بند في الاتجاه الخاطئ.
سجّل الربع الأول عجزاً قياسياً بلغ 125.71 مليار ريال. وارتفع الإنفاق 20% على أساس سنوي. وتراجعت الإيرادات النفطية 3% رغم ارتفاع الأسعار، لأن الأحجام كانت قد بدأت بالفعل في الانخفاض. وارتفع الإنفاق العسكري 26% (أرقام، 2026-05-05؛ AGBI، 2026-05-07). وفي ربع واحد، استهلكت السعودية 76% من العجز السنوي المقرر أصلاً في الميزانية.
كان الربع الثاني أقل حدة. فقد تقلص العجز إلى 34.3 مليار ريال مع ارتفاع الإيرادات النفطية 22% إلى 185.1 مليار ريال، بما يعكس قفزة الأسعار والاستعادة الجزئية لخط الأنابيب (Investing.com/الشرق الأوسط، 2026-07-30). لكن إجمالي النصف الأول بلغ مع ذلك 160 مليار ريال — أي 97% بالفعل من التوقعات الأصلية للعام بأكمله (الشرق الأوسط، 2026-07-30).
| الفترة | العجز (مليار ريال) | تغير الإيرادات النفطية (سنوياً) | تغير الإنفاق الدفاعي (سنوياً) | المصدر |
|---|---|---|---|---|
| ميزانية 2026 (الأصلية) | 165.4 | — | — | أرقام، ديسمبر 2025 |
| الربع الأول 2026 | 125.71 | -3% | +26% | أرقام، مايو 2026 |
| الربع الثاني 2026 | 34.3 | +22% | لم يُفصح عنه بشكل منفصل | الشرق الأوسط، يوليو 2026 |
| النصف الأول 2026 | 160.0 | — | 33 مليار دولار إجمالاً (النصف الأول) | الشرق الأوسط، يوليو 2026؛ AGBI، سبتمبر 2026 |
| التوقعات المعدّلة للعام الكامل 2026 | 245.0 | — | — | زاوية/رويترز، سبتمبر 2026 |
عدّل البيان التمهيدي للميزانية عجز العام بأكمله إلى 245 مليار ريال (زاوية/رويترز، 2026-09-30) — بزيادة 48% على رقم ديسمبر. وتوقع في الوقت نفسه انكماش الناتج المحلي الإجمالي الحقيقي 3.6% في 2026، مدفوعاً بتراجع 21.8% في الأنشطة النفطية. وشهد الربع الثاني وحده تراجع الناتج المحلي الإجمالي 4.8%، مع انخفاض النشاط النفطي 24.7% (TradeArabia/الهيئة العامة للإحصاء، 2026-08-19). هذه أرقام بمستوى الكساد في القطاع النفطي، يغطي عليها اقتصاد غير نفطي حقق نمواً بنسبة 0.6%.
ولم تفصح المملكة عما إذا كان قد صدر تفويض إضافي للإنفاق الحربي يتجاوز المخصصات الدفاعية المقررة في الميزانية والبالغة 273 مليار ريال. وإن كان قد صدر، فإنه لا يظهر في الحسابات المنشورة.
هل تصمد توزيعات أرامكو أمام التدفقات النقدية في زمن الحرب؟
أعلنت أرامكو السعودية صافي دخل معدّلاً للربع الثاني بلغ 33.4 مليار دولار، ودفعت توزيعات أرباح أساسية بقيمة 21.9 مليار دولار (وكالة الأنباء القطرية/أرامكو، 2026-08-04). وتبدو التوزيعات مريحة مقارنة بالأرباح، لكنها لا تبدو كذلك مقارنة بالسيولة النقدية.
بلغ التدفق النقدي الحر لأرامكو في الربع الثاني 12.3 مليار دولار، بعد زيادة في رأس المال العامل بقيمة 13.6 مليار دولار (زاوية/أرامكو، 2026-08-04). وتجاوزت التوزيعات الأساسية التدفق النقدي الحر بـ9.6 مليار دولار. ويجب تمويل هذه الفجوة بالسحب من الاحتياطيات النقدية أو بزيادة الدين. وقال الرئيس التنفيذي لأرامكو أمين الناصر للمستثمرين إن الاضطرابات تستمر عادة «أياماً، لا أسابيع أو أشهراً» (سعودي جازيت/زاوية، 2026-09-25). وقد استمرت الاضطرابات الآن أشهراً.
تهم التوزيعات الدولة لأن الحكومة تملك 98.5% من أرامكو وتعتمد على توزيعاتها لتمويل الميزانية. وأي خفض للتوزيعات الأساسية سيشير إلى ضائقة مالية على نحو لا يستطيعه أي تعديل في الجداول الحسابية. وحتى الآن، لم تُشر أرامكو إلى أي تغيير. لكن التدفق النقدي الحر في الربعين الثالث والرابع في ظل قيود التصدير في زمن الحرب — مع إخلاء المقر الرئيسي في الظهران، وعدم تسلّم العملاء الأوروبيين أي خام، وبلوغ أسعار استئجار الناقلات من الخليج ذروات زمن الحرب — سيختبر الحسابات التي تدعم حالياً هذه التوزيعات.
ويحمل عبارة «إخلاء المقر الرئيسي في الظهران» في تلك الجملة ثقلاً أكبر مما يوحي به موقعها. فالمقر يضم مركز تخطيط وجدولة إمدادات النفط (OSPAS) الذي يخطط لكل برميل من الخام والغاز السعودي ويوجّهه. والمخاطر التشغيلية لإخلاء مركز OSPAS هي المتغير الغائب عن كل توقعات العجز التي تفترض أن أرامكو تستطيع مواصلة إدارة سلسلة صادراتها.
ماذا يحدث لرؤية 2030 من دون الإيرادات؟
دخل صندوق الاستثمارات العامة عام 2026 بأصول مُدارة تتجاوز 900 مليار دولار وصافي ربح لعام 2025 بلغ 17 مليار دولار — أي أكثر من ضعف العام السابق (الشرق الأوسط، 2026-08-17). ويمثل الصندوق 11% من الناتج المحلي الإجمالي غير النفطي. ووصفت استراتيجيته للفترة 2026-2030 تحولاً «من التوسع السريع إلى ترسيخ الكفاءة» (جولة، 2026-08-12)، وهي لغة سبقت أسوأ مراحل الحرب بشهرين.
تسارع تقليص المشاريع العملاقة الذي بدأ قبل الصراع في ظله. فقد أنهت نيوم عقود الصلب والسد في قرية تروجينا للتزلج في مارس، مستندة إلى «التطورات الجيوسياسية» (ميد، 2026-03-26). وذكر موقع سيمافور في مايو أن نيوم أوقفت المزيد من العمل في ذا لاين حتى ما بعد 2030 على الأقل، وخفضت مستهدفها السكاني لعام 2030 إلى 100,000 (سيمافور، 2026-05-22). وأجّلت المملكة مبادرة مستقبل الاستثمار الرائدة إلى 2027 — ورغم أن النسخة الـ10 لا تزال مقررة اسمياً في 26-29 أكتوبر (كويت تايمز/كونا، 2026-08-04)، فإن ما إذا كان المندوبون سيحضرون مؤتمراً في بلد تتعرض مطاراته لهجمات صاروخية منتظمة مسألة أخرى.
لم يُعلن عن أي إلغاء رسمي لمشاريع صندوق الاستثمارات العامة. لكن قدرة الصندوق على ضخ رأس المال تعتمد على قدرة الحكومة على تمويله، والتي تعتمد على عائدات النفط، التي تعتمد بدورها على أحجام صادرات خفضتها الحرب. وسعر التعادل المالي الذي يشمل التزامات إنفاق الصندوق — المقدّر بين 108-113 دولاراً للبرميل من جانب بلومبرغ إيكونوميكس ومعهد دول الخليج العربية في واشنطن — بات يلامس سعر برنت الحالي. وأجّلت المملكة عروض الألعاب النارية والطائرات المسيّرة في اليوم الوطني إلى أجل غير مسمى (خليج تايمز، 2026-09-23) — وهو بند صغير، لكنه يشير إلى حكومة تحافظ على السيولة لأولويات لا تعالجها الألعاب النارية.
وحملت نتائج أرامكو نفسها للربع الثاني مؤشراً على اتجاه تخصيص رأس المال. فقد أعلنت الشركة متوسط سعر محقق للخام بلغ 108.1 دولار للبرميل (زاوية/أرامكو، 2026-08-04) — وهو سعر كان ينبغي أن يحقق عوائد استثنائية. ومع ذلك جاء التدفق النقدي الحر أقل من التوزيعات الأساسية بـ9.6 مليار دولار، وهي فجوة تعكس ارتفاع الإنفاق الأمني، وتحويل مسارات الإمداد اللوجستية، وزيادة رأس المال العامل لنظام تصدير يعمل بأقل من طاقته عبر مسارات غير مألوفة.
إلى متى تستطيع السعودية مواصلة الاقتراض؟
أنجزت السعودية نحو 90% من خطة تمويلها لعام 2026 بحلول منتصف العام، مقدّمة اقتراضها قبل أن تتدهور الصورة المالية أكثر (فيتش/زاوية، 2026-10-13). ومُوّل عجز الربع الأول البالغ 125.71 مليار ريال بالكامل بالدين (غلف نيوز، 2026-05-05). وبلغ الدين العام نحو 1.685 تريليون ريال بحلول منتصف 2026 (الشرق الأوسط، 2026-07-30).
وتوقعت وكالة فيتش للتصنيف الائتماني، في تقييمها الصادر في 13 أكتوبر، أن يبلغ عجز 2026 نسبة 4.9% من الناتج المحلي الإجمالي، وأن يصل الدين الحكومي إلى 41.3% من الناتج المحلي الإجمالي بحلول نهاية 2028 (زاوية، 2026-10-13). وأقرّت الوكالة بأن «اقتصاد السعودية وماليتها العامة أظهرا مرونة، ويعود ذلك جزئياً إلى تنوع خطوط أنابيب تصدير النفط»، لكنها أضافت أن «توقعات عجز الميزانية عُدّلت صعوداً» (زاوية، 2026-10-13).
المسار قابل للإدارة عند المستويات الحالية. فالسعودية لا تواجه أزمة ملاءة. والدين الحكومي دون 42% من الناتج المحلي الإجمالي معتدل بالمعايير العالمية، ولا تزال المملكة تحتفظ بإمكانية الوصول إلى أسواق السندات الدولية بأسعار الدرجة الاستثمارية. وتوقع البيان التمهيدي للميزانية عجزاً لعام 2027 بقيمة 191 مليار ريال، مع إنفاق بقيمة 1.39 تريليون ريال وإيرادات بقيمة 1.20 تريليون ريال، وعودة نمو الناتج المحلي الإجمالي الحقيقي إلى 12.8% (زاوية/رويترز، 2026-09-30). ويفترض هذا التعافي انتهاء الحرب أو تراجع آثارها — وهو افتراض لا توقع.
الخطر ليس تخلفاً وشيكاً عن السداد، بل الأثر المتراكم لحرب بلا موعد انتهاء واضح، وعجز يتزايد مع كل شهر من اضطراب الصادرات، وبرنامج تنموي يتطلب تدفقات رأسمالية مستدامة لم تعد الميزانية قادرة على ضمانها.
قالت إيران إن مضيق هرمز سيبقى مغلقاً حتى تقبل الولايات المتحدة شروطها — وهي خريطة طريق مدتها سبعة أيام تشمل تخفيف العقوبات وإعادة نحو 12 مليار دولار من الأصول المجمدة (الجزيرة، 2026-09-25). ورفضت واشنطن الخطة (وول ستريت جورنال، 2026-09-26). ولا يُتوقع أي حل دبلوماسي قبل انتخابات التجديد النصفي الأمريكية في 3 نوفمبر (ذا ناشيونال، 2026-10-08). وكل أسبوع يمر بلا حل يضيف إلى العجز.
هل يجعل سعر 112 دولاراً للنفط وضع السعودية أفضل أم أسوأ؟
قال المدير الإقليمي لصندوق النقد الدولي في 22 أكتوبر إن الأثر الاقتصادي لحملة الحوثيين كان «محدوداً حتى الآن» (هسبريس/صندوق النقد الدولي، 2026-10-22). وقدّر بروكس في سبتمبر الإيرادات السنوية بأعلى بـ60 مليار دولار من مستويات ما قبل الحرب. ويحمل كلا التقييمين جانباً من الحقيقة — وكلاهما يتقادم بصورة متزايدة.
تصمد حجة الإيرادات إذا تحققت ثلاثة شروط: بقاء السعر فوق 100 دولار، وبقاء أحجام الصادرات قرب 5-6 ملايين برميل يومياً، واحتواء زيادة الإنفاق. وقد صمد الشرط الأول طوال أكتوبر — إذ لم يهبط برنت دون 100 دولار منذ تجاوز تلك العتبة لأول مرة في 8 مارس عند 101.19 دولار (أسوشيتد برس/Boston.com، 2026-03-08)، ولامس 126.41 دولار في 30 أبريل قبل أن يستقر في نطاق 100-113 دولاراً (الاتحاد/رويترز). والشرط الثاني تحت ضغط العقيدة الهجومية التي أعلنتها إيران واتساع قائمة الأهداف الحوثية. أما الشرط الثالث فقد سقط في الربع الأول، حين ارتفع الإنفاق العسكري 26% (أرقام، 2026-05-05).
وصاغ مايكل نايتس (Michael Knights)، المحلل المقيم في واشنطن، هذه الديناميكية من منظور الخصم: فطهران والحوثيون، «العاجزون عن تغيير مسار واشنطن مباشرة، يضربون الرياض في نقطة ضعفها الاقتصادية» (يو إس نيوز، 2026-10-15). ونقطة الضعف ليست سعر النفط — بل البنية التحتية التي تحوّل السعر إلى شحنة، والشحنة إلى إيرادات.
كان افتراض سعر النفط الضمني في الميزانية نحو 72 دولاراً للبرميل (تقدير معهد دول الخليج العربية في واشنطن). ويبلغ سعر التعادل المالي وفق منهجية صندوق النقد الدولي 80-85 دولاراً. وتضعه بلومبرغ إيكونوميكس عند 96 دولاراً. وبإضافة إنفاق صندوق الاستثمارات العامة، يصل سعر التعادل إلى 108-113 دولاراً (معهد دول الخليج العربية في واشنطن/بلومبرغ إيكونوميكس). وعند إنتاج ما قبل الحرب الكامل البالغ 10.5 مليون برميل يومياً، يتجاوز برنت عند 112 دولاراً جميع هذه العتبات باستثناء أعلاها. أما عند صادرات فعلية بين 5.4-6.9 مليون برميل يومياً، فإن السعر اللازم لموازنة الميزانية نفسها أعلى بكثير.
لم يعد برنت إلى ذروته في أبريل. وإن عاد، تضيق فجوة الإيرادات. وإذا تعرض خط الأنابيب للضرب مجدداً — أو نفّذ الحوثيون تحذيراتهم باستهداف مواقع إنتاج أرامكو مباشرة (برس تي في، 2026-10-13) — فإن الفجوة تتسع بصرف النظر عن السعر. وهذا هو عدم التماثل الذي تكشفه المقارنة مع 1973: فقد استخدمت السعودية الندرة سلاحاً حين كانت تتحكم في العرض؛ أما في 2026، فإن الندرة تُفرض عليها من خصوم لا يحتاجون إلى إيرادات السعودية كي يعملوا.
في 1973، استمر الحظر خمسة أشهر قبل أن تعيد المملكة التدفقات وتجني مكاسب أرضية سعرية أعلى بصورة دائمة. أما في 2026، فلا تستطيع السعودية استعادة التدفقات حتى يُعاد فتح مضيق هرمز، ويُؤمَّن خط الأنابيب، وتتوقف حملة الطائرات المسيّرة الحوثية أو تُهزم. ولا يقع أي من هذه الشروط ضمن سيطرة الرياض المنفردة. وتنبيهات السفر التي تشمل المملكة الآن — أستراليا تطلب من مواطنيها تخزين الطعام، والولايات المتحدة تسحب الدبلوماسيين غير الأساسيين — ليست مؤشراً مالياً، لكنها مقياس لمدى ابتعاد الحرب عن افتراضات الميزانية.
أسئلة شائعة
ما سعر التعادل المالي للنفط في السعودية في 2026؟
تتراوح التقديرات بين 80-85 دولاراً للبرميل وفق المنهجية المعيارية لصندوق النقد الدولي و96 دولاراً بحسب بلومبرغ إيكونوميكس. وعند احتساب التزامات إنفاق صندوق الاستثمارات العامة، يرتفع سعر التعادل إلى 108-113 دولاراً (معهد دول الخليج العربية في واشنطن/بلومبرغ إيكونوميكس). وتفترض هذه التقديرات أحجام إنتاج ما قبل الحرب البالغة نحو 10.5 مليون برميل يومياً. أما عند مستويات التصدير الحالية البالغة 5.4-6.9 مليون برميل يومياً، فإن سعر التعادل الفعلي اللازم لموازنة الميزانية أعلى بكثير — وهو تعديل لم تُعِد أي مؤسسة كبرى حسابه علناً لظروف زمن الحرب.
هل سحبت السعودية من احتياطياتها السيادية لتمويل العجز؟
لم ينشر البنك المركزي السعودي (ساما) بيانات الاحتياطيات للنصف الثاني من 2026 حتى 23 أكتوبر. ووُصف عجز الربع الأول البالغ 125.71 مليار ريال بأنه مُوّل بالكامل بالاقتراض (غلف نيوز، 2026-05-05)، وأشارت فيتش إلى أن المملكة أنجزت نحو 90% من خطة إصدار الدين لعام 2026 بحلول منتصف العام (زاوية، 2026-10-13). ويبقى غير معلن ما إذا كانت الاحتياطيات السيادية قد استُخدمت إلى جانب الاقتراض — أو احتُفظ بها احتياطاً.
كيف يقارن الوضع المالي في 2026 بانهيار أسعار النفط في 2015-2016؟
في 2015-2016، سجّلت السعودية عجزاً تجاوز 15% من الناتج المحلي الإجمالي حين هبط النفط دون 30 دولاراً للبرميل. أما عجز 2026 البالغ 245 مليار ريال، الذي تتوقعه فيتش عند 4.9% من الناتج المحلي الإجمالي، فهو أصغر نسبياً. لكن في 2015-2016 كانت البنية التحتية النفطية للمملكة سليمة وطاقتها الإنتاجية متاحة بالكامل. وتجمع أزمة 2026 بين عجز مالي واضطراب مادي في الإمدادات — وهي مشكلة مركّبة لم تواجهها الرياض منذ حرب الخليج عام 1991.
هل ستخفض أرامكو توزيعات أرباحها في 2026؟
لم تُشر أرامكو إلى أي تغيير في توزيعاتها الأساسية السنوية البالغة 87.6 مليار دولار. لكن التدفق النقدي الحر في الربع الثاني من 2026 البالغ 12.3 مليار دولار كان أقل بـ9.6 مليار دولار من دفعة التوزيعات للربع البالغة 21.9 مليار دولار (وكالة الأنباء القطرية/أرامكو، 2026-08-04؛ زاوية). وإذا استمرت أحجام التصدير في زمن الحرب خلال الربعين الثالث والرابع، فستتسع فجوة التدفق النقدي، وقد تحتاج أرامكو إلى زيادة الدين أو السحب من الاحتياطيات للحفاظ على التوزيعات — ولم تُفصح عن خطط لأي من الأمرين.
ماذا سيحدث للميزانية السعودية إذا هبط برنت دون 90 دولاراً؟
عند أحجام تصدير ما قبل الحرب البالغة نحو 7 ملايين برميل يومياً، سيظل سعر 90 دولاراً لبرنت أعلى من الافتراض الضمني في الميزانية البالغ 72 دولاراً، وسينتج عجزاً قابلاً للإدارة. أما عند أحجام زمن الحرب الحالية البالغة 5-6 ملايين برميل يومياً، فإن سعر 90 دولاراً لبرنت سيدرّ إيرادات سنوية من تصدير الخام في نطاق 164-197 مليار دولار — أي أقل من تقدير بروكس البالغ 210 مليارات دولار، وربما أقل من خط الأساس لإيرادات ما قبل الحرب. ومع زيادة الإنفاق العسكري بنسبة 26% وغياب أي وقف معلن لإطلاق النار، فإن هبوطاً مستداماً دون 90 دولاراً سيفرض على الأرجح إما برنامج اقتراض إضافياً، أو سحباً من احتياطيات ساما، أو كليهما. وقد صدرت توقعات صندوق النقد الدولي في يوليو لنمو بنسبة 1.7% لعام 2026 (News24، 2026-07-08) قبل أسوأ مراحل تصعيد أكتوبر وقبل رقم العجز المعدّل البالغ 245 مليار ريال.
جاء إخلاء المقر الرئيسي في 23 أكتوبر بعد تسعة أيام من الضربة الصاروخية الأصلية؛ وأكدت التقارير لاحقاً أن حريقاً ألحق أضراراً بخمسة طوابق في برج الظهران ليلة الهجوم، مع أضرار هيكلية في الجناح الجنوبي وصفتها الحكومة السعودية فقط بأنها «حريق محدود».
وتفاقمت حسابات الإيرادات أكثر في 24 أكتوبر عندما استهدف الحوثيون محطة أرامكو في ينبع ومصفاة رابغ وخط أنابيب شرق-غرب إلى جانب أربعة مطارات — ما مدّ التهديد مباشرة إلى ممر البحر الأحمر الذي تحتاجه السعودية لتعويض شحنات الخليج المقيدة بإغلاق هرمز. ويرد تحليل الاستهداف الانتقامي وتداعياته المالية في الحوثيون يستهدفون 4 مطارات سعودية وينبع بعد الغارات الجوية على صنعاء. ويُحلَّل أثر اضطرابات الصادرات المستمرة على وضع الحصة السعودية في أوبك+ قبيل اجتماع 1 نوفمبر في أوبك+ تجتمع في 1 نوفمبر والحصة السعودية عند 10.5 مليون برميل يومياً ومضيق هرمز مغلق.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English