أرامكو تحدد لآسيا أدنى سعر في ست سنوات مع انطلاق الهجوم المدعوم سعودياً في اليمن
تصحيح، 12 أكتوبر 2026: ذكرت نسخة سابقة من هذا المقال أن المملكة العربية السعودية أرسلت 100,000 جندي إلى اليمن. والهجوم الذي بدأ في 4 أكتوبر شنّته القوات الحكومية اليمنية بدعم جوي سعودي، ولم يُعلَن أي رقم لعدد القوات. كما أخطأ المقال في تأريخ إعادة تشغيل خط أنابيب شرق-غرب (22 سبتمبر، لا 28 سبتمبر) وأورد أرقاماً غير موثقة المصدر لطاقة الضخ، وذكر أن سعر نوفمبر جاء أدنى من توقعات السوق بعشرة دولارات، في حين أفادت رويترز بأن التوقعات كانت تشير إلى زيادة تصل إلى خمسة دولارات، ووضع سعر خام برنت فوق 105 دولارات بينما كان نحو 103 دولارات، واستشهد برقم لعجز 2026 كانت وزارة المالية قد عدّلته بالفعل، إلى جانب جدول زمني للحرب مدته 29 يوماً لم يذكره أي مصدر. وتضمن كذلك أرقاماً غير موثقة المصدر عن تأمين مخاطر الحرب، وحصص الواردات السعودية في كوريا والصين والهند، وتدفقات الخام الروسي، وأسعار التعادل المالي، واحتياطيات صندوق الاستثمارات العامة، وحركة النفط عبر باب المندب، واقتباساً منسوباً إلى وزارة الخارجية الإيرانية. وقد جرى تصحيح هذه المعلومات أو حذفها.
الظهران — حددت أرامكو السعودية يوم الأحد سعر البيع الرسمي لخام العربي الخفيف للمشترين الآسيويين لشهر نوفمبر عند خصم قدره خمسة دولارات للبرميل مقارنة بمتوسط دبي/عُمان، أي بخفض قدره ثلاثة دولارات، في حين كان مسح أجرته رويترز قد توقع زيادة تصل إلى خمسة دولارات، وهو أعمق خصم لآسيا منذ يونيو 2020. وفي الإعلان نفسه، رفعت أرامكو سعرها لشهر نوفمبر للمشترين في شمال غرب أوروبا بثلاثة دولارات للبرميل، دافعةً المنطقتين في اتجاهين متعاكسين.
وجاءت الخطوتان بعد أقل من ثمانٍ وأربعين ساعة من شنّ القوات اليمنية المدعومة من السعودية هجوماً برياً لاستعادة مضيق باب المندب، المخرج الجنوبي للخام المحمّل في ميناء ينبع على البحر الأحمر والمتجه إلى آسيا. ويعالج التسعير والهجوم المشكلة البنيوية نفسها. فقد باتت لائحة أسعار أرامكو خريطة لمسارات الحرب: العلاوة الأوروبية تعكس الممر الشمالي الأكثر أماناً عبر قناة السويس، والخصم الآسيوي يمتص كلفة نقطة الاختناق التي تقاتل القوات اليمنية المدعومة من السعودية لإعادة فتحها.
جدول المحتويات
- التحوّل الذي لم يتوقعه أي متداول
- لماذا خفضت أرامكو أسعار آسيا ورفعت أسعار أوروبا في الإعلان نفسه؟
- هل تخسر الرياض مشترين؟
- ماذا تفعل فاتورة الشحن بالبرميل؟
- خط الأنابيب الذي أخفق في اختباره الوحيد
- أين يقع هجوم اليمن في تسعير أرامكو؟
- الكلفة المالية لخصم البرميل
- ما الذي يفصل نوفمبر 2026 عن يونيو 2020؟
- أسئلة متكررة
التحوّل الذي لم يتوقعه أي متداول
أشار إجماع السوق قبل الإعلان إلى زيادة في السعر. فقد توقع مسح أجرته رويترز زيادة تصل إلى خمسة دولارات في فارق سعر العربي الخفيف لآسيا لشهر نوفمبر، تماشياً مع مكاسب المؤشرات القياسية في الشرق الأوسط. وكان خام برنت يُتداول عند نحو 103 دولارات للبرميل، وكانت أوبك+ قد رفعت أهداف الإنتاج طوال معظم عام 2026.
لكن أرامكو تحركت في الاتجاه المعاكس، فخفضت الفارق بثلاثة دولارات إلى خصم قدره خمسة دولارات للبرميل مقارنة بمتوسط دبي/عُمان، أي خفض في حين كان مسح رويترز يتوقع زيادة.
قالت ثلاثة مصادر في قطاع التكرير الآسيوي إن تخفيضات سعر البيع الرسمي «بدت موجهة إلى تعويض المشترين عن ارتفاع تكاليف الشحن».
— رويترز، 5 أكتوبر 2026
وفي المحصلة، انخفض سعر البيع الرسمي للعربي الخفيف لآسيا بمقدار 14.50 دولار للبرميل منذ يوليو، حين كان عند علاوة قدرها 9.50 دولار فوق عُمان/دبي. ويأتي الخفض الإضافي البالغ ثلاثة دولارات في نوفمبر في ظروف مختلفة. فخام برنت فوق 100 دولار، والمؤشر القياسي لم ينهَر. ما تغيّر هو كلفة إيصال البرميل السعودي إلى المشتري.
ويعدّ الفارق البالغ خمسة دولارات بالسالب أوسع خصم لآسيا منذ يونيو 2020، وفقاً لرويترز.
لماذا خفضت أرامكو أسعار آسيا ورفعت أسعار أوروبا في الإعلان نفسه؟
يعكس هذا التباين جغرافيا المسارات. فالخام المحمّل في ينبع على ساحل البحر الأحمر السعودي يمكنه الوصول إلى المصافي الأوروبية عبر عبور شمالي من قناة السويس، وهو مسار لا يمر بمضيق باب المندب. أما البرميل نفسه المتجه إلى كوريا الجنوبية أو الصين أو الهند فعليه الخروج من البحر الأحمر جنوباً عبر باب المندب، مروراً بالمنطقة الساحلية التي سيطرت عليها قوات الحوثيين في سبتمبر، قبل عبور خليج عدن والمحيط الهندي.
والزيادة البالغة ثلاثة دولارات لأوروبا والخفض البالغ خمسة دولارات لآسيا يسعّران البرميل نفسه لممرين مختلفين. فالمشترون الأوروبيون يدفعون أكثر لأن مسارهم يتجنب نقطة الاختناق التي أصبحت الآن ساحة لهجوم بري. والمشترون الآسيويون يحصلون على خصم أعمق لأن مسارهم لا يستطيع تجنبها. والنتيجة تباين قدره ستة دولارات بين التغيرات الشهرية للمنطقتين.
ويعكس التباين أيضاً قيداً مادياً على منظومة التصدير لدى أرامكو. فمع استمرار خط أنابيب شرق-غرب (بترولاين) في العودة إلى طاقته الكاملة بعد ضربات الطائرات المسيّرة في سبتمبر على ثلاث محطات ضخ، تقلّص حجم الخام المتاح للتحميل على البحر الأحمر. وقلة البراميل في ينبع مع ارتفاع تكاليف الشحن والتأمين تخلق سوقاً للمشترين يقرّ بها الخصم. أما الطلب الأوروبي على البراميل نفسها فيواجه مخاطر أقل في ميناء التحميل ولا يواجه أي نقطة اختناق في الرحلة اللاحقة، وهي ظروف تدعم العلاوة.
والخام المحمّل في رأس تنورة أو الجعيمة على ساحل الخليج يخرج عبر مضيق هرمز. لكن سعر البيع الرسمي يُحدَّد لكل درجة ومنطقة، لا لكل ميناء تحميل. فالمشتري الذي يطلب شحنة العربي الخفيف لشهر نوفمبر يحصل على فارق الخصم نفسه البالغ خمسة دولارات سواء حُمّلت الشحنة في ينبع أو رأس تنورة، وهي بنية لا تتكيف مع الفارق في مخاطر الممر بين المسارين.
هل تخسر الرياض مشترين؟
قال أشخاص مطلعون على الأمر لرويترز إن أرامكو تدرس تقديم خصومات على النفط المحمّل قبالة عُمان لتعويض المشترين عن أسعار الشحن القياسية، سعياً لحماية حصتها السوقية بعد أن عطّلت الحرب الصادرات. ومنذ سبتمبر باعت ملايين البراميل من الخام عبر عمليات نقل من سفينة إلى سفينة خارج مضيق هرمز. وتعرّضت هذه الممارسة لهجوم مباشر من الحرس الثوري الإيراني في 12 أكتوبر، حين ضربت إيران ثلاث ناقلات على الأقل خلال 48 ساعة، واتهم رضائي (Rezaei) القيادة المركزية الأمريكية (سنتكوم) بتنسيق عمليات النقل بوصفها عملية لتهريب النفط.
وعند خصم قدره خمسة دولارات للبرميل، يُسعَّر العربي الخفيف للحفاظ على المشترين. أما ما إذا كان الخصم سيصمد على أساس التسليم فيتوقف على المسار، والمسار هو المشكلة التي شُنّ الهجوم لمعالجتها.
ماذا تفعل فاتورة الشحن بالبرميل؟
بلغت كلفة استئجار ناقلة خام عملاقة قادرة على نقل مليوني برميل من الخليج إلى الصين بنظام الإيجار الزمني 1.2 مليون دولار يومياً في أوائل أكتوبر، وفقاً لبيانات مجموعة بورصة لندن (LSEG) التي استشهدت بها رويترز. وقبل عام كانت نحو 80,000 دولار يومياً. وقال مصدر في قطاع التكرير لرويترز إن الأسعار المنخفضة قد تعوّض أيضاً عن وقت الانتظار والرحلات الأطول للنفط السعودي المصدَّر من ميناء سيدي كرير المصري، حيث تأخرت عمليات تحميل الشحنات.
خط الأنابيب الذي أخفق في اختباره الوحيد
بُني خط أنابيب شرق-غرب (بترولاين) السعودي لتجاوز مضيق هرمز، إذ ينقل الخام من المنطقة الشرقية إلى ينبع على البحر الأحمر، بطاقة تصميمية تبلغ نحو سبعة ملايين برميل يومياً. وكان الضمانة البنيوية لوصول الخام السعودي إلى الأسواق العالمية حتى لو أُغلق مسار الخليج.
وفي 11 سبتمبر 2026، أصابت ضربات بطائرات مسيّرة حمّلت السعودية مسؤوليتها لميليشيا عراقية ثلاث محطات ضخ، فتوقف خط بترولاين بالكامل. وأُعيد تشغيله في 22 سبتمبر، وأفادت رويترز بأن العودة إلى الطاقة الكاملة قد تستغرق ستة أسابيع أو أكثر. وقبل الهجوم كان ينقل نحو أربعة ملايين برميل يومياً جرى تحويلها من الخليج.
والتوقيت دقيق حسابياً. فنوفمبر هو شهر التسليم الذي يغطيه سعر البيع الرسمي الجديد. وقد سعّرت أرامكو خام نوفمبر وهي تعلم أن خط الأنابيب الذي يغذي ينبع قد لا يعود إلى طاقته الكاملة خلال فترة العقد. والخصم لا يعوّض عن الشحن والتأمين فحسب، بل عن احتمال تعذّر تحميل شحنة المشتري في موعدها لأن الخام لم يصل من المنطقة الشرقية.
وأسقط الهجوم على خط الأنابيب الحجة الوحيدة المتعلقة بالبنية التحتية التي كانت السعودية تقدمها لمشتري العقود الآسيويين منذ اضطراب هرمز: أنه حتى مع تعطّل مسار الخليج، سيتدفق الخام غرباً ويُحمَّل في ينبع من دون انقطاع. ومع استمرار تعافي بترولاين ووقوع ينبع داخل منطقة مخاطر حرب، لا يوفر الممر الشرقي عبر هرمز ولا الممر الغربي عبر البحر الأحمر موثوقية المسار التي تفترضها أسعار العقود طويلة الأجل. وسيجتمع المكررون الآسيويون الذين تتعرض عقودهم الآجلة للضغط في الأسبوع التالي في مؤتمر الطاقة الرئيسي في السعودية، وهو مؤتمر البترول العالمي في دورته 25 في الرياض، الذي يُفتتح في 11 أكتوبر، للتفاوض على الجولة التالية من التزامات الاستلام في ظل الظروف نفسها.
أين يقع هجوم اليمن في تسعير أرامكو؟
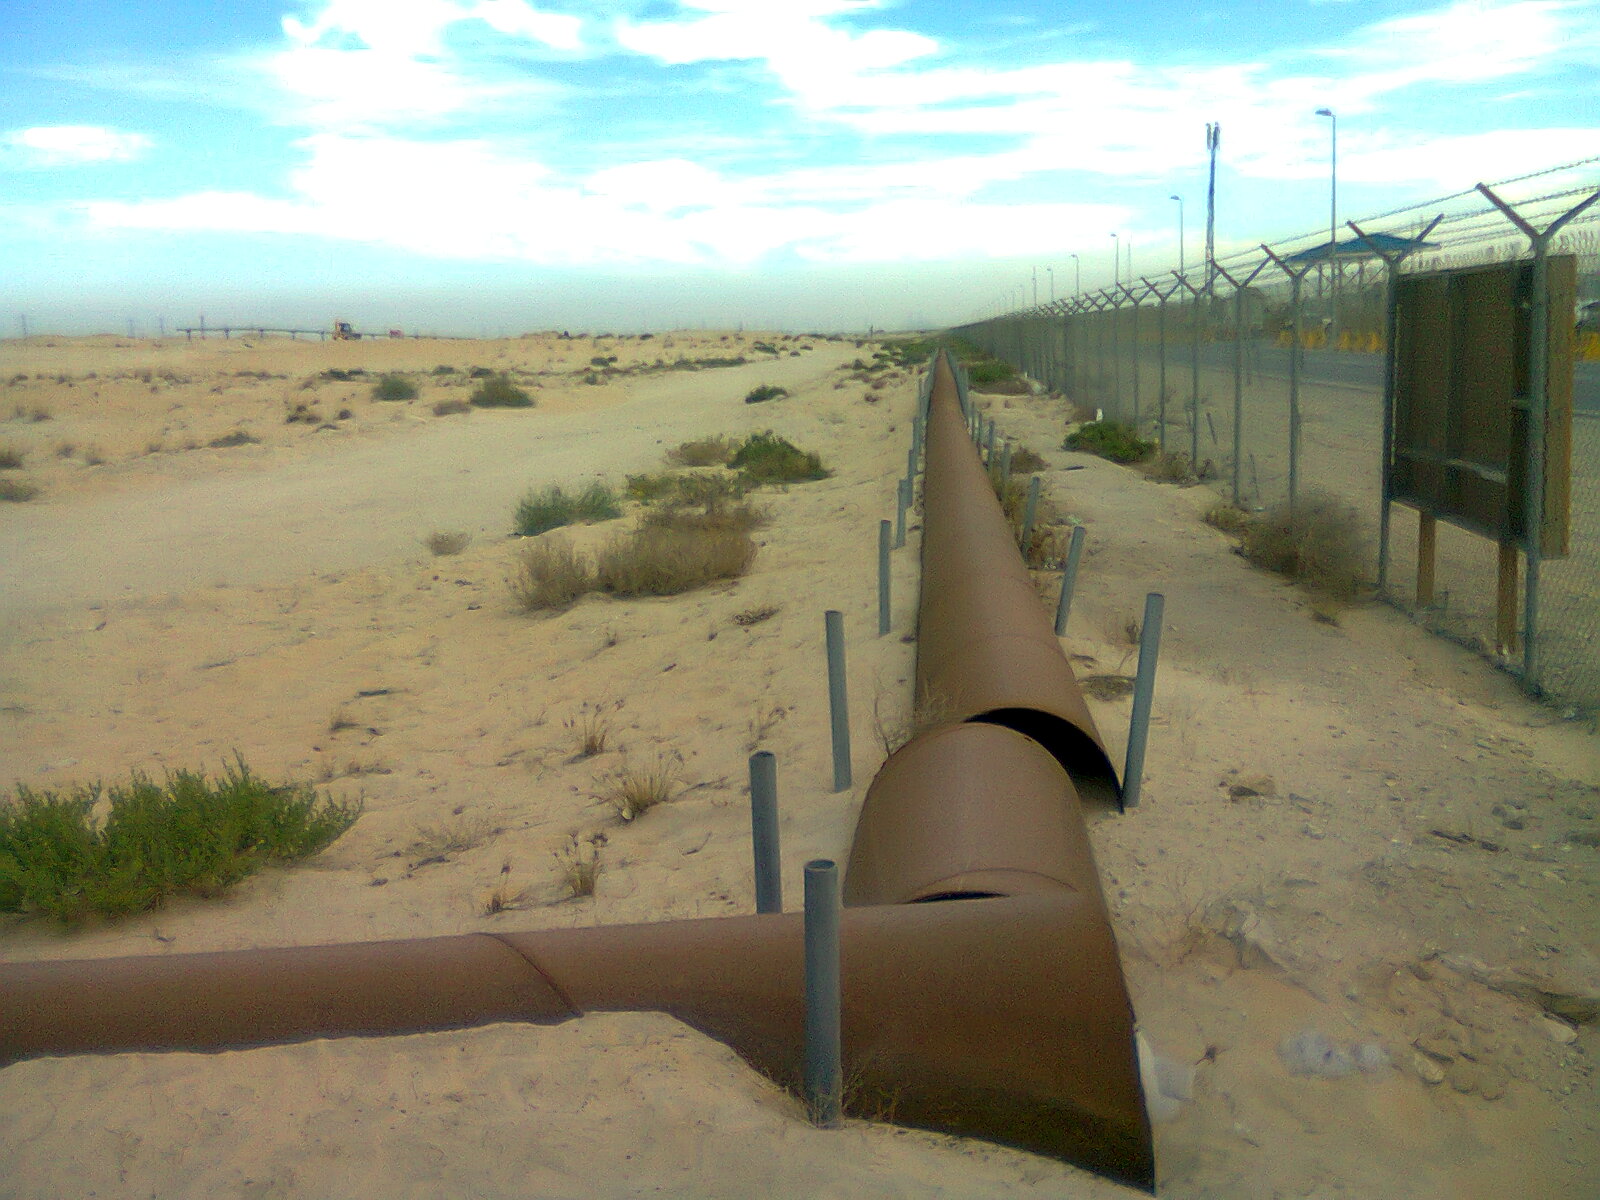
في 4 أكتوبر، أطلقت القوات الحكومية اليمنية المدعومة من السعودية ما قال رئيس مجلس القيادة الرئاسي اليمني رشاد العليمي إنها عمليات عسكرية لاستعادة الأراضي التي يسيطر عليها الحوثيون وبسط سلطة الدولة في أنحاء البلاد. ويستهدف الهجوم، الذي أوردته سي إن إن، المنطقة الساحلية على البحر الأحمر، بما فيها أراضٍ تتحكم في الاقتراب من باب المندب. وقال التحالف إن 100 طائرة مقاتلة شاركت في عمليته الافتتاحية.
وبالنسبة لأرامكو، فإن الاعتماد مباشر: البديل الوحيد للشحنات المحمّلة في ينبع والمتجهة إلى آسيا، أي التوجه شمالاً عبر السويس، يصل إلى أوروبا لكنه لا يستطيع خدمة الأسواق الآسيوية بصورة تنافسية.
ويعالج خفض سعر البيع الرسمي والهجوم القيد نفسه على التوالي. فالخصم يُبقي المكررين الآسيويين على مسار ينبع ما دامت تكاليف الشحن والتأمين قائمة، والهجوم يستهدف مصدر تلك التكاليف. فإذا أعادت العملية البرية فتح المضيق، ستنخفض أقساط التأمين ويضيق فارق الشحن، ويمكن لأرامكو تقليص الخصم الآسيوي، وربما في وقت مبكر مع دورة تسعير يناير 2027. وإذا تعثرت، فقد يضطر الخصم إلى الاتساع، وقد تتبع ذلك خسارة المشترين التي صُمّم التسعير لوقفها.
وفي اليوم السابق للإعلان عن الهجوم، زعم المتحدث العسكري باسم الحوثيين يحيى سريع تنفيذ هجوم بصاروخ وطائرات مسيّرة على منشأة لأرامكو في الرياض، رابطاً الحرب البرية مباشرة بالتهديدات للبنية التحتية السعودية للتصدير.
ووصف التحالف مزاعم الحوثيين بأنها «مضللة». ولم تكن بيانات السوق بحاجة إلى تعليق تحريري: فكل دولار من الخصم الآسيوي هو دولار من الإيرادات السعودية الضائعة.
الكلفة المالية لخصم البرميل
يفاقم الخصم وضعاً متوتراً أصلاً. ففي 30 سبتمبر رفعت وزارة المالية تقديرها لعجز 2026 إلى 245 مليار ريال، من 165 ملياراً في الميزانية، وتوقعت انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المئة خلال العام.
ورفعت أوبك+ أهداف الإنتاج طوال معظم عام 2026، لكن الحرب حالت دون وصول معظم الزيادة المخطط لها إلى السوق. وتدافع أرامكو عن حصتها السوقية عبر التسعير، في وقت تدعم فيه الرياض هجوماً برياً، وتصلح خط أنابيب تعرّض للقصف، وتسعى إلى صفقة مقترحة لشراء مقاتلات F-35 بقيمة 24.3 مليار دولار.
ما الذي يفصل نوفمبر 2026 عن يونيو 2020؟
جاء خصم يونيو 2020 حين كان خط أنابيب المملكة وممرات تصديرها سليمة. أما خصم نوفمبر 2026 فهو تنازل فرضته تكاليف لا تستطيع أرامكو إزالتها منفردة: خط أنابيب لا يزال في طور العودة إلى طاقته الكاملة، ونقطة اختناق متنازع عليها في البحر الأحمر، وأسعار شحن قياسية.
وفي 2020، كان كل من مضيق هرمز وخط بترولاين يعملان بلا عوائق، ولم تكن المملكة تدعم في الوقت نفسه حرباً في اليمن وتصلح خط أنابيب تعرّض للقصف. أما في 2026 فهي تفعل الأمرين معاً، واتسع العجز تبعاً لذلك.
وسبقت إشارة التسعير تهديداً مباشراً للبنية التحتية: ففي 11 أكتوبر، زعمت قوات الحوثيين تنفيذ ضربات على معمل غاز شدقم ومنشأة تناجيب البحرية التابعين لأرامكو، في اختبار لمدى صمود جهد الرياض الممتد سبع سنوات لحماية قاعدتها الهيدروكربونية.
أسئلة متكررة
ما سعر البيع الرسمي وكيف يعمل؟
سعر البيع الرسمي فارق شهري تحدده أرامكو مقابل مؤشر قياسي إقليمي، هو عُمان/دبي بالنسبة لآسيا. وينطبق على الكميات المتعاقد عليها بعقود آجلة، ويحدد العلاوة أو الخصم لبراميل العقود المحمّلة خلال الشهر. ويستجيب المكررون الآسيويون بتعديل الكميات التي يطلبونها.
هل سبق لأرامكو أن حرّكت أسعار البيع الرسمية لآسيا وأوروبا في اتجاهين متعاكسين؟
سبق لأرامكو أن عدّلت أسعار البيع الرسمية الإقليمية بمقادير مختلفة. ولشهر نوفمبر 2026 خفضت سعر العربي الخفيف لآسيا بثلاثة دولارات ورفعت أسعار جميع الدرجات لشمال غرب أوروبا بثلاثة دولارات، وفقاً لرويترز. ولم نراجع سجل التسعير الكامل بحثاً عن تباين مماثل.
ما مدى سرعة تقلّص الخصم الآسيوي إذا نجح هجوم باب المندب؟
سيتبع التسعير تكاليف الشحن والمخاطر. فإذا أعاد الهجوم فتح باب المندب وتراجعت هجمات الحوثيين على الملاحة، فقد تنخفض تكاليف الشحن والتأمين لشحنات البحر الأحمر، ما يمنح أرامكو مجالاً لتقليص الخصم الآسيوي في دورة تسعير لاحقة. وقد تستمر العلاوة الأوروبية مدة أطول، لأن الشحنات المتجهة إلى أوروبا يمكنها التحرك شمالاً عبر السويس من دون المرور بباب المندب.
لماذا تعتمد أرامكو التسعير وفق معادلة بدلاً من ترك السوق تحدد السعر؟
يوفر التسعير الشهري وفق معادلة يقيناً في الميزانية للمكررين، الذين تُثبَّت أكبر تكلفة مدخلات لديهم شهرياً، بينما يمنح أرامكو أداة تسعير لا توفرها مبيعات السوق الفورية. ويؤدي سعر البيع الرسمي أيضاً وظيفة إشارة متعمدة: فالخفض الكبير يعبّر عن الاستعداد للدفاع عن الحصة السوقية ولو بكلفة، بينما تشير الزيادة إلى الثقة بالموقع التنافسي للبرميل. ووظيفة الإشارة هذه جزء من مضمون خفض نوفمبر، إذ إن الخفض في مواجهة توقعات بالزيادة ينقل إحساساً بالإلحاح ما كان انحدار تدريجي ليوصله إلى مكاتب التداول نفسها.
وقد اختُبرت وظيفة الإشارة في خفض نوفمبر بعد أسبوعين: ففي 13 أكتوبر، انخفض خام برنت 1.30 دولار إلى 105.35 دولار، في أول تراجع يومي منذ نحو أسبوع، إذ أثار ترخيص ترمب للديزل الروسي تساؤلات حول ما إذا كانت البراميل السعودية لا يمكن الاستغناء عنها، وهو ما يتناوله مقال «عاصمة أمن الطاقة» خسرت 1.30 دولار للبرميل.
ويتناقض استعداد أرامكو لخفض أسعار البيع الرسمية كإشارة تتعلق بالحصة السوقية مع نهجها في الإفصاح التشغيلي تحت النار. فعندما زعم الحوثيون تنفيذ ضربات على شدقم وتناجيب في 11 أكتوبر 2026، لم تُصدر الشركة شيئاً، وهو صمت يتناوله بالتفصيل مقال بقيق حظيت بجدول زمني، وشدقم قوبلت بالصمت. وفي اليوم التالي، في 13 أكتوبر، استهدف الحوثيون مجمّع المقر الرئيسي لأرامكو في الظهران، منتقلين من البنية التحتية للمعالجة إلى المقر المؤسسي الذي تتركز فيه قرارات التسعير وعلاقات المستثمرين ووظائف الحوكمة.
وفي اليوم نفسه، ضرب التحالف محطة الصباحة المركزية التابعة لشركة النفط اليمنية في صنعاء بعد تحذير مسبق بالإخلاء، وهو أول أمر من نوعه لمنشأة في صنعاء منذ استئناف الحرب. التحالف يضرب موقعاً نفطياً في صنعاء بعد تحذير بالإخلاء.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English