ثلاثة وستون سنتاً مقابل مقر أرامكو
تصحيح، 1 نوفمبر 2026: ذكرت نسخة سابقة أن برنت استقر عند 107.35 دولار في 14 أكتوبر مرتفعاً 1.40 دولار، والصحيح أنه استقر عند 106.06 دولار مرتفعاً 37 سنتاً (0.35 في المئة)، وحُذفت أرقام خام غرب تكساس غير الموثقة. كما أخطأت في وصف حركة السعر بعد هجوم بقيق عام 2019 (لامس برنت 71.95 دولار لكنه استقر عند 69.02 دولار، مرتفعاً 8.80 دولار أو 14.6 في المئة)، وأوردت توقيتاً للضربة ونطاقاً للحريق غير مؤكدين، وأرّخت تصريح أمين الناصر «منظومتنا سليمة» باليوم السابق للضربة، وهو ما تعذّر تأكيده.
الظهران — أصاب صاروخ باليستي العصب المركزي لأرامكو السعودية، البرج الذي يضم مركز العمليات المشرف على كل منصة حفر ومصفاة ومحطة تصدير وخط أنابيب في المملكة، فارتفع خام برنت، المؤشر العالمي لتسعير السلعة التي وُجد هذا المبنى لإنتاجها، ثلاثة وستين سنتاً. لا ثلاثة وستين دولاراً، بل ثلاثة وستون سنتاً، أي حركة بنسبة 0.6 في المئة سُجلت عند الساعة 03:45 بتوقيت غرينتش في 14 أكتوبر، بعد أقل من يوم من إشعال الرأس الحربي الحوثي النار في عدة طوابق من المبنى الذي يقع فيه مكتب الرئيس التنفيذي أمين الناصر. وعند الإغلاق، استقر برنت عند 106.06 دولار، مرتفعاً 37 سنتاً أو 0.35 في المئة، وهي حركة بالكاد تُذكر في سوق تحمل أصلاً ما يقدّره غولدمان ساكس بعلاوة حرب قدرها 22 دولاراً للبرميل.
كان الرهان الذي عقدته السوق في 13 أكتوبر محدداً: أن مقر أرامكو وإنتاج أرامكو مسألتان منفصلتان، وأن المبنى الذي ينسق الإنتاج أقل أهمية من الإنتاج نفسه، وأن صاروخاً يخترق سقف مكتب الرئيس التنفيذي حدث من فئة مختلفة عن صاروخ يخترق خط معالجة. وكانت بلومبرغ قد أشارت إلى نفط بسعر 120 دولاراً إذا اتسع الصراع؛ وضرب الحوثيون المقر الرئيسي لأعلى شركات الطاقة قيمة في العالم؛ فأضاف المتداولون أقل من أربعين سنتاً عند الإغلاق. وما إذا كان هذا الرهان سيصمد أمام الضربة التالية هو السؤال الذي امتنعت سوق العقود الآجلة عن تسعيره. أما صندوق النقد الدولي فلم يتركه دون تسعير: ففي اليوم التالي في بانكوك، أشارت مديرته العامة إلى دور السعودية في الاستقرار المالي العالمي سبباً في أن الهجمات على المملكة تحمل تداعيات على «الجميع، في كل مكان».
جدول المحتويات
- الضربة واللامبالاة
- ما الذي يتحكم فيه المبنى المستهدف فعلاً؟
- بقيق 2019 مقابل الظهران 2026
- لماذا سعّر المتداولون الضربة بوصفها رمزية؟
- علاوة المخاطر البالغة 22 دولاراً التي لا يستطيع غولدمان ساكس تفسيرها
- هل سيناريو 120-125 دولاراً مُسعَّر بالفعل؟
- سُلّم التصعيد الحوثي
- ما مدى انكشاف الإنتاج السعودي أمام الضربة التالية؟
- الرهان الذي لم يختبره أحد
- أسئلة متكررة
الضربة واللامبالاة
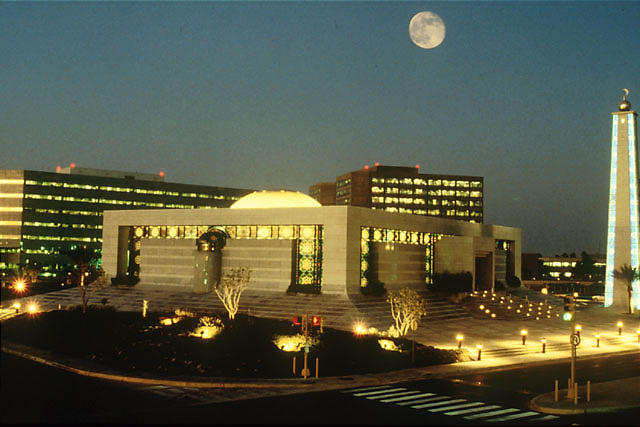
في 13 أكتوبر، أصاب صاروخ باليستي حوثي برج مكاتب داخل حرم أرامكو السعودية في الظهران، فأشعل حريقاً بين الطابقين السادس والعاشر وتسبب، بحسب ما وصفته رويترز نقلاً عن مصادر لم تسمّها، في أضرار جسيمة في الطوابق الثلاثة العليا من المبنى: انهيار أسقف، وتحطم نوافذ، وتضرر إنشائي عبر الطوابق التي تقع فيها سلسلة القيادة النفطية السعودية. ووصفت وزارة الطاقة السعودية، في بيان صدر بعد ساعات، الحادثة بأنها «حريق محدود» في «مبنى إداري»، ولم تُبلغ عن إصابات أو وفيات. وكان المتحدث باسم الحوثيين يحيى سريع قد أعلن الهجوم مسبقاً، محذراً المدنيين من ضرورة إخلاء مقر أرامكو في الظهران ومطار الملك خالد الدولي ومصفاة تابعة لأرامكو في الرياض، في إعلان علني بأن الاستهداف متعمد، وبأن العصب المركزي للاقتصاد النفطي السعودي بات امتداداً مشروعاً للحرب، وبأن حرم الظهران ليس نهاية القائمة.
وكان رد فعل السوق درساً في الانتباه الانتقائي. فقد كان برنت يُتداول أصلاً بين 102.94 دولار في 9 أكتوبر و108 دولارات أواخر سبتمبر، وهو نطاق يقارب خمسة دولارات حركته عمليات إعادة تشغيل خطوط الأنابيب وقرارات أوبك+ لا الصواريخ. والسنتات الـ37 التي أضافتها السوق بعد ضرب المقر بالكاد سُجلت ضمن هذا النطاق، وهي حركة قد تُنسب في يوم هادئ إلى منظومة طقس في خليج المكسيك لا إلى صاروخ باليستي اخترق القلب العملياتي لأكبر شركة نفط في العالم.
ولم يُترك المنطق للمحللين ليستنتجوه. فقد قال موقع FinanceFeeds، ملخصاً منطق المتداولين في 14 أكتوبر، بصراحة: «المبنى الذي أُصيب مكتب، لا معمل معالجة ولا محطة ولا خط أنابيب». فالمتداولون يسعّرون الهجمات النفطية بالبراميل المعرضة للخطر، وحريق في مكتب، حتى لو انهار سقف في الطوابق التي تضم الرئيس التنفيذي لشركة تنتج أكثر من ثمانية ملايين برميل يومياً، لم يشكل، في تقدير السوق، أي تهديد مباشر للإمدادات. لم تخرج أي براميل من السوق؛ ولذلك لم تتحرك السوق.
ما الذي يتحكم فيه المبنى المستهدف فعلاً؟
يضم البرج المستهدف مركز عمليات يشرف على منصات الحفر البرية والبحرية لأرامكو ومصافيها ومحطات التصدير وآلاف الكيلومترات من خطوط الأنابيب، بحسب مصادر لم تُسمَّ نقلت عنها رويترز في 14 أكتوبر. وهو المرفق الذي تنسق منه السعودية الإنتاج والنقل الفعليين لأكثر من ثمانية ملايين برميل من الخام يومياً، أي المحور الذي يربط حقول المنطقة الشرقية بمحطات التصدير على ساحل الخليج، وعبر خط الأنابيب شرق-غرب بينبع على البحر الأحمر، وبشبكة التكرير اللاحقة الممتدة على الساحلين.
و«المبنى الإداري» الذي وصفته وزارة الطاقة في بيانها هو، وفق رواية رويترز، أكثر تعقيداً مما توحي به العبارة. فقد طُلب من بعض الموظفين العمل من منازلهم بعد الضربة؛ ونُقلت بعض المهام إلى مكاتب أرامكو العالمية، وهي تدابير طوارئ توحي بأن السلامة المادية لمركز العمليات لم تعد أمراً مسلّماً به، حتى لو ظلت مخرجاته مستمرة حتى الآن. وكان الرئيس التنفيذي أمين الناصر، الذي يقع مكتبه في الطوابق العليا من المبنى المستهدف، قد قال في أكتوبر إن «منظومتنا سليمة» وإن أرامكو قادرة على تشغيل طاقتها القصوى البالغة 12 مليون برميل يومياً في غضون أيام، بحسب «ذا ناشيونال». وبعد الضربة، كانت المنظومة سليمة بحسب التقارير، لكن المبنى الذي يضم القائمين على الإشراف عليها كان في طوابقه العليا ثقب وأضرار حريق وصفتها مصادر رويترز بأنها بالغة إلى حد انهيار الأسقف.
«منظومتنا سليمة».أمين الناصر، الرئيس التنفيذي لأرامكو السعودية، أكتوبر 2026 (ذا ناشيونال)
ويعتمد تأطير السوق، مكتب مقابل حقل، وإداري مقابل عملياتي، على افتراض أن وظيفة مركز العمليات يمكن تكرارها عن بُعد، إلى أجل غير مسمى، وتحت النار، من دون أي تراجع في التنسيق عبر شبكة إنتاج تمتد آلاف الكيلومترات وعشرات المنشآت. وأفادت رويترز بأن العمليات «استمرت بشكل طبيعي»، لكن العمليات الطبيعية تُدار من مبنى لم يصبه صاروخ باليستي؛ والسؤال هو ما إذا كانت ستستمر بالمستوى نفسه عبر الحواسيب المحمولة والمرافق الاحتياطية والمكالمات الجماعية طوال الأسابيع أو الأشهر اللازمة لإصلاح الأضرار الإنشائية في ثلاثة طوابق. هذا هو الافتراض الذي يقوم عليه رقم الثلاثة والستين سنتاً، وهو افتراض قبلته السوق ثقةً لا استناداً إلى أدلة كُشف عنها.
بقيق 2019 مقابل الظهران 2026
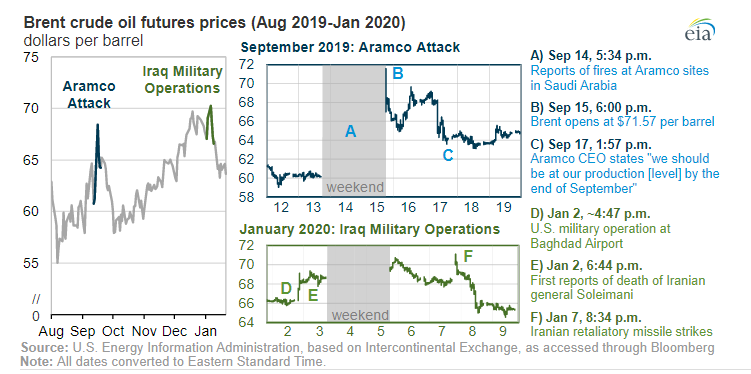
في 14 سبتمبر 2019، أصاب مزيج من الطائرات المسيّرة وصواريخ الكروز معمل المعالجة في بقيق وحقل خريص النفطي، فأوقف مؤقتاً 5.7 مليون برميل يومياً من الإنتاج السعودي، أي أكثر من نصف إنتاج المملكة آنذاك ونحو 5 في المئة من الإمدادات العالمية، بحسب الجزيرة. وحين فُتحت الأسواق يوم الاثنين التالي، قفز برنت من 60.22 دولار إلى ما يصل إلى 71.95 دولار واستقر عند 69.02 دولار، في ارتفاع بنسبة 14.6 في المئة سجّلته الجزيرة بوصفه أكبر حركة سعرية في يوم واحد منذ حرب الخليج. وقد تبنى الحوثيون الهجوم بأنفسهم؛ وفي غضون أسبوعين، كانت السعودية قد استعادت الإنتاج المفقود وتراجع برنت إلى مستويات ما قبل الهجوم.
وفي 13 أكتوبر 2026، أصاب صاروخ باليستي حوثي المقر الإداري والعملياتي للشركة نفسها التي أُصيبت بنيتها التحتية للمعالجة قبل سبع سنوات. البراميل المتعطلة: صفر، وفق كل الروايات الرسمية المتاحة حتى 14 أكتوبر. واستجابة برنت في ذلك اليوم: 0.35 في المئة، أي نحو جزء من أربعين من رد الفعل على بقيق، وهي نسبة تختزل كل ما تعتقده السوق بشأن الفرق بين ضربة حقل وضربة مقر.
| بقيق-خريص (سبتمبر 2019) | مقر الظهران (أكتوبر 2026) | |
|---|---|---|
| نوع الهدف | معمل معالجة وحقل نفطي | برج مكاتب المقر / مركز العمليات |
| السلاح | طائرات مسيّرة وصواريخ كروز | صاروخ باليستي |
| الإنتاج المتعطل | 5.7 مليون برميل يومياً | 0 برميل يومياً (رسمياً) |
| برنت قبل الضربة | 60.22 دولار | نحو 106 دولارات |
| حركة برنت (اليوم الأول) | +8.80 دولار / +14.6% | +0.37 دولار / +0.35% |
| تعافي السعر | نحو أسبوعين للعودة إلى مستوى ما قبل الهجوم | لا ينطبق (لم يُعلن عن تعطل في الإمدادات) |
| منطق السوق | براميل مُزالة = قفزة سعرية | لا براميل مُزالة = لا قفزة |
يختزل الجدول ما تعتقده السوق: أن المتغير الذي يحدد الاستجابة السعرية هو البراميل المتعطلة ولا شيء غيرها. ففي 2019 تحركت السوق لأن الإمدادات المادية اختفت؛ وفي 2026 لم تتحرك لأن الإمدادات المادية، بكل المقاييس المتاحة، استمرت في التدفق. والثنائية واضحة، والمنطق متسق داخلياً، ويتمتع بميزة أنه نجح في كل هجوم سابق على البنية التحتية النفطية كان الإنتاج هدفه. أما نقطة ضعفه فهي أنه لم يُختبر قط في مواجهة ضربة على طبقة التنسيق، أي بنية القيادة والسيطرة القائمة بين الحقل والسوق، وضربة مقر الظهران هي، وفق وصف رويترز نفسها لوظيفة مركز العمليات، ذلك الاختبار تحديداً.
لماذا سعّر المتداولون الضربة بوصفها رمزية؟
طبّق المتداولون النموذج المعياري لتسعير سوق النفط، الذي يقيّم الهجمات بالبراميل المُزالة من الإمدادات، فوجدوا صفر براميل معرضة للخطر. وأعلنت وزارة الطاقة عدم تعطل الإنتاج وعدم وقوع إصابات. وبما أنه لم تخرج أي براميل من السوق، تعاملت السوق مع الضربة بوصفها حدثاً إدارياً لا حدثاً متعلقاً بالإمدادات، فأضافت 37 سنتاً إلى برنت بحلول إغلاق 14 أكتوبر.
وقد خدم هذا الإطار متداولي السلع جيداً لعقود: فأسعار النفط تتحرك حين تتحرك الإمدادات، والإمدادات تتحرك حين تتضرر البنية التحتية المادية، من رؤوس الآبار وخطوط المعالجة وخطوط الأنابيب ومحطات التصدير، أو تخرج عن الخدمة. وحريق في مكتب، وفق هذا النموذج، حدث يتعلق بالأفراد لا بالإمدادات، بصرف النظر عما يتحكم فيه المكتب أو من يعمل فيه. وسابقة بقيق تعزز النموذج، لأن السوق قفزت في 2019 فقط بعد اختفاء 5.7 مليون برميل يومياً من سلسلة الإمداد، وسعّر المتداولون كلفة الاستبدال والجدول الزمني للاستعادة بدقة عملية لوجستية.
لكن سابقة بقيق تكشف أيضاً النقطة العمياء في النموذج، لأن قفزة 2019 كانت مؤقتة، إذ عاد برنت إلى مستويات ما قبل الهجوم في غضون أسبوعين تقريباً، بعد أن أثبتت السعودية قدرتها على استعادة الإنتاج بسرعة. والدرس الذي يبدو أن قاعات التداول استخلصته من تلك الحادثة ليس أن البنية التحتية النفطية هشة، وهو ما أثبته الهجوم بما لا يدع مجالاً للجدل، بل أن الهشاشة عابرة: فالسعودية تستطيع إصلاح ما ينكسر، والإصلاح سيكون سريعاً. وقد عزز الناصر هذا التوقع في سبتمبر حين قال علناً إن اضطرابات أرامكو تستمر عادة «أياماً، لا أسابيع أو أشهراً»، بحسب سعودي غازيت. وبتطبيق هذا الإطار على ضربة مقر الظهران، تكون النتيجة استجابة الـ63 سنتاً: فإذا كان تعطل بحجم 5.7 مليون برميل يتلاشى في أربعة عشر يوماً، فإن تعطلاً بصفر براميل لا يساوي شيئاً تقريباً.
«المبنى الذي أُصيب مكتب، لا معمل معالجة ولا محطة ولا خط أنابيب».FinanceFeeds، ملخصاً منطق المتداولين، 14 أكتوبر 2026
والخلل في هذا المنطق أنه يخلط بين التسلسل والنية. فالحوثيون لم يضربوا مقر أرامكو لأنهم يفتقرون إلى المدى أو القدرة على الوصول إلى منشأة معالجة؛ بل ضربوه في إطار حملة معلنة سُمّيت أهدافها التالية، المصافي والمنشآت النفطية، في مجموعة تحذيرات الإخلاء نفسها التي سبقت الهجوم على المقر. وأفاد موقع ميدل إيست آي في 14 أكتوبر بأن الحوثيين «توعدوا بمواصلة ضرب المنشآت البتروكيماوية في السعودية»، وهو تعهد صدر بعد ضرب المقر لا قبله، ما يعني أن ضربة المقر كانت افتتاح مرحلة لا خاتمتها. لقد سعّرت السوق الضربة التي وقعت؛ ولم تسعّر الضربات التي أُعلن عنها معها.
علاوة المخاطر البالغة 22 دولاراً التي لا يستطيع غولدمان ساكس تفسيرها
حسب غولدمان ساكس أن متوسط علاوة المخاطر النفطية المتضمنة في فروق آجال العقود الآجلة لبرنت بلغ 22 دولاراً للبرميل في سبتمبر 2026، وهو ثاني أعلى مستوى شهري مسجل، متجاوزاً الذروة المسجلة خلال الحرب الروسية-الأوكرانية عام 2022، بحسب بيانات نشرها موقع BigGo Finance. ويعني هذا الرقم، 22 دولاراً من علاوة الحرب داخل كل عقد لبرنت، أن السوق لم تتجاهل الصراع كلياً؛ بل سعّرت نسخة منه، سيناريو أساسياً تظل فيه الملاحة مضطربة، ويظل مضيق هرمز متنازعاً عليه، وتواصل السعودية الإنتاج دون مستواها المستهدف ضمن أوبك+ بكثير. وتعكس العلاوة أيضاً كلفة نقل النفط عبر منطقة حرب: فقد بلغت أسعار شحن ناقلات النفط العملاقة (VLCC) من الخليج إلى الصين 1.2 مليون دولار يومياً، مقابل نحو 80,000 دولار قبل عام، بحسب بيانات مجموعة بورصة لندن (LSEG) التي أوردها موقع bdnews24 في 5 أكتوبر. فسوق الشحن، خلافاً لسوق السلع، سعّرت الحرب كأنها حقيقية. وجاء الحكم الاقتصادي الكلي في أكتوبر: إذ توقع صندوق النقد الدولي انكماش الناتج المحلي الإجمالي السعودي بنسبة 3.3 في المئة رغم تجاوز برنت 100 دولار، وهي مفارقة اقتصاد الحرب: أسعار مرتفعة وأحجام إنتاج منهارة.
وما لم تسعّره سوق السلع، كما يقر محللو غولدمان أنفسهم، هو مخاطر الذيل القائمة فوق ذلك السيناريو الأساسي. فقد قال دان سترويفن (Daan Struyven)، رئيس أبحاث النفط في غولدمان، في 14 أكتوبر إنه «في حين أن التعافي والتكيف النهائيين لإمدادات الشرق الأوسط قد يمارسان ضغطاً هبوطياً على أسعار النفط، فإن مزيداً من التصعيد الإقليمي لا يزال يشكل مخاطر صعودية كبيرة». ويتطلب سيناريو البنك الصعودي لشهر ديسمبر، برنت عند 125 دولاراً، ثلاثة شروط: «أضرار في البنية التحتية النفطية، وتكثيف الهجمات على الملاحة، وعلاوة مخاطر أكثر استمراراً». والهجمات المكثفة على الملاحة جارية بالفعل؛ وعلاوة المخاطر قريبة أصلاً من مستوى قياسي عند 22 دولاراً للبرميل. والشرط الغائب هو الأول: ضرر مباشر في البنية التحتية النفطية المنتجة، وقد قرّبته ضربة مقر الظهران خطوة من دون أن تحققه.
وأقر محللو غولدمان أيضاً، في تقرير أكتوبر نفسه، بأن «نموذجهم القديم لتسعير خام برنت انهار هذا العام»، لأن السحب من المخزونات يحدث أساساً في دول من خارج منظمة التعاون الاقتصادي والتنمية لا في احتياطيات دول المنظمة المرصودة التي بُني عليها النموذج. والمعنى الضمني أن السوق تحلّق شبه عمياء: فالبيانات التي كانت تقليدياً تضبط العلاقة بين المخزون والإنتاج والسعر لم تعد ترصد إلى أين تذهب البراميل أو أين تتشكل حالات الشح. وعلاوة الـ22 دولاراً ليست، في هذا الضوء، مبالغة في تقدير المخاطر، بل تخمين بأدوات يقول غولدمان نفسه إنها معطلة، واستجابة الـ63 سنتاً لضربة المقر هي الصوت الذي يصدره نموذج التسعير حين يصادف خطراً لم يُصمم لقياسه.
هل سيناريو 120-125 دولاراً مُسعَّر بالفعل؟
توقعت بلومبرغ 120 دولاراً للبرميل إذا اتسع الصراع؛ وحذّرت آر بي سي كابيتال ماركتس من أن برنت قد يقترب من 122 دولاراً؛ وقدّر غولدمان ساكس 125 دولاراً بحلول ديسمبر. وتشترك هذه السيناريوهات الصعودية الثلاثة، المنشورة بين 13 و14 أكتوبر، في بنية مشتركة: فهي تتطلب أضراراً مباشرة في البنية التحتية، وتكثيف اضطراب الملاحة، وعلاوة مخاطر مستمرة، وهي شروط تحقق اثنان منها بالفعل، ولم يبق سوى ضربة على بنية تحتية منتجة بوصفها المحفز الغائب الذي وعد الحوثيون علناً بتحقيقه.
والتوقعات مشروطة، مصوغة بلغة «قد» و«إذا»، وتقع في صفحات سيناريوهات المخاطر في مذكرات المحللين لا في التوقعات الأساسية التي تحرك قرارات التداول. وبعبارة أخرى، تعرف السوق كم يكلف النفط إذا خرجت منشأة معالجة عن الخدمة؛ لكنها قررت، حتى الآن، أن أي منشأة لن تخرج عن الخدمة. ونشرت بلومبرغ تقديرها البالغ 120 دولاراً في 13 أكتوبر، اليوم نفسه الذي أصاب فيه الصاروخ مقر أرامكو، لكنها صاغته بوصفه سيناريو «صراع أوسع»، كأن إصابة مقر أعلى شركات الطاقة قيمة في العالم بصاروخ باليستي، بينما يتوعد المهاجمون بالانتقال إلى المصافي تالياً، تقع في خانة دون الصراع الأوسع.
وتبلغ الفجوة بين إغلاق 14 أكتوبر عند 106.06 دولار والنطاق الصعودي البالغ 120-125 دولاراً نحو 14-19 دولاراً للبرميل. ولعبور هذه الفجوة، تتطلب نماذج المحللين أمراً واحداً: ضرراً مؤكداً في بنية تحتية تنتج الخام أو تعالجه أو تنقله. والغارة التي شنها التحالف نفسه على موقع نفطي في صنعاء في 13 أكتوبر، التي سبقت ضربة مقر أرامكو وأرست ما وصفته الجزيرة بتماثل تصعيدي قائم على معادلة النفط مقابل النفط، تؤكد أن الطرفين باتا يعاملان البنية التحتية للطاقة هدفاً عسكرياً مشروعاً. ومصفاة جازان، وهي منشأة بطاقة 400,000 برميل يومياً على ساحل البحر الأحمر، متوقفة منذ ضربة حوثية في 27 يوليو، من دون تأكيد لإعادة تشغيلها. وإصابة مصفاة ثانية، أو ضربة على محطات الضخ في خط الأنابيب شرق-غرب، من شأنها أن تسد الفجوة بين السعر الحالي والنطاق الصعودي في جلسة واحدة، لا بوصفها تعديلاً للتوقعات، بل بوصفها سعر تسوية.
سُلّم التصعيد الحوثي
اتبعت الحملة الحوثية ضد السعودية منذ يوليو 2026 نمطاً بلغ من الوضوح أن تسميته استراتيجية تبالغ في دقته: إعلان فئة الأهداف، وتحذير المدنيين، والتنفيذ، ثم التصعيد. فحين أعلن الحوثيون حصاراً بحرياً على السعودية في 20 يوليو، أتبعوه بهجمات على ناقلات تجارية. وحين تحولوا إلى المطارات، أبها ثم مطار الملك خالد الدولي، سمّى يحيى سريع الأهداف مسبقاً، وقتلت الضربات على المطارات السعودية بين 6 و11 أكتوبر عشرين شخصاً وأصابت أكثر من ثلاثمئة. وحين انتقلوا إلى أرامكو، شملت تحذيرات الإخلاء المنشورة في 13 أكتوبر ثلاث فئات من الأهداف: مقر الظهران، والمطارات، ومصفاة تابعة لأرامكو في الرياض.
ومن تلك الفئات الثلاث، لم تُضرب في 13 أكتوبر سوى واحدة: المقر. وأفادت أسوشيتد برس في 8 أكتوبر بأن الحوثيين حذّروا الناس من الاقتراب من المواقع النفطية، وهو توجيه أوسع من أمر الإخلاء المحدد في 13 أكتوبر، شمل فئة البنية التحتية البتروكيماوية بأكملها لا حرماً واحداً. وأكد موقع ميدل إيست آي في 14 أكتوبر أن الجماعة توعدت بمواصلة ضرب المنشآت البتروكيماوية، وهو تعهد صدر بعد ضربة المقر لا قبلها، بلغة تضع المقر حركةً افتتاحية لا وجهة نهائية. وأغلقت غارة التحالف على موقع نفطي في صنعاء في اليوم نفسه الدائرة التصعيدية: فالطرفان يعملان الآن وفق عقيدة الرد بالنفط على النفط، المعلنة علناً، مع تحذيرات إخلاء تؤدي وظيفة هجينة بين البروتوكول الإنساني والمعاينة العملياتية المسبقة.
ورهان السوق، المعبَّر عنه في حركة الـ63 سنتاً، هو أن الحوثيين سيتوقفون عند المقر، أي أنهم بعد أن ضربوا القمة الرمزية لصناعة النفط السعودية، سيمتنعون عن المضي إلى الأهداف العملياتية التي سمّوها هم أنفسهم في الإعلان ذاته. وهو رهان ضد جماعة نفذت كل إعلاناتها العلنية السابقة: فالحصار البحري حدث، وضربات المطارات حدثت، وضربة أرامكو حدثت. ولم تُضرب المصافي والبنية التحتية للحقول المسماة في التحذيرات نفسها منذ جازان أواخر يوليو، لكن الظروف العملياتية والخطابية لضربة كهذه مطابقة لتلك التي سبقت كل تصعيد سابق. والسوق، بتسعيرها ضربة المقر حدثاً منعزلاً لا درجة على سُلّم معلن، تراهن على أن نمطاً صمد عبر كل المراحل السابقة سينكسر في هذه المرحلة تحديداً.
ما مدى انكشاف الإنتاج السعودي أمام الضربة التالية؟
انخفضت إمدادات الخام السعودي إلى نحو 6 ملايين برميل يومياً في أغسطس 2026، بحسب وكالة الطاقة الدولية، قبل أن تتعافى إلى نحو 8.3 مليون برميل يومياً في سبتمبر وفق ما وثقه تقرير سوق النفط الصادر عن الوكالة في أكتوبر. وجاء التعافي بعد إعادة تشغيل خط الأنابيب شرق-غرب في 22 سبتمبر، إثر إغلاق احترازي في 12 سبتمبر، لكن فجوة تتجاوز 2 مليون برميل يومياً لا تزال تفصل الإنتاج الحالي عن المستوى المستهدف للمملكة ضمن أوبك+ لشهر نوفمبر البالغ 10.5 مليون برميل يومياً. وأبقى التحالف النفطي هذا المستوى دون تغيير في اجتماعه في 4 أكتوبر، وهو قرار يبدو أقل شبهاً بالتزام إنتاجي وأكثر شبهاً بتذكير بالمسافة بين الخطة وقدرة البنية التحتية على تحقيقها.
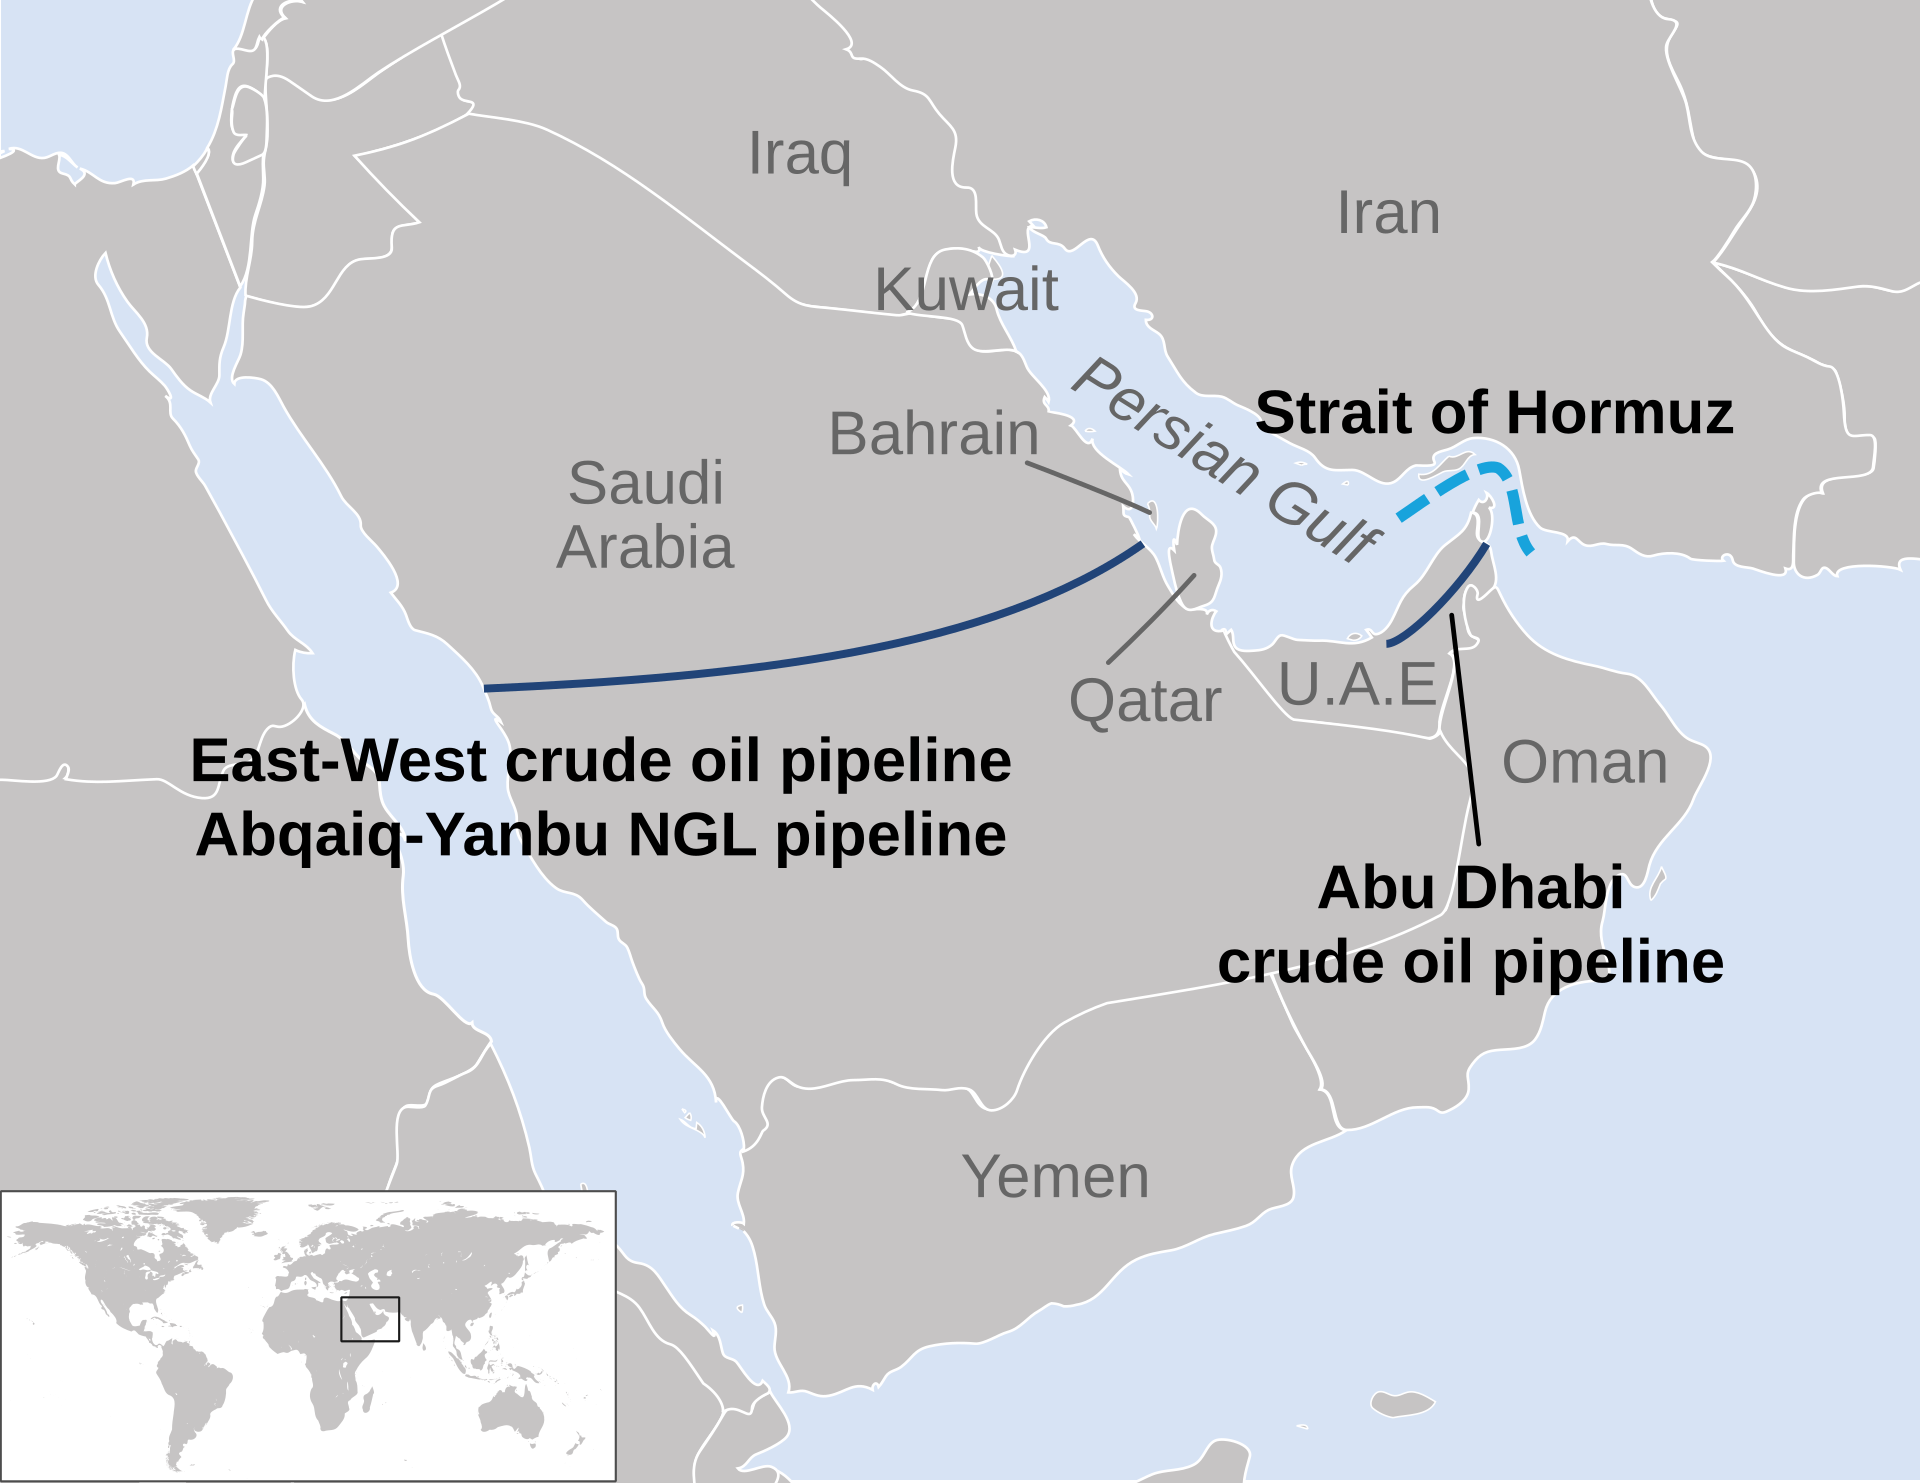
وقال الأمير عبدالعزيز بن سلمان وزير الطاقة خلال جلسة في منتدى خليجي في المنامة في 6 أكتوبر إن خط الأنابيب شرق-غرب «عاد إلى 5.8 مليون برميل» يومياً، أي نحو 83 في المئة من طاقته التصميمية البالغة نحو 7 ملايين برميل يومياً، وفق ما أوردته سعودي غازيت. وينقل خط الأنابيب، البديل الرئيسي للسعودية عن مضيق هرمز، الخام من المنطقة الشرقية إلى ينبع لتحميله على ناقلات متجهة إلى البحر المتوسط وأوروبا. وعند 5.8 مليون برميل يومياً، يعمل الخط بمعدل قادر على استيعاب الجزء الأكبر من الإنتاج الحالي، لكنه لا يترك هامشاً يُذكر: فضربة واحدة على محطة ضخ قد تخفض معدل التدفق إلى ما دون الحجم اللازم للحفاظ على إنتاج سبتمبر البالغ 8.3 مليون برميل يومياً، كما أن الجدول الزمني الذي يتجاوز ستة أسابيع والذي أوردته رويترز لاستعادة الطاقة الكاملة بعد إغلاق سبتمبر يعني أن أي انقطاع جديد لن يُحل في أيام.
وتروي أسعار أرامكو نفسها قصة لا يرويها المؤشر المرجعي. فقد خفضت الشركة سعر البيع الرسمي للخام العربي الخفيف لشهر نوفمبر إلى آسيا بمقدار 3 دولارات، ليصبح أدنى من مؤشر عُمان/دبي بـ5 دولارات، وهو أوسع خصم منذ يونيو 2020، حين كان تدمير الطلب بفعل الجائحة وحرب الأسعار السعودية-الروسية قد دفعا الخام إلى مستويات تاريخية متدنية، بحسب رويترز عبر bdnews24. ويعني الخفض أن أرامكو تبيع بخصم كبير للمشترين الآسيويين في اللحظة ذاتها التي تنشر فيها بنوك الاستثمار سيناريوهات صعودية تتجاوز 120 دولاراً، وهو انفصال يعكس إما ثقة مطلقة باستمرار الإمدادات وإما إقراراً بأن اضطراب المسارات وتآكل الطلب يشكلان تهديداً أكثر إلحاحاً من سيناريوهات مخاطر الذيل لدى البنوك. وفي الوقت نفسه، رفعت أرامكو أسعارها لشمال غرب أوروبا بمقدار 3 دولارات، وهو تباين يتطابق مباشرة مع المسار المعاد فتحه لخط الأنابيب شرق-غرب إلى ينبع والبحر المتوسط: فالبراميل يُعاد توجيهها نحو المشترين الذين يمكن الوصول إليهم من دون عبور مياه الخليج المتنازع عليها.
ويضاعف الحساب المالي هذه الهشاشة. فقد رفع البيان التمهيدي للميزانية السعودية، المنشور في 30 سبتمبر، العجز المتوقع لعام 2026 إلى 245 مليار ريال من 165 ملياراً في الميزانية المعتمدة، وتوقع انكماش الناتج المحلي الإجمالي الحقيقي بنسبة 3.6 في المئة مع انكماش النشاط النفطي بنسبة 21.8 في المئة. ويعتمد توقع 2027، أي انتعاش الناتج المحلي الإجمالي بنسبة 12.8 في المئة، على تعافٍ في الإنتاج والأسعار لا تدعمه بعد فجوة الإنتاج الحالية، ولا المسار المالي في زمن الحرب، ولا خصومات أسعار البيع الرسمية. ولا تستطيع السعودية تحمّل الإنتاج دون مستواها المستهدف ضمن أوبك+ لفترة أطول بكثير، ولا تستطيع ضمان بقاء البنية التحتية الداعمة لإنتاجها سليمة حتى نهاية العام، ليس حين تكون الجماعة التي ضربت مقرها قد وعدت علناً، ولها سجل في التنفيذ، بأن المصافي والمنشآت النفطية هي التالية. والقطاعات التي نوّعت الرياض اقتصادها نحوها لتقليص اعتمادها على الخام كانت، كما أظهرت الحرب منذ يوليو، هي ذاتها القطاعات التي عطلها الصراع أولاً.
الرهان الذي لم يختبره أحد
أمضت سوق النفط سبع سنوات، منذ بقيق، في بناء نموذج ذهني لا تهم فيه سوى الضربات التي تزيل براميل فعلياً من سلسلة الإمداد. ونجح هذا النموذج في 2019، حين أنتجت ضربة الحقل استجابة ضربة حقل: قفزة، فتدافع، فاستعادة، فتراجع إلى السعر السابق. لكنه لم يُختبر في مواجهة ضربة على بنية التنسيق، الطبقة القائمة بين الحقل المنتج وشاشة التداول، أي المبنى الذي تُتخذ منه فعلياً قرارات الإنتاج والتوجيه والتصدير. وضربة مقر الظهران هي ذلك الاختبار، واستجابة الـ63 سنتاً هي جوابه الأولي: طبقة التنسيق قابلة للاستغناء عنها، ومركز العمليات يمكنه العمل من أي مكان، وسقف مكتب الرئيس التنفيذي يمكن أن ينهار من دون أن ينهار السعر.
وقد يثبت أن هذا الجواب صحيح. فعمليات أرامكو، وفق كل الروايات المتاحة، استمرت بشكل طبيعي؛ وخط الأنابيب شرق-غرب يضخ 5.8 مليون برميل يومياً؛ والإنتاج في سبتمبر تعافى من أدنى مستويات أغسطس. لكن الجواب أُعطي قبل اكتمال الاختبار، لأن ضربة المقر ليست، وفق التحذيرات التي نشرها الحوثيون أنفسهم، نهاية الحملة، بل أحدث تصعيد في تسلسل انتقل من الحصار البحري إلى ضربات المطارات إلى ضربة المقر، مع تسمية المصافي والمنشآت النفطية صراحة بوصفها ما سيأتي تالياً. فنموذج التسعير المعطل لدى غولدمان، وعلاوة الـ22 دولاراً التي تتجاوز أصلاً ذروة حرب 2022، وخصومات أسعار البيع الرسمية لأرامكو التي تشير إلى اضطراب مسارات يتجاهله المؤشر المرجعي، وأسعار شحن ناقلات النفط العملاقة التي تُظهر سوق الشحن وهي تسعّر حرباً ترفض سوق السلع تسعيرها، ليست علامات على أن السوق وزنت الأدلة ووجدتها قابلة للإدارة. بل هي علامات على أن أدوات السوق لم تعد تقيس ما يجب قياسه، وأن الثلاثة والستين سنتاً هي الصوت الذي يصدره نموذج تسعير حين يصادف فئة من المخاطر لم يُبنَ قط لتقييمها.
وللاطلاع على رواية أوفى لما كلّفته الضربة المادية على مجمّع الظهران ولي العهد بما يتجاوز شاشة العقود الآجلة، انظر الهجوم الحوثي على مقر أرامكو في الظهران، بما في ذلك تأجيل القمة الأوروبية الخليجية وتأجيل مبادرة مستقبل الاستثمار إلى 2027 في غضون ستة أيام من الصاروخ.
أسئلة متكررة
هل عطّلت ضربة مقر الظهران إنتاج أرامكو النفطي؟
لم يُبلغ عن أي تعطل مؤكد في الإنتاج حتى 14 أكتوبر. وذكرت وزارة الطاقة السعودية أنه لم تقع إصابات أو وفيات، ووصفت الحدث بأنه «حريق محدود» في مبنى إداري. وقالت مصادر رويترز إن العمليات «استمرت بشكل طبيعي»، وإن طُلب من بعض الموظفين العمل من منازلهم ونُقلت مهام معينة إلى مكاتب أرامكو العالمية. ولم تكشف أرامكو عما إذا وقع أي تراجع في التنسيق العملياتي الآني، ولم تنشر وكالة الطاقة الدولية أرقام إنتاج معدلة تغطي فترة ما بعد الضربة.
كيف تُقارن علاوة المخاطر الحالية في برنت بالصراعات السابقة؟
قدّر غولدمان ساكس متوسط علاوة المخاطر في العقود الآجلة لبرنت بـ22 دولاراً للبرميل في سبتمبر 2026، وهي ثاني أعلى قيمة شهرية مسجلة، متجاوزةً الذروة المسجلة خلال الغزو الروسي لأوكرانيا عام 2022. غير أن غولدمان أشار إلى أن نموذجه القديم للتسعير انهار لأن السحب من المخزونات بات يتركز في دول من خارج منظمة التعاون الاقتصادي والتنمية لا تُرصد احتياطياتها بتواتر رصد دول المنظمة. وتعكس العلاوة مخاطر الحرب الأساسية، من اضطراب الملاحة والتنازع على هرمز ونقص الإنتاج، لكنها لا تشمل سيناريو الذيل المتمثل في ضرر مباشر للبنية التحتية، الذي يتطلبه سيناريو غولدمان الصعودي البالغ 125 دولاراً محفزاً.
هل نُقل مركز عمليات أرامكو منذ الضربة؟
أفادت رويترز بأن بعض المهام نُقلت إلى مكاتب أرامكو العالمية وطُلب من بعض الموظفين العمل من منازلهم، لكن لم يُعلن عن نقل رسمي لمركز العمليات. ولم تؤكد أرامكو ولا الحكومة السعودية ما إذا كان المرفق يواصل العمل من البرج المستهدف، أو من مواقع احتياطية داخل حرم الظهران، أو عبر تشكيل موزع عن بُعد. ويشير حجم الأضرار الإنشائية، أي انهيار الأسقف في الطوابق الثلاثة العليا بحسب مصادر رويترز، إلى أن الطوابق العليا من المبنى على الأقل غير صالحة للاستخدام حالياً.
ما الوضع التشغيلي الحالي لخط الأنابيب شرق-غرب؟
أُغلق خط الأنابيب احترازياً في 12 سبتمبر 2026 وأُعيد تشغيله في 22 سبتمبر. وقال الأمير عبدالعزيز بن سلمان وزير الطاقة في 6 أكتوبر إنه يضخ 5.8 مليون برميل يومياً، مقابل طاقة تصميمية تبلغ نحو 7 ملايين برميل يومياً وفق ما أوردته سعودي غازيت. وأشارت رويترز إلى أن الاستعادة الكاملة للطاقة التصميمية قد تستغرق ستة أسابيع أو أكثر من تاريخ إعادة التشغيل. ولم يُتطرق علناً إلى ما إذا كان معدل الضخ قد تغيّر منذ ضربة المقر في 13 أكتوبر، أو ما إذا كان تعطل مركز العمليات قد أثّر في تنسيق خط الأنابيب.
ويواجه أي تعافٍ في معدل الضخ قيداً ثانياً في البحر: إذ وضع إعلان إيران أن كل عبور في هرمز يتطلب التنسيق مع القوات الإيرانية طبقة إدارية رسمية فوق كل ناقلة تغادر الخليج.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English