خام برنت يبلغ 114 دولاراً فيما تعجز السعودية عن شحن نفطها
تصحيح، 1 نوفمبر 2026: يسبق اجتماع أوبك+ في 1 نوفمبر الانتخابات الأمريكية النصفية في 3 نوفمبر بيومين وليس بأحد عشر يوماً. وأورد المقال رقمين مختلفين لإنتاج الإمارات القياسي في سبتمبر (5.3 مليون برميل يومياً وأكثر من 4.4 مليون برميل يومياً)، وحُذف الرقمان لتعذّر التحقق من أي منهما. كما حُذفت إشارة إلى «إطار امتثال PGSA» لا يوجد مصدر يؤكده.
الظهران — لامس خام برنت 114.47 دولاراً للبرميل عند الساعة 0639 بتوقيت غرينتش يوم الأربعاء، وهو أعلى مستوى له منذ مايو، بعدما أعلن الحوثيون شنّ ضربات على وزارة الدفاع السعودية ومطارين في صباح واحد — فيما يعجز المنتج الذي تُسعَّر بنيته التحتية المدمّرة كلَّ دولار من علاوة الخوف هذه عن تحميل ما يكفي من الناقلات لجني ثمارها. فقد ضخّت السعودية 8.3 مليون برميل يومياً في سبتمبر بحسب وكالة الطاقة الدولية، أي ما يقل بـ2.18 مليون برميل يومياً عن هدفها في أوبك+، وهي فجوة تساوي نحو 249 مليون دولار يومياً بالسعر الحالي.
البراميل التي تُباع فعلاً بسعر 114 دولاراً تعود إلى الإمارات، التي بلغ إنتاجها مستوى قياسياً في سبتمبر، وإلى العراق، الذي أضاف 386,000 برميل يومياً، وإلى كل منتج آخر ظلت محطاته وطرق ناقلاته مفتوحة بينما لم تبقَ طرق السعودية كذلك. فقد أبلغت أرامكو عملاءها الأوروبيين بأنه لن تكون هناك شحنات نفط في أكتوبر، وتراجع عبور الناقلات في مضيق هرمز من 85 ناقلة يومياً إلى أربع، أما خط الأنابيب شرق-غرب — المسار السعودي الالتفافي حول نقطة الاختناق — فقد استأنف العمل في 22 سبتمبر لكنه لا يزال على بُعد أسابيع من بلوغ طاقته الكاملة. علاوة الخوف حقيقية، لكن الإيرادات تتدفق إلى أبوظبي والبصرة، لا إلى رأس تنورة.
جدول المحتويات
- من يبيع النفط بسعر 114 دولاراً؟
- الكميات التي اختفت
- لماذا لا تستطيع السعودية إيصال نفطها إلى الأسواق؟
- ضريبة الشحن على ما تبقّى
- كم تخسر السعودية من الإيرادات كل يوم؟
- المستفيدون
- هل تجني إيران أرباحاً من العلاوة التي صنعتها؟
- ما الذي يغيّره اجتماع أوبك+ في 1 نوفمبر؟
- العدّ التنازلي للاحتياطيات الاستراتيجية
- حرب بلا سابقة
- الأسئلة الشائعة
من يبيع النفط بسعر 114 دولاراً؟
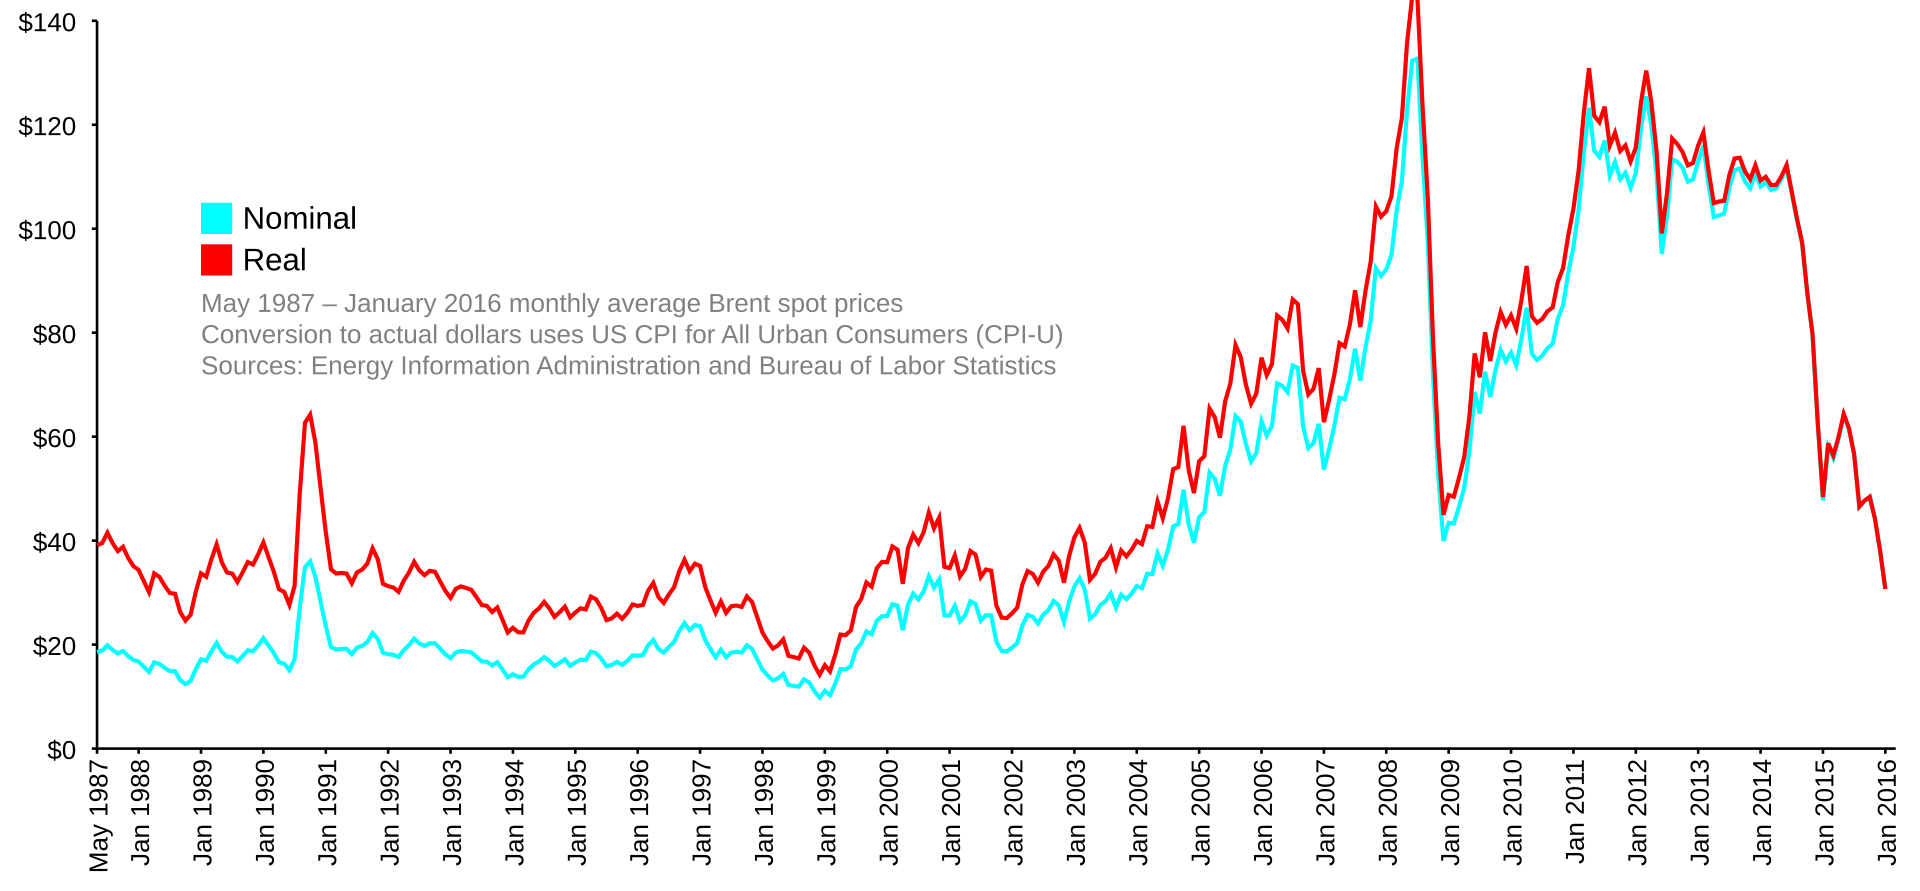
المنتجون خارج منطقة الحرب — الإمارات بإنتاج قياسي، والعراق بنحو 3.9 مليون برميل يومياً بعد قفزة قدرها 386,000 برميل يومياً، والنفط الصخري الأمريكي، والإنتاج البحري النرويجي، ونفط ما قبل الملح البرازيلي — يشحنون إلى سوق يبلغ فيها السعر 114 دولاراً، وهي سوق صنعتها الأضرار التي لحقت بالبنية التحتية السعودية لكن السعودية عاجزة عن خدمتها. وقد تعافت صادرات الخام الخليجية إلى 13.9 مليون برميل يومياً في سبتمبر بحسب وكالة الطاقة الدولية، غير أن حصة السعودية من هذا الإجمالي كانت تتقلص.
وأكد تقرير سوق النفط الصادر عن وكالة الطاقة الدولية في أكتوبر هذا الانتعاش، لكنه أضاف تحذيراً: إذ قال إنه «من غير الواضح إلى أي مدى صمد الانتعاش أمام موجة جديدة من الهجمات الإيرانية على الناقلات العابرة لهرمز». وشملت تلك الهجمات زعم الحرس الثوري الإيراني إلحاق أضرار بسبع ناقلات خلال ليلة واحدة في 21 أكتوبر، وهو رقم لم تؤكده هيئة عمليات التجارة البحرية البريطانية (UKMTO) إلا بشأن سفينتين. وسواء كان العدد اثنتين أو سبعاً، فإن كل حادثة تدفع أقساط التأمين إلى الارتفاع، وأسعار الناقلات العملاقة (VLCC) الفورية إلى مزيد من التوغل في خانة الأرقام الستة، وتدفع مزيداً من الشحنات نحو المنتجين الذين لا يحتاجون إلى عبور هرمز للوصول إلى المياه المفتوحة.
واستمرت الهجمات حتى 25 أكتوبر، حين أطلق الحرس الثوري حملة إيران بصواريخ كروز المضادة للسفن من منصة إطلاق في جزيرة سيريك، فأصاب سفينة كانت تعبر المضيق؛ ثم أُصيبت منصة سيريك نفسها بصاروخ مجهول المصدر بعد دقائق، وفق ما أفادت وكالة فارس للأنباء و«بيم تراكر» (Beam Tracker).
هذا التمييز يحدد من سيستفيد من الموجة التالية من الصعود. فإذا بلغ برنت 120 أو 130 دولاراً بفعل مزيد من الاضطرابات، فلن تكسب السعودية شيئاً ما لم تتمكن من نقل الخام إلى محطة تحميل ثم إلى ناقلة. أما أبوظبي، التي تصدّر جزءاً كبيراً من خامها من الفجيرة على خليج عُمان — خارج مضيق هرمز — فلا تواجه أياً من تلك القيود، وقد حطّم إنتاجها في سبتمبر كل الأرقام القياسية التي سجلتها البلاد. ومتوسط برنت الشهري في سبتمبر البالغ 114 دولاراً للبرميل، بزيادة 23 دولاراً عن أغسطس بحسب إدارة معلومات الطاقة الأمريكية، هو سعر قائم لأن البراميل السعودية غائبة، والمنتجون من غير السعودية يملؤون الفجوة بهذا السعر.
الكميات التي اختفت
دخلت السعودية الحرب وهي تنتج عند مستوى هدفها في أوبك+ تقريباً البالغ 10.5 مليون برميل يومياً. وبحلول أغسطس، انهار الإنتاج إلى 5.97 مليون برميل يومياً — أي خسارة تتجاوز 4.5 مليون برميل يومياً، أو نحو 4.5 في المئة من الإمدادات العالمية. فقد ألحقت ضربات الحوثيين بالصواريخ والمسيّرات أضراراً بالمحطات ومستودعات التخزين وشبكة التوزيع التي تربط رؤوس الآبار في المنطقة الشرقية بأرصفة التحميل على الساحل. وأظهر تقرير وكالة الطاقة الدولية لشهر أكتوبر تعافياً جزئياً إلى 8.3 مليون برميل يومياً في سبتمبر، لكن حتى هذا التحسن أبقى المملكة دون هدفها بـ2.18 مليون برميل يومياً، ودون طاقتها الإنتاجية المستدامة البالغة 12.11 مليون برميل يومياً بـ3.81 مليون برميل يومياً.
وتشكّل ضربات الحوثيين على البنية التحتية للطاقة والنقل جزءاً من حملة استهداف من أربع مراحل توسعت من الحصار البحري مروراً بالمنشآت النفطية وصولاً إلى المطارات المدنية والقواعد الجوية العسكرية منذ يوليو، استُنفد خلالها نحو 2,000 صاروخ اعتراضي سعودي — وهو معدل استهلاك يقول محللون إن تعويضه سيستغرق ما يصل إلى 30 شهراً.
هجمات جديدة على السعودية تهدد بعرقلة التعافي على جانب الإمدادات.
وكالة الطاقة الدولية، تقرير سوق النفط، أكتوبر 2026
كان انتعاش سبتمبر حقيقياً لكنه قام على نقطة اختناق واحدة. فقد ارتفعت صادرات الخام الخليجية بمقدار 4.4 مليون برميل يومياً إلى 13.9 مليون برميل يومياً، لتبلغ ما وصفته وكالة الطاقة الدولية بـ«أكثر من 75 في المئة من مستويات ما قبل الحرب»، وأسهمت السعودية في هذا التعافي أساساً عبر خط أنابيب شرق-غرب — الذي كان قبل هجمات 12 سبتمبر ينقل أكثر من 5.0 مليون برميل يومياً من الخام إلى ينبع على ساحل البحر الأحمر، متجاوزاً هرمز كلياً. وعندما ضُرب الخط وتوقف في 12 سبتمبر، هبطت الصادرات السعودية عبر هذا المسار الالتفافي إلى ما يقارب الصفر إلى أن استؤنف تشغيل الخط بعد عشرة أيام.
تبلغ الطاقة التصميمية لخط الأنابيب 7 ملايين برميل يومياً. وذكرت رويترز وقت استئناف التشغيل أن بلوغ الطاقة الكاملة قد يستغرق ستة أسابيع أو أكثر، ما يجعل أقرب موعد للعودة إلى مستويات ما قبل الهجوم في مطلع نوفمبر. ولم تُفصح أرامكو ولا وزارة الطاقة السعودية علناً عن معدل التدفق الحالي عبر الخط، وهذا الرقم الغائب هو أهم رقم غير معلن في سوق النفط حالياً. وبلغ متوسط خام بحر الشمال المؤرخ (North Sea Dated)، وهو المعيار الذي تعتمده وكالة الطاقة الدولية للشحنات المسلّمة إلى أوروبا، 116.89 دولاراً للبرميل في سبتمبر — بزيادة 26.17 دولاراً عن الشهر السابق — أما مسألة ما إذا كانت الإمدادات السعودية ستتعافى قبل أن يترسخ مسار الأسعار في أكتوبر، فلا يملك الإجابة عنها سوى بيانات خط الأنابيب.
وتتقاطع فجوة بيانات خط الأنابيب هذه مع سؤال ثانٍ لم تسعّره السوق بعد: فمقر الظهران الذي يوجّه كل برميل عبر هذا الخط — حيث يقع مركز تخطيط وجدولة الإمدادات النفطية التابع لأرامكو — أُخلي بالكامل في 22 أكتوبر دون أي جدول زمني للعودة.
لماذا لا تستطيع السعودية إيصال نفطها إلى الأسواق؟
تواجه السعودية ثلاثة اختناقات متزامنة في التصدير، ولا يمكن معالجة أيٍّ منها بارتفاع الأسعار وحده. فقد قلّص حصار الألغام الذي يفرضه الحرس الثوري الإيراني هرمز إلى جزء ضئيل من طاقته قبل الحرب، ويعمل خط أنابيب شرق-غرب إلى ينبع دون طاقته التصميمية البالغة 7 ملايين برميل يومياً بعد هجمات سبتمبر، وألحقت ضربات الحوثيين أضراراً بالبنية التحتية الساحلية على البحر الأحمر وبسلسلة الإمداد اللوجستية التي تربط حقول النفط بالموانئ.
يبقى هرمز القيد الأساسي. فقد أقرّت القيادة المركزية الأمريكية (سنتكوم) بأن 135 سفينة عادت أدراجها منذ بدء الحصار في 14 يوليو، وانهار عدد عمليات العبور اليومية إلى خانة الآحاد — إذ تشق كل سفينة طريقها عبر ممر ضيق جرى تطهيره من الألغام بمرافقة كاسحات ألغام. وقد سعّر مكتتبو التأمين مخاطر الحرب في هرمز بنسبة 10 في المئة من قيمة هيكل السفينة، وهي تكلفة قد تضيف عشرات الملايين من الدولارات إلى رحلة واحدة لناقلة عملاقة، ودفعت بعض دول العَلَم ونوادي الحماية والتعويض (P&I) إلى رفض تغطية الشحنات المنطلقة من الخليج كلياً.
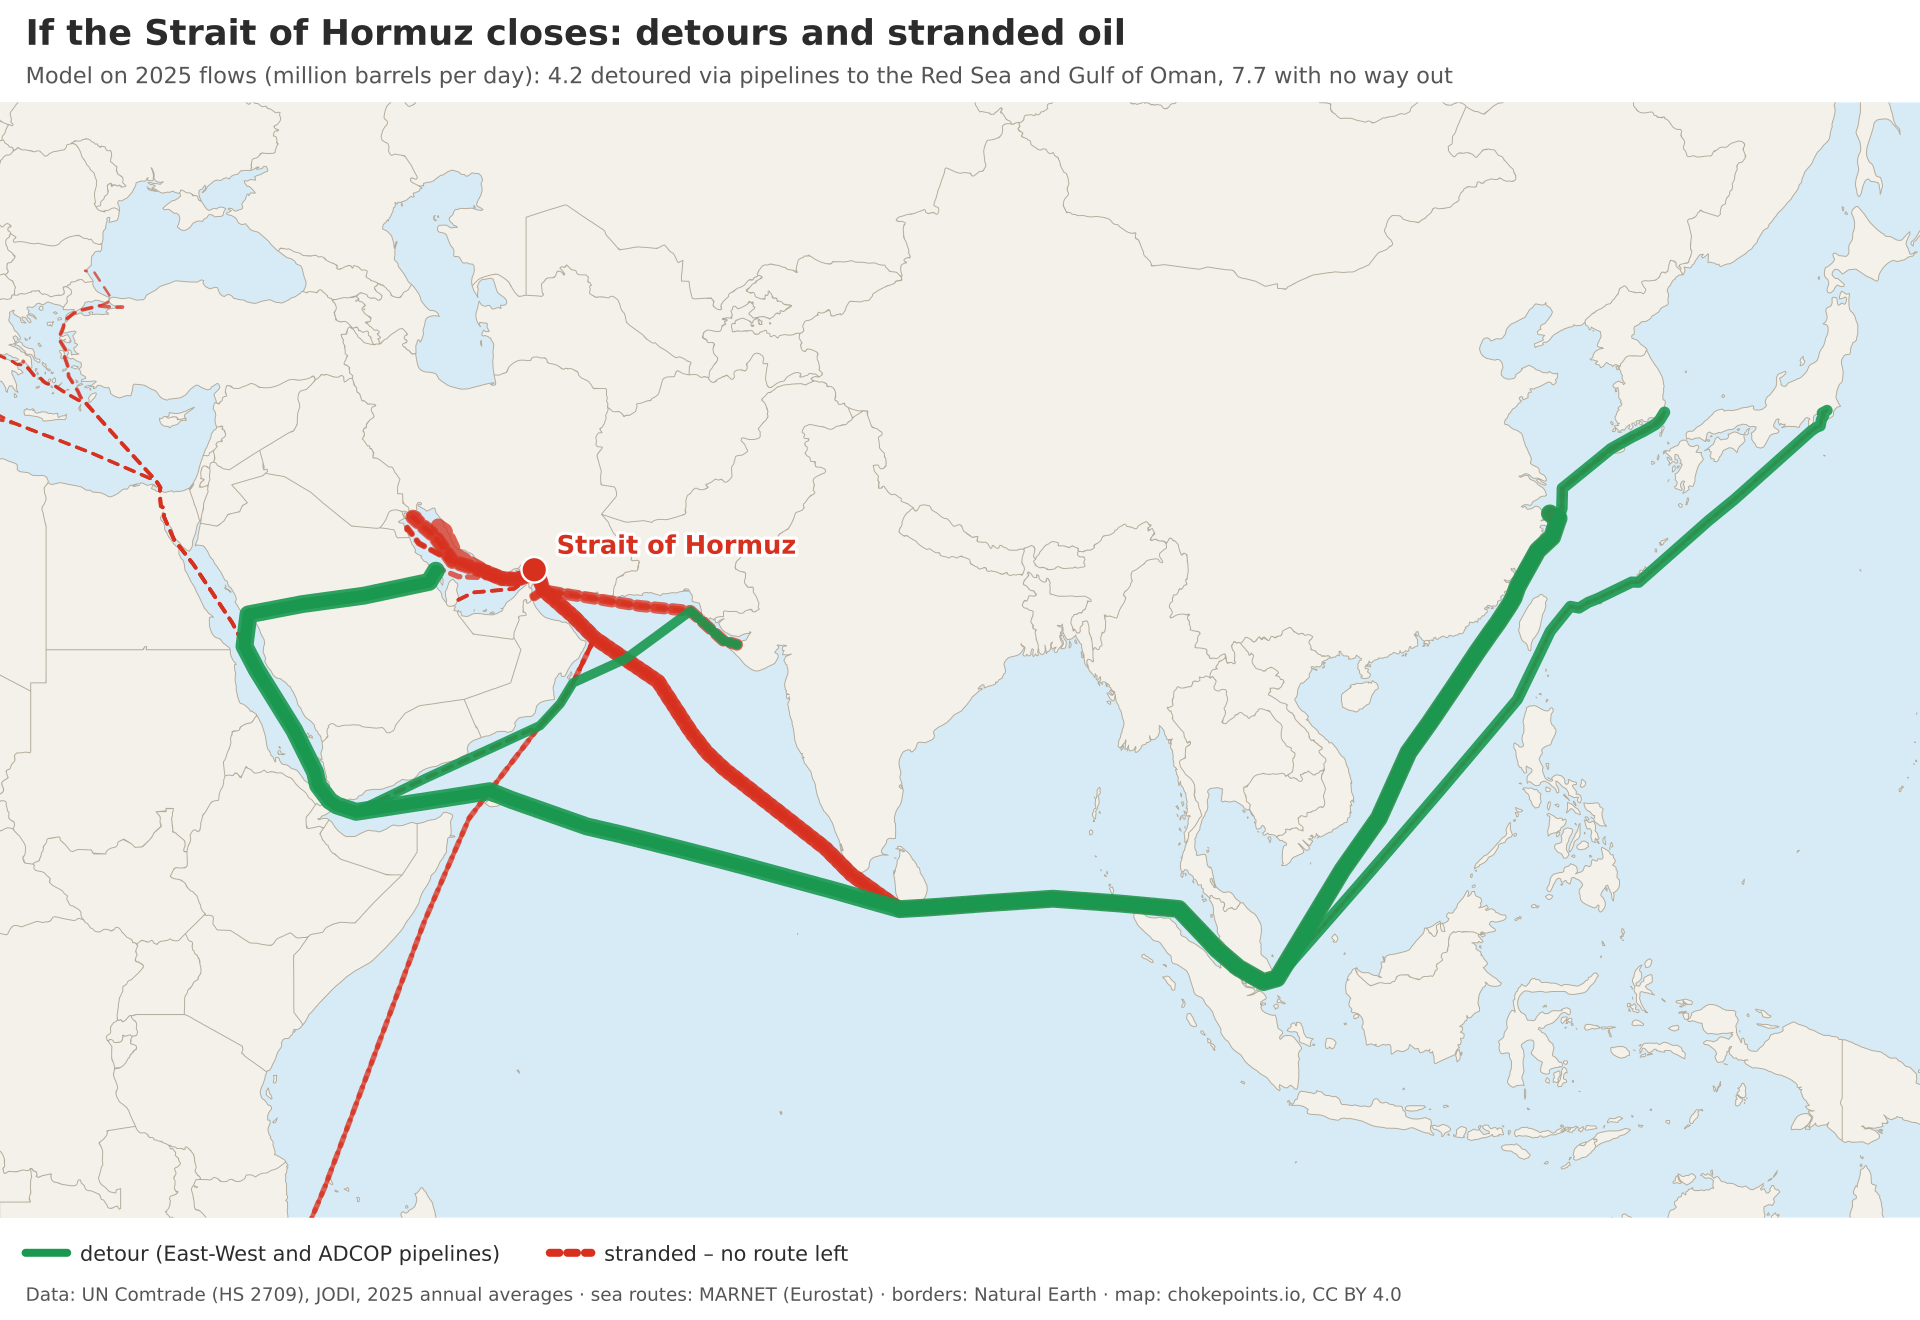
كان من المفترض أن يحمي خط أنابيب شرق-غرب الصادرات السعودية من هذا السيناريو تحديداً. فالخط الممتد 1,200 كيلومتر من بقيق في المنطقة الشرقية إلى ينبع على البحر الأحمر كان ينقل أكثر من 5 ملايين برميل يومياً قبل أن تضرب صواريخ كروز حوثية محطات الضخ في 12 سبتمبر وتوقف التدفق عشرة أيام. وقال الرئيس التنفيذي لأرامكو أمين الناصر لصحيفة «سعودي جازيت» آنذاك إن الاضطرابات تستمر عادة «أياماً، لا أسابيع أو أشهراً» — وهو تصريح تجاوزه بهدوء الجدول الزمني الذي أوردته رويترز والممتد ستة أسابيع أو أكثر لبلوغ الطاقة الكاملة.
أما الاختناق الثالث فهو البحر الأحمر نفسه. فقد استولى الحوثيون على جزيرة ميون عند مضيق باب المندب، ما خفّض عمليات العبور هناك بنسبة 47 في المئة، وضربوا مطار الملك فهد الدولي — المركز اللوجستي لأرامكو لعملياتها في المنطقة الشرقية — مرتين خلال أحد عشر يوماً، ما أسفر عن مقتل شخص وإصابة ثمانية في هجوم 21 أكتوبر. وحتى لو بلغ خط الأنابيب طاقته الكاملة وأُعيد فتح هرمز، فإن مسار البحر الأحمر انطلاقاً من ينبع يواجه تهديداً متصاعداً خاصاً به من القوات ذاتها التي أغلقت المنفذ الشرقي.
ضريبة الشحن على ما تبقّى
ما تستطيع السعودية شحنه بات نقله أكثر كلفة بكثير مما كان عليه قبل عام. فناقلة الخام العملاقة جداً على مسار الخليج-الصين تبلغ الآن 1.2 مليون دولار يومياً في أسعار الاستئجار الفوري، بحسب بيانات مجموعة بورصة لندن (LSEG) في مطلع أكتوبر — أي خمسة عشر ضعف نحو 80,000 دولار يومياً كانت تكلفها الرحلة ذاتها قبل اثني عشر شهراً. ولا تظهر علاوة الشحن هذه في سعر برنت، لكنها تقع مباشرة على صافي العائد الذي تحققه أرامكو عن كل برميل، فتضغط الهامش بين السعر المعلن والإيرادات التي تصل فعلاً إلى الخزانة السعودية.
وتُظهر قرارات التسعير لدى أرامكو هذا الضغط في اتجاهين. فبالنسبة إلى الخام العربي الخفيف المحمّل في نوفمبر، خفّضت الشركة سعر البيع الرسمي للعملاء الآسيويين بمقدار 3 دولارات للبرميل، موسّعة الخصم إلى 5 دولارات دون معيار عُمان/دبي — وهو الأعمق منذ يونيو 2020، حين أجبر انهيار الطلب بسبب الجائحة على تنازلات مماثلة. وفي الوقت ذاته رفعت أرامكو سعرها لشمال غرب أوروبا بمقدار 3 دولارات. ويعكس هذا التباين الجغرافي الواقع اللوجستي: فالمشترون الآسيويون يحمّلون شحنات خليجية لا بد أن تعبر هرمز، حيث قفزت تكاليف التأمين والشحن، لذا تعوّضهم أرامكو بخصومات أعمق. أما المشترون الأوروبيون الذين قد يتسلمون شحنات محمّلة من ينبع عبر البحر الأحمر — وهو مسار يتجنب هرمز — فيُطلب منهم سعر أعلى مقابل الوصول إلى مسار تسليم أكثر أماناً نسبياً.
تضاعف علاوة الشحن أثر خسارة الكميات — فالإيرادات الفعلية التي تحققها السعودية عن كل برميل تقل عن سعر برنت المعلن بسبب تكاليف الشحن، وإجمالي إيراداتها يقل عن طاقتها لأنها لا تستطيع الإنتاج أو الشحن بالكميات المستهدفة. وأشار بنك «آي إن جي» في 23 أكتوبر إلى أن «طبيعة التهديد انتقلت من ممرات الشحن التاريخية في البحر الأحمر نحو المنشآت الصناعية الأساسية في الخليج العربي»، وهو تحوّل يوحي بأن هيكل التكاليف يسير في الاتجاه الخاطئ.
كم تخسر السعودية من الإيرادات كل يوم؟
عند سعر 114 دولاراً للبرميل، يكلّف عجز الإنتاج السعودي البالغ 2.18 مليون برميل يومياً دون هدف أوبك+ نحو 249 مليون دولار يومياً من الإيرادات الضائعة. وعند أدنى مستوى في أغسطس البالغ 5.97 مليون برميل يومياً، كانت الفجوة 4.53 مليون برميل يومياً — أي نحو 517 مليون دولار يومياً بالأسعار الحالية. ويبلغ سعر التعادل المالي اللازم لتوازن الميزانية السعودية 96 دولاراً للبرميل بحسب صندوق النقد الدولي، أو نحو 112 دولاراً عند احتساب إنفاق صندوق الاستثمارات العامة، وفقاً لـ«بلومبرغ إيكونوميكس».
عند 114 دولاراً، يتجاوز السعر المعلن اسمياً عتبتَي التعادل كلتيهما، لكن فقط إذا أنتجت المملكة وباعت بحجمها المستهدف البالغ 10.5 مليون برميل يومياً. أما عند 8.3 مليون برميل يومياً، فيرتفع سعر التعادل الفعلي لأن الإنفاق الحكومي الثابت ذاته يجب تغطيته بعدد أقل من البراميل، يواجه كل منها أيضاً تكاليف شحن وتأمين أعلى تقلّص صافي الإيرادات الواصلة إلى الخزانة. والكلفة المالية للحرب مسجّلة بالفعل: فقد بلغ عجز السعودية لعام 2026 ما قيمته 245 مليار ريال — أي نحو 65 مليار دولار — بحسب ما أوردته «زاوية» ورويترز في 30 سبتمبر، ويُتوقع أن ينكمش الناتج المحلي الإجمالي لقطاع النفط بنسبة 21.8 في المئة، ما يجرّ الاقتصاد الأوسع إلى الانكماش بنسبة 3.6 في المئة.
هذه ليست توقعات مشروطة بانخفاض أسعار النفط، بل بانخفاض كمياته، وهي مشكلة مختلفة جوهرياً لا يمكن لأي صعود في برنت أن يعالجها بمفرده. فكل دولار إضافي للبرميل على 8.3 مليون برميل يومياً يضيف نحو 8.3 مليون دولار يومياً إلى الإيرادات عند الهامش، ما يعني أن برنت سيحتاج إلى بلوغ نحو 144 دولاراً للبرميل كي تعادل الإيرادات اليومية للسعودية عند الإنتاج الحالي ما كانت ستجنيه 10.5 مليون برميل يومياً عند 114 دولاراً — وحتى هذه الحسبة تفترض إمكانية تحميل وشحن كل برميل يُنتَج.
تلك البراميل الغائبة لم تختفِ من السوق العالمية — بل يضخّها ويبيعها منتجون يملكون طرقاً مفتوحة. والإيرادات التي تعجز السعودية عن تحصيلها تذهب إلى كل منافس يملك محطة سليمة وناقلة قادرة على الوصول إليها.
المستفيدون
رسمت بيانات وكالة الطاقة الدولية لشهر أكتوبر خريطة المستفيدين جغرافياً بقدر ما رسمتها بحسب الكميات. فإنتاج الإمارات القياسي من الخام في سبتمبر يتدفق إلى الفجيرة، خارج هرمز، دون رسوم التأمين الإضافية ضد مخاطر الحرب التي تتحملها الشحنات الخارجة من الخليج. وبلغ العراق مستويات تتجاوز حصته، وليس لدى المنظمة ما يدفعها إلى فرض الالتزام بها حين تعجز السعودية عن بلوغ هدفها هي. كما استجاب المنتجون من خارج الخليج — إذ يظل إنتاج النفط الصخري الأمريكي قرب مستوياته القياسية، وحافظت النرويج والبرازيل على إنتاجهما البحري — ويشحن الجميع عند أعلى سعر لبرنت منذ مايو.
| المنتج | إنتاج سبتمبر 2026 | التغيّر | هل يحصّل عائد سعر 114 دولاراً؟ |
|---|---|---|---|
| السعودية | 8.3 مليون برميل يومياً | +2.33 مليون برميل يومياً مقارنة بأغسطس؛ ولا يزال دون الهدف بـ2.18 مليون برميل يومياً | جزئياً — 4 عمليات عبور يومياً في هرمز، وخط الأنابيب دون طاقته |
| الإمارات | رقم قياسي | أعلى مستوى على الإطلاق | نعم — محطة الفجيرة تتجاوز هرمز |
| العراق | ~3.9 مليون برميل يومياً | +386,000 برميل يومياً | نعم — محطة البصرة تعمل |
| إيران | صادرات قريبة من الصفر | تراجع مخزون أسطول الظل إلى <1 مليون برميل | لا — العقوبات الأمريكية، ولا مخزون محمولاً بحراً |
| روسيا | قرب الطاقة القصوى | خام الأورال عند ~80 دولاراً للبرميل تسليم ظهر السفينة (FOB) | جزئياً — قفزة الشحن تضغط صافي العائد |
السعودية، المنتج الذي صنعت أضرار بنيته التحتية سعر 114 دولاراً، تشحن كميات تقل كثيراً عن إنتاجها البالغ 8.3 مليون برميل يومياً عبر نقطة اختناق في هرمز لا تستوعب سوى أربع عمليات عبور للناقلات يومياً. أما الإمارات، التي تقع محطتها في الفجيرة على خليج عُمان خارج هرمز كلياً، فتضخ بمستويات قياسية عبر طرق شحن سليمة ودون رسوم تأمين إضافية ضد مخاطر الحرب. وعلاوة الشحن التي تضغط صافي العائد السعودي لا تنطبق على شحنات أبوظبي التي لا تدخل المضيق أصلاً.
ويمثل وضع روسيا صيغة أخرى من الديناميكية ذاتها. فقد هبط خام الأورال إلى نحو 80 دولاراً للبرميل تسليم ظهر السفينة في الموانئ الروسية بحلول 21 أكتوبر، رغم ملامسة برنت 114 دولاراً، لأن القفزة في أسعار الشحن العالمية الناجمة عن اضطرابات هرمز ضغطت صافي العائدات الروسية على الشحنات المنطلقة من موانئ بحر البلطيق والبحر الأسود. موسكو تبيع، لكن ليس بالسعر المعلن — فأزمة الشحن ذاتها التي صنعت العلاوة تلتهمها بالنسبة إلى المصدّرين الروس، تاركة فجوة قدرها 34 دولاراً للبرميل بين الأورال وبرنت لا تكافئ أياً من الحكومتين الأكثر ارتباطاً باضطراب السوق الحالي.
هل تجني إيران أرباحاً من العلاوة التي صنعتها؟
تراجع مخزون إيران من الخام المحمول بحراً، المخزّن على ناقلات أسطول الظل في المياه الآسيوية، من ذروة قاربت 90 مليون برميل إلى أقل من 1 مليون برميل حتى 5 أكتوبر بحسب بيانات التتبع لدى «كبلر». وفرضت وزارة الخزانة الأمريكية عقوبات على 17 ناقلة إضافية من أسطول الظل في 8 أكتوبر، وتقدّر واشنطن إجمالي الإيرادات التي حُرمت منها إيران بنحو 24.9 مليار دولار. لقد أسهمت إيران في دفع برنت إلى 114 دولاراً، ولم يعد لديها براميل تبيعها بهذا السعر.
لم يعد هناك نفط يُفرَّغ إلى الصين بعد الآن.
محلل في «كبلر»، بحسب ما أوردته وول ستريت جورنال، أكتوبر 2026
ينطوي هذا الوضع على تناقضه الخاص. فالقوات الوكيلة لطهران — الحوثيون — دفعت الإنتاج السعودي من 10.5 مليون برميل يومياً إلى أدنى مستوى عند 5.97 مليون برميل يومياً وأوقفت خط أنابيب شرق-غرب في سبتمبر، بينما قلّص حصار الألغام الذي يفرضه الحرس الثوري هرمز إلى أربع عمليات عبور يومياً وأجبر 135 سفينة على العودة أدراجها منذ يوليو. وأسهم كلا الأمرين مباشرة في العلاوة البالغة 23 دولاراً للبرميل التي رفعت برنت من 91 دولاراً في أغسطس إلى 114 دولاراً في سبتمبر وأكتوبر. ومع ذلك، تزامن تحوّل إيران نفسها إلى عقيدة عسكرية هجومية مع استنفاد شبه كامل لقدرتها على تصدير الخام — لا بسبب قراراتها هي، بل لأن حملة العقوبات الأمريكية القائمة على الضغط الأقصى وحصار البحرية الأمريكية سارا في مسار موازٍ.
ذلك المخزون — الذي كان موزعاً ذات يوم على ناقلات راسية قبالة ماليزيا وسنغافورة وجنوب الصين — استُنزف على مدى أشهر مع شراء المصافي الصينية الخام الخاضع للعقوبات بخصومات كبيرة، لكن حملة الإنفاذ الأمريكية المتسارعة أغلقت آخر القنوات قبل أن تتمكن طهران من إعادة بنائه. وتستهدف العقوبات وحصار هرمز نقاط اختناق مختلفة في سلسلة الإمداد العالمية، ولم تُصمَّم أيٌّ من الحملتين لتكمّل الأخرى، ولهذا تجد إيران نفسها في موقف من أغلق ممراً ملاحياً دون أن يملك أي شحنة يمررها عبره.
غير أن عجز إيران عن التصدير لا يُلغي قدرتها على الإرباك، والفجوة بين هاتين القدرتين — القدرة على إلحاق الضرر بسوق مقابل القدرة على الربح منها — هي ما يحدد اقتصاد الحرب لدى طهران مع اقتراب الشتاء. أما كيف ستتعامل أوبك+ مع هذا الاضطراب، ومع عجز الإنتاج السعودي نفسه، فهو شأن الاجتماع المقبل المقرر للمنظمة.
ما الذي يغيّره اجتماع أوبك+ في 1 نوفمبر؟
تجتمع أوبك+ في 1 نوفمبر فيما لا يزال الهدف الرسمي لإنتاج السعودية عند 10.5 مليون برميل يومياً — وهو رقم قصّرت المملكة عن بلوغه بـ2.18 مليون برميل يومياً في سبتمبر، ومن غير المرجح أن تبلغه قبل عودة خط أنابيب شرق-غرب إلى طاقته الكاملة. وسيكشف ما إذا كانت المنظمة ستعدّل الأهداف لتعكس واقع الحرب أم ستبقي على حصص يتجاوزها عدد من الأعضاء بالفعل عن الكيفية التي تدير بها المجموعة سوقاً يحددها فقدان قسري للإمدادات.
التوتر قائم بين الإقرار والنفوذ. فإذا خفّضت أوبك+ رسمياً حصة السعودية لتطابق إنتاجها الفعلي، تفقد المملكة الالتزام الضمني باستعادة الإنتاج — وهو التزام، حتى وإن لم يتحقق، يشير للسوق بأن الإمدادات قادمة ويخفّف علاوة الخوف إلى حدٍّ ما. وإذا بقيت الحصة عند 10.5 مليون برميل يومياً، تحتفظ السعودية بوهم الاستعادة الوشيكة، لكنها لا تستطيع استخدام الحصة للتأثير في السعر لأنها لا تملك براميل فائضة تعرضها أو تحجبها.
ويواجه أعضاء آخرون المشكلة المعاكسة. فالإمارات والعراق ينتجان كلاهما فوق حصتيهما في أوبك+، وهو في العادة مصدر توتر داخلي، لكن السعودية ليست في موقع يتيح لها مطالبة المنافسين بالالتزام بالحصص وهي عاجزة عن بلوغ هدفها. وتوقعت نشرة التوقعات الصادرة عن إدارة معلومات الطاقة الأمريكية في أكتوبر أن يبلغ برنت نحو 105 دولارات للبرميل في الربع الرابع من 2026، أي أعلى بـ14 دولاراً من تقديرها السابق — وهو إسقاط يفترض قدراً من تعافي الإمدادات، لكن ليس عودة كاملة إلى مستويات الإنتاج الخليجي قبل الحرب.
ويأتي الاجتماع أيضاً قبل يومين من الانتخابات الأمريكية النصفية في 3 نوفمبر، التي جمّدت العمل العسكري الأمريكي ضد إيران. فقد استبعد ترمب توجيه ضربات قبل الانتخابات، وتفترض توقعات إدارة معلومات الطاقة ضمنياً عدم حدوث تصعيد عسكري أمريكي-إيراني في الربع الرابع — وهو افتراض قد يسقط خلال 48 ساعة من رفع اجتماع أوبك+. وأياً كان ما تقرره المنظمة في 1 نوفمبر، فإنها ستقرره دون أن تعرف ما إذا كانت واشنطن ستضرب إيران في 4 نوفمبر.
العدّ التنازلي للاحتياطيات الاستراتيجية
تلتهم أزمة الإمدادات احتياطيات الطوارئ العالمية بوتيرة تضيّق هامش تحمّل أي اضطراب إضافي. فقد بلغ الاحتياطي البترولي الاستراتيجي الأمريكي 283 مليون برميل حتى 9 أكتوبر — وهو أدنى مستوى له منذ أكتوبر 1982 — بعدما أجازت إدارة ترمب سحب 172 مليون برميل في إطار إفراج منسّق من وكالة الطاقة الدولية بلغ مجموعه 400 مليون برميل في الدول الأعضاء. وأصدرت وزارة الطاقة الأمريكية في مطلع أكتوبر طلب عروض لعملية مبادلة إضافية قدرها 40 مليون برميل، على أن تُسلَّم الكميات في نوفمبر وديسمبر 2026.
وعالمياً، تبدو الصورة أشد ضيقاً. فقد تراجعت المخزونات الاستراتيجية، باستثناء الصين وإيران، بمقدار 327 مليون برميل منذ ديسمبر 2025، بحسب تحليل نشرته الجزيرة في 23 أكتوبر. وتبلغ الاحتياطيات القابلة للاستخدام في العالم نحو 400 مليون برميل، يُحتفظ بنحو نصفها في اليابان — وهي دولة تستورد كل نفطها تقريباً وستحتاج إلى تلك البراميل لاستهلاكها الخاص قبل الإفراج عنها لتحقيق استقرار السوق العالمية. أما الهند وباكستان، وهما من أكثر المستوردين انكشافاً، فتواجهان مشكلة جغرافية فوق مشكلة الكميات: إذ يبعد أقرب مصدر إمداد بديل لهما في غرب أفريقيا مسيرة 25 إلى 28 يوماً بحراً، مقارنة بيومين من الفجيرة.
بمعدلات الاستهلاك الحالية، تمثل 400 مليون برميل من الاحتياطيات الاستراتيجية القابلة للاستخدام نحو أربعة أيام من الطلب العالمي، ويواصل هذا الرقم التراجع مع كل إفراج منسّق. وتوقعت وكالة الطاقة الدولية أن تبلغ إمدادات النفط العالمية 100.7 مليون برميل يومياً في 2026، بانخفاض 5.8 مليون برميل يومياً عن العام السابق، مع انتعاش متوقع بمقدار 7.7 مليون برميل يومياً في 2027، وتراجع الطلب بمقدار 2.6 مليون برميل يومياً في 2026. وتفترض هذه التوقعات تعافياً في الإمدادات لم يتحقق، وكل هجوم جديد على البنية التحتية السعودية يدفع الانتعاش أبعد في المستقبل، بينما تنضب الاحتياطيات التي كان يُفترض أن تسدّ الفجوة بوتيرة أسرع قليلاً.
حرب بلا سابقة
يقدّم تاريخ سوق النفط ثلاثة نماذج لمنتج رئيسي تحت الضغط، ولا ينطبق أيٌّ منها على 2026. ففي 1973، حجبت السعودية الإمدادات عمداً خلال الحظر النفطي العربي، فخفّضت الإنتاج وجنت ثمار القفزة السعرية الناتجة — في فعلٍ إرادي اختارت فيه المملكة خفض الإنتاج وربحت من الندرة التي صنعتها. وفي 1990، فعلت السعودية العكس خلال حرب الخليج، إذ رفعت إنتاجها لتعويض نحو 4.5 مليون برميل يومياً فُقدت حين غزا العراق الكويت وأخرجت العقوبات الدولية البراميل العراقية والكويتية من السوق. وفي الحالتين كانت البنية التحتية للمملكة سليمة ودورها مقصوداً.
نموذج 2026 مختلف لأن السعودية ليست فاعلاً ولا معوِّضاً — بل هي الهدف. فبنيتها التحتية تآكلت بفعل حملة خارجية لم تخترها، وإنتاجها منخفض قسراً، والزيادة السعرية الناجمة عن البراميل الغائبة يحصّلها منافسون بقيت طرق تصديرهم مفتوحة. وتتحمل المملكة تكاليف اضطراب في الإمدادات — محطات مدمّرة، وخط أنابيب متوقف، وعجز متضخم، واقتصاد منكمش — دون الإيرادات التعويضية التي كان سيحققها خفض متعمد للإمدادات.
مع أسعار شحن تبلغ خمسة عشر ضعف تكلفة ما قبل الحرب، يحتاج مشغّل الناقلة إلى شحنة مضمونة في محطة يمكنه الوصول إليها دون عبور نقطة اختناق لا تتجاوز فيها عمليات العبور أربعاً يومياً. والفجيرة، مركز التصدير الإماراتي المطل على المياه المفتوحة، تستوفي الشرط. أما رأس تنورة، أكبر محطة نفطية في السعودية، فلا.
الأسئلة الشائعة
ما سعر التعادل المالي للسعودية، ولماذا يغيّره حجم الإنتاج؟
يضع صندوق النقد الدولي سعر التعادل المالي للسعودية عند 96 دولاراً للبرميل، بينما ترفعه «بلومبرغ إيكونوميكس» إلى نحو 112 دولاراً عند احتساب إنفاق صندوق الاستثمارات العامة. ويفترض كلا التقديرين إنتاجاً عند هدف أوبك+ البالغ 10.5 مليون برميل يومياً أو قريباً منه. أما عند الإنتاج الفعلي في سبتمبر البالغ 8.3 مليون برميل يومياً، فيتعين على كل برميل أن يتحمل عبئاً مالياً أكبر بنحو 27 في المئة لتمويل الإنفاق الحكومي ذاته، ما يدفع سعر التعادل الفعلي فوق السعر الفوري الحالي البالغ 114 دولاراً حتى وفق الأساس الأكثر تحفظاً لدى صندوق النقد الدولي — أي أن برنت عند 114 دولاراً لا يحقق عملياً فائضاً لحكومة تنتج دون هدفها بـ2.18 مليون برميل يومياً.
كم من الوقت يلزم كي يبلغ خط أنابيب شرق-غرب السعودي طاقته الكاملة؟
استأنف خط الأنابيب العمل في 22 سبتمبر بعد توقف دام عشرة أيام، وقدّرت رويترز أن بلوغ الطاقة الكاملة يحتاج إلى ستة أسابيع أو أكثر — ما يجعل أقرب موعد للعودة إلى مستويات ما قبل الهجوم في مطلع نوفمبر. وقبل الضربات، أفادت إدارة معلومات الطاقة الأمريكية بأن الخط كان ينقل أكثر من 5 ملايين برميل يومياً، أي أقل كثيراً من طاقته التصميمية البالغة 7 ملايين برميل يومياً. وخط الأنابيب هو المسار السعودي الالتفافي الوحيد حول هرمز، ما يعني أنه في آنٍ واحد أهم عناصر البنية التحتية للطاقة في المملكة وأكثرها عرضة للخطر — فضربة ثانية لمحطات الضخ فيه ستقضي على البديل الوحيد لنقطة اختناق تعمل بأربع عمليات عبور يومياً. وفي 25 أكتوبر زعم المتحدث باسم الحوثيين يحيى سريع شنّ ضربات على محطات الضخ في خط أنابيب شرق-غرب وعلى مصفاة رابغ؛ ولم تؤكد السعودية تعرّض أيٍّ من المنشأتين لأضرار.
كيف يؤثر خصم سعر البيع الرسمي لأرامكو على المصافي الآسيوية؟
خفض أرامكو بمقدار 3 دولارات لسعر البيع الرسمي للخام العربي الخفيف لشهر نوفمبر لآسيا — موسّعاً الخصم إلى 5 دولارات دون عُمان/دبي، وهو الأعمق منذ يونيو 2020 — إقرارٌ بأن الخام السعودي المحمّل من الخليج بات أصعب تأميناً وأغلى شحناً مما كان عليه منذ عقود. وقد جاءت سابقة يونيو 2020 خلال انهيار في الطلب لا اضطراب في الإمدادات، ما يجعل الخصم الحالي مختلفاً من الناحية الهيكلية. ولا تزال المصافي الآسيوية تواجه أسعار استئجار قفزت إلى خمسة عشر ضعف مستواها قبل الحرب على مسار الخليج-الصين، ما يعني أنه حتى مع الخصم، قد تقترب التكلفة الإجمالية للخام السعودي عند التسليم من تكلفة الأصناف المنافسة القادمة من مصادر أقل اضطراباً أو تتجاوزها — ما يدفع المشتريات الآسيوية نحو البراميل الإماراتية والعراقية المشحونة من الفجيرة والبصرة بتكاليف شحن وتأمين أقل.
ما الفارق الحالي بين برنت والأورال، وماذا يعني لروسيا؟
هبط خام الأورال الروسي إلى نحو 80 دولاراً للبرميل تسليم ظهر السفينة في الموانئ الروسية بحلول 21 أكتوبر، رغم ملامسة برنت 114 دولاراً، ما أوجد فارقاً يقارب 34 دولاراً للبرميل. وهذه الفجوة أوسع من الخصم الذي ساد في حقبة العقوبات بعد 2022، وتحرّكها آلية مختلفة: فأسعار الشحن العالمية قفزت بسبب اضطرابات هرمز، ومشترو الخام الروسي، الذي لا يزال يُشحن أساساً من موانئ بحر البلطيق والبحر الأسود، يطالبون بخصومات أعمق على أساس تسليم ظهر السفينة لتعويض ارتفاع تكلفة التسليم. روسيا تصدّر، لكن بسعر تسليم ظهر السفينة يقل بنحو 34 دولاراً عن برنت — فأزمة الشحن ذاتها التي صنعت العلاوة تلتهمها بالنسبة إلى المصدّرين الروس.
وإضافة إلى صورة الإمدادات، أكدت تقارير من رويترز وبلومبرغ وأسوشيتد برس أن مبنى المقر الرئيسي لأرامكو لحقت به أضرار في خمسة طوابق في ضربة 13 أكتوبر، وهو حجم من الأضرار الإنشائية لم تقرّ به الحكومة السعودية علناً.
وتعمّق الفخ المالي بعد ساعات حين أعلن الحوثيون سبع عمليات استهدفت منشأة أرامكو في ينبع ومصفاة رابغ وخط أنابيب شرق-غرب وأربعة مطارات — ما أضاف ضغط استهداف معلناً على ممر التصدير عبر البحر الأحمر المقيّد أصلاً بفعل الصراع في هرمز. والتحليل الكامل متاح في الحوثيون يستهدفون 4 مطارات سعودية وينبع بعد غارات صنعاء. وفي 24 أكتوبر اعترض التحالف أيضاً صاروخين باليستيين أُطلقا نحو ينبع، حيث زعم سريع أن الحوثيين استهدفوا أرامكو مباشرة؛ ويتناول تقرير منفصل هجوم 24 أكتوبر على ينبع وزعم ضرب مصفاة سامرف غير المؤكد.
وأعلن الحوثيون هجمات بطائرات مسيّرة على محطات الضخ في خط أنابيب شرق-غرب في 26 أكتوبر، مستهدفين مباشرة المسار البري للخام الذي ينقل ما يصل إلى 5.8 مليون برميل يومياً وتعتمد عليه السعودية ما دام هرمز مقيّداً.
ولمتابعة آخر المستجدات بشأن 492 سفينة عالقة خارج هرمز في ظل فرض إيران ممر جزيرة لارك، راجع إيران تقيّد هرمز و492 سفينة تنتظر؛ والحوثيون يزعمون ضرب ينبع.
وأعلنت إيران لاحقاً إغلاق مضيق هرمز رسمياً في 26 أكتوبر؛ ويتناول تقرير الحرس الثوري يعلن إغلاق مضيق هرمز مع تراجع عبور الناقلات إلى 4 انهيار العبور إلى أربع ناقلات يومياً. أما اجتماع أوبك+ في 1 نوفمبر، حيث تحمل السعودية حصة قدرها 10.478 مليون برميل يومياً لا تستطيع تصديرها في ظل بقاء هرمز مغلقاً، فيتناوله تقرير أوبك+ تجتمع في 1 نوفمبر وحصة السعودية عند 10.5 مليون برميل يومياً وهرمز مغلق.
وقد تعمّق الاضطراب منذ ذلك الحين إلى ما هو أبعد بكثير من المضيق نفسه. إذ يُظهر تحليل نظام الإنفاذ الإيراني ضد السفن غير الملتزمة أن تحميل الخام السعودي يقل بنسبة 72 في المئة عن ذروة يناير مع امتداد عمليات الحرس الثوري إلى خليج عُمان.
هذه ترجمة عربية لمقال نُشر بالإنجليزية في بيت آل سعود. Read the original in English